Gli strumenti automatici di gestione delle strategie si occupano di backtesting, ottimizzazione, esecuzione e monitoraggio per i sistemi di trading algoritmico, e il loro valore dipende interamente dai dati che li alimentano. Per il lavoro intraday, lo stack giusto richiede quattro elementi: dati minute-bar puliti con integrità point-in-time, un motore di backtest che supporti la walk-forward validation, una modalità di replay o forward-testing, e API di esecuzione che modellino fill realistici. Un dataset come S&P 500 Back Adjusted 1mo illustra cosa dovrebbe realmente significare "pulito" prima di costruirci sopra qualsiasi cosa.
TL;DR:
- Il backtesting event-driven è essenziale per le strategie intraday perché cattura con precisione la sequenza di trade e ordini, a differenza dei motori vectorized.
- I problemi di qualità dei dati, come gap silenziosi o rettifiche incoerenti, causano spesso bias nel backtest e possono portare al fallimento della strategia in live trading.
- La walk-forward validation con più finestre out-of-sample e una modellazione realistica dell'esecuzione è fondamentale per prevenire l'overfitting e garantire la robustezza della strategia.
- I dati intraday affidabili dovrebbero essere sottoposti a un audit approfondito su allineamento dei timestamp, corporate action, barre mancanti e outlier prima dell'uso.
- La scelta di uno strumento dipende dal collo di bottiglia, che sia la qualità dei dati o la capacità di backtest: prima risolvi i problemi sui dati, poi valuta piattaforme più avanzate.
Indice
- Cosa Rende Uno Strumento Adatto All'Automazione Delle Strategie Intraday?
- Dove Si Collocano Questi Strumenti In Una Pipeline Dalla Ricerca Alla Produzione?
- Come Si Verificano I Dati Minute-Bar Per Il Bias Nel Backtest?
- Come Si Implementa E Si Gestisce Una Strategia Intraday Passo Dopo Passo?
- Perché Dati Minute-Bar Puliti E Supporto Ingegneristico Riducono Il Rischio Di Esecuzione
- Quali Criteri Distinguono Davvero Gli Strumenti Buoni Da Quelli Mediocri?
- Errori Comuni Nell'Implementazione Dei Sistemi Di Trading Automatizzati
- Come Si Confrontano Le Piattaforme Dei Vendor Per L'Automazione Delle Strategie?
- Come Si Selezionano E Si Acquistano Dataset Intraday Affidabili?
- Quanto Costano Questi Strumenti E Come Sono Concessi In Licenza?
- La Variabile Trascurata Nell'Affidabilità Dei Backtest
- Inizia Con I Dati E Gli Strumenti Di Backtestmarket
- Fonti
- FAQ
Cosa Rende Uno Strumento Adatto All'Automazione Delle Strategie Intraday?
Ogni sistema intraday dipende da quanto onestamente simula il passato. E tutto parte dal motore di backtest stesso.
I motori event-driven battono quelli vectorized per il lavoro intraday. Il backtesting vectorized applica i segnali su un intero array di prezzi in un colpo solo, il che è veloce ma cieco rispetto alla sequenzialità. Non può dirti se il tuo stop-loss è scattato prima o dopo un fill sulla stessa barra. I motori event-driven elaborano tick o barre una alla volta, rispettando l'ordine in cui l'informazione è effettivamente arrivata. Per qualsiasi cosa trattata su barre a minuti, questa differenza di sequenzialità è spesso ciò che separa una strategia che sembra profittevole da una che lo è davvero.
Una checklist di valutazione praticabile è questa:
- Supporto walk-forward: il motore ri-ottimizza su finestre mobili e testa su segmenti mai visti, che rappresenta la difesa standard contro l'overfitting nei sistemi intraday, come illustra Algovantis per il test di stabilità dei parametri.
- Modalità replay o forward-testing: un feed live simulato che permette di tradare la strategia in tempo quasi reale senza capitale a rischio, utile per individuare bug nella logica di esecuzione prima del deployment.
- Modellazione dell'esecuzione: ordini market, limit e stop, logica di fill parziale, e un modello di slippage configurabile, non una percentuale fissa aggiunta come ripensamento.
- Granularità dei dati: vere barre a minuti (non ricampionate da dati giornalieri), timestamp point-in-time, e gestione documentata delle corporate action e dei back-adjustment.
Una piattaforma che eccelle in tre criteri su quattro ma trascura la qualità dei dati produce comunque risultati distorti. Ed è di solito l'aspetto che i trader sottovalutano.
Dove Si Collocano Questi Strumenti In Una Pipeline Dalla Ricerca Alla Produzione?
Gli strumenti automatici di gestione delle strategie non sono un singolo passaggio. Formano una catena, e ogni anello ha bisogno del proprio gate pass/fail prima che la strategia avanzi.
- Ricerca e formazione dell'ipotesi. Costruisci il set di regole su un campione storico pulito, idealmente includendo un intero ciclo di mercato e non solo un tratto in trend.
- Backtest automatico. Esegui la strategia attraverso un motore event-driven con costi di transazione realistici. Scarta qualsiasi cosa funzioni solo con slippage zero.
- Walk-forward validation. Suddividi il campione in finestre in-sample e out-of-sample sequenziali. Su uno strumento come l'S&P 500, un approccio comune usa diversi mesi di ottimizzazione in-sample seguiti da un test out-of-sample più breve, ripetuto su base mobile. La coerenza tra le finestre conta più della performance di picco in una qualunque.
- Replay e forward testing. Tradare la strategia contro un feed live simulato. FX Replay osserva che la validazione intraday richiede dati a livello di minuto e metriche come la performance per fascia oraria, non solo una curva P&L aggregata.
- Deployment live graduale. Inizia con la size minima, registra ogni fill confrontandolo con il fill atteso dal backtest, e scala solo una volta che il gap di esecuzione rimane contenuto attraverso più sessioni.
Riporta una strategia in fase di ricerca se la coerenza walk-forward si rompe o se lo slippage live supera costantemente l'assunzione del backtest. Disattivala del tutto se l'edge scompare per due o più finestre out-of-sample consecutive.
Come Si Verificano I Dati Minute-Bar Per Il Bias Nel Backtest?
I dati cattivi di solito non si annunciano. Si manifestano come una strategia che nel backtest funziona magnificamente e poi silenziosamente perde soldi in live, e quando te ne accorgi hai già sprecato settimane a inseguire un edge fantasma.
Esegui questi controlli prima di fidarti di qualsiasi dataset intraday:
- Allineamento di timestamp e sessione: conferma che le barre siano allineate agli orari di sessione effettivi della borsa e al fuso orario corretto, senza gap silenziosi intorno all'apertura, alla chiusura o alle festività.
- Verifica delle corporate action e dei back-adjustment: per una serie come l'S&P 500 Back Adjusted 1mo, verifica che le rettifiche di roll siano applicate in modo coerente su tutta la storia, non solo sui contratti recenti, così che i livelli di prezzo storici restino confrontabili.
- Rilevamento di barre mancanti e duplicate: cerca timestamp ripetuti o gap silenziosi, entrambi in grado di distorcere i calcoli di volatilità e i valori degli indicatori.
- Audit degli outlier: segnala le barre con range o picchi di volume implausibili, poi verifica con una seconda fonte piuttosto che eliminarle alla cieca.
- Controlli di coerenza sul replay: esegui una breve sessione di replay e confronta i fill con quanto implicano i dati grezzi. Se il tuo modello di slippage richiede correzioni costanti, il problema di fondo è probabilmente il dato, non la strategia.
- Documentazione della provenienza: chiedi a qualsiasi vendor un log delle rettifiche. Da tempo i professionisti notano che regole di aggregazione incoerenti e corporate action non gestite possono distorcere silenziosamente la volatilità dell'opening range e falsare i risultati intraday.
Consiglio pratico: Esegui lo stesso test walk-forward sui feed di due diversi vendor di dati per lo stesso strumento. Se il tuo Sharpe ratio oscilla oltre un margine minimo tra i due, il problema è nei dati, non nella strategia.
Un approfondimento su gli audit dei dati per il backtest su MT5 analizza nel dettaglio i controlli su gap e timestamp.
Come Si Implementa E Si Gestisce Una Strategia Intraday Passo Dopo Passo?
Passare da un backtest promettente a una strategia live è un processo ingegneristico, non un atto di fede.
- Importa e verifica. Carica il dataset in MT4 o MT5, poi esegui un breve replay di base su qualcosa come la serie S&P 500 Back Adjusted 1mo per confermare che il conteggio delle barre e i timestamp corrispondano alle attese.
- Configura costi realistici. Imposta commissioni, spread e un modello di slippage che rifletta il tuo broker reale, poi esegui lo sweep walk-forward su più set di parametri.
- Forward test con journaling. Traccia ogni trade simulato confrontandolo con l'entrata e l'uscita previste dal backtest. Le indicazioni di TraderNest suggeriscono di fare forward testing per almeno 30 trade o quattro-otto settimane, a seconda di cosa dura di più, prima di trarre conclusioni.
- Gestisci il sizing live in fasi. Distribuisci prima con la size minima, con avvisi automatici se lo slippage live o il tasso di fill si discostano in modo significativo dalle assunzioni del backtest.
- Monitora e aggiorna. Traccia settimanalmente profit factor, drawdown massimo e performance per fascia oraria, e riesegui l'ottimizzazione walk-forward secondo un calendario fisso, non solo quando la performance cala.
Le piattaforme che collegano direttamente i backtest automatici a un journal di trading live rendono l'analisi del gap di esecuzione molto più veloce, perché puoi confrontare fill attesi ed effettivi in un'unica vista invece di riconciliare due sistemi separati, un punto sottolineato da TradeZella a proposito del journaling integrato.
Perché Dati Minute-Bar Puliti E Supporto Ingegneristico Riducono Il Rischio Di Esecuzione
La maggior parte del bias nei backtest non deriva da una strategia difettosa. Deriva da dati che nessuno ha verificato.
Un dataset è affidabile quanto il suo log di rettifiche. Se un vendor non riesce a dirti esattamente come e quando sono stati applicati i back-adjustment, stai facendo backtest su una serie che nessuno può spiegare fino in fondo.
Alcuni vendor forniscono dati storici intraday minute-bar puliti su varie asset class, con rettifiche documentate anziché applicate silenziosamente. Quella documentazione conta più di quanto sembri. Piccoli errori di back-adjustment o di timestamp si sommano su migliaia di barre intraday, e la guida alle funzionalità delle piattaforme di Nurp elenca l'integrità dei dati point-in-time come requisito di base per qualsiasi piattaforma quant seria, non come optional.
I formati pronti all'importazione per MT4 e MT5 eliminano un punto di guasto comune: la riformattazione manuale che introduce disallineamenti di timestamp ancora prima che parta un solo backtest. L'accesso diretto agli ingegneri che hanno raccolto i dati, invece di una coda di supporto che legge da uno script, può accorciare i tempi di risoluzione di domande sui dati che altrimenti bloccherebbero un ciclo di validazione. Per una panoramica di come dovrebbe essere quel supporto in pratica, vedi questa analisi degli standard di supporto dei vendor di dati.
Quali Criteri Distinguono Davvero Gli Strumenti Buoni Da Quelli Mediocri?
Gli elenchi di funzionalità sembrano simili tra i vari vendor. Le differenze che contano emergono sotto carico.
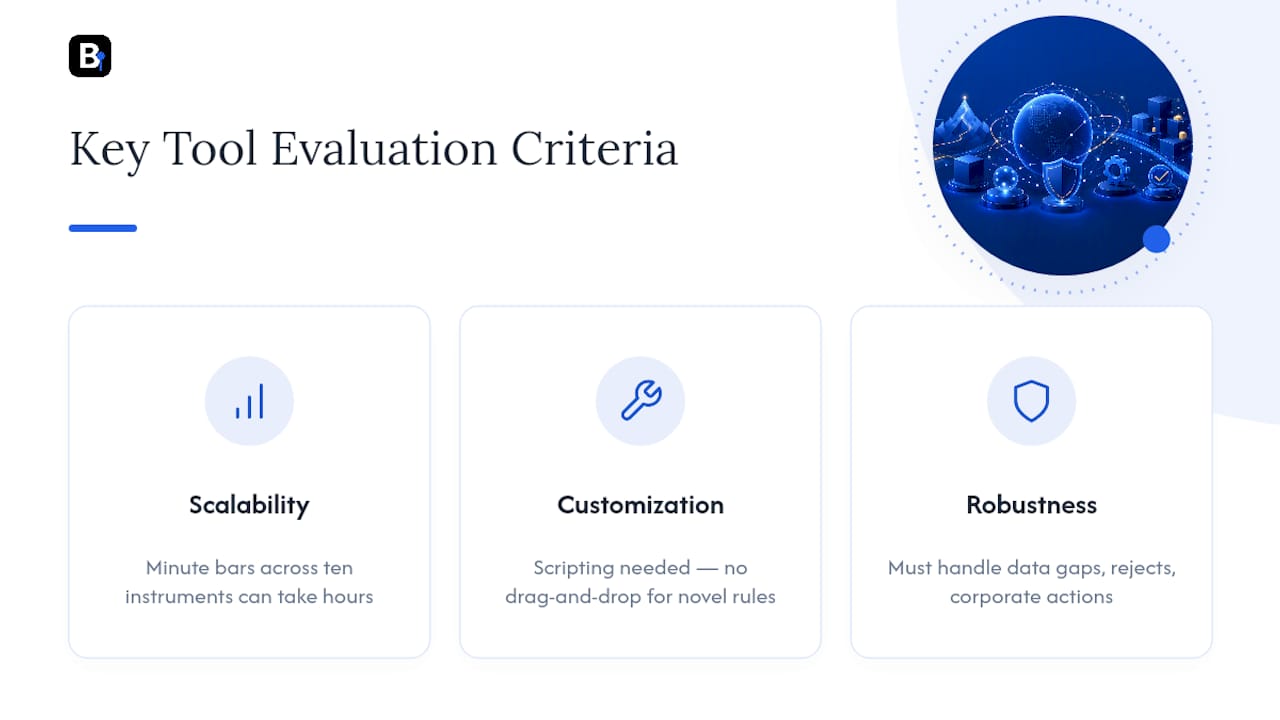
La scalabilità riguarda la tenuta del motore quando si passa dal testare una strategia su uno strumento all'esecuzione di un portafoglio di sistemi correlati su più mercati contemporaneamente. Un motore di backtest che impiega venti minuti per una strategia su dati giornalieri può impiegare ore su barre a minuti su dieci strumenti, e alcuni strumenti semplicemente non sono stati costruiti per quel volume.
La personalizzazione determina se puoi codificare una regola davvero originale o se sei costretto a scegliere tra combinazioni preimpostate di indicatori. Gli sviluppatori quant che scrivono logiche di entrata personalizzate, filtri multi-timeframe o position sizing a livello di portafoglio hanno bisogno di un ambiente di scripting, non di un rule builder drag-and-drop.
La robustezza è la più difficile da valutare e la più importante. Si manifesta nel modo in cui lo strumento gestisce i casi limite: un gap nei dati a metà sessione, un rifiuto di ordine da parte del broker, una corporate action che colpisce a metà backtest. Uno strumento che salta silenziosamente una barra corrotta invece di segnalarla ti consegnerà una curva di equity dall'aspetto pulito ma costruita su fondamenta corrotte.
Pesa questi tre criteri rispetto al tuo stile di trading effettivo. Uno swing trader su un singolo strumento può tollerare uno strumento meno scalabile. Un quant che gestisce venti sistemi intraday correlati no, e un motore fragile finirà per costare più tempo di debug di quanto qualsiasi abbonamento riesca a far risparmiare.
Errori Comuni Nell'Implementazione Dei Sistemi Di Trading Automatizzati
Le decisioni architetturali prese in fase iniziale tendono a causare i problemi più costosi in seguito.
L'errore più frequente è costruire uno script monolitico che gestisce l'acquisizione dei dati, la generazione dei segnali e l'esecuzione degli ordini in un unico blocco indifferenziato. Quando qualcosa si rompe, e prima o poi si rompe sempre, isolare il guasto significa leggere l'intero codebase invece di controllare un singolo modulo. Separare acquisizione dati, logica di strategia ed esecuzione in componenti distinti con handoff chiari rende il debug drasticamente più veloce e permette di sostituire un vendor di dati senza toccare il codice dei segnali.
La tolleranza ai guasti merita più attenzione di quanta ne diano la maggior parte delle guide orientate al retail. Cosa succede se la connessione al broker cade a metà sessione? Il sistema tenta di riconnettersi e riprendere, oppure smette silenziosamente di registrare pur mantenendo una posizione aperta? Un sistema in produzione ha bisogno di un processo watchdog che segnali il silenzio, non solo gli errori, perché un sistema che smette di inviare segnali appare identico a uno che sta semplicemente aspettando la prossima opportunità.
La gestione degli errori sui dati cattivi è altrettanto sottovalutata. Un singolo tick malformato o una barra duplicata possono mandare in crash uno script ingenuo o, peggio, generare un segnale fantasma. Avvolgere ogni punto di acquisizione dati in una logica di validazione che rifiuta le barre malformate, invece di tentare di interpretarle, previene un'intera classe di incidenti in live trading che non emergono mai nel backtest perché i dati storici puliti non presentano la stessa corruzione che un feed live occasionalmente porta con sé.
Come Si Confrontano Le Piattaforme Dei Vendor Per L'Automazione Delle Strategie?
Il mercato si divide approssimativamente in tre categorie, e sapere di quale hai davvero bisogno fa risparmiare mesi di valutazioni inutili.
Le piattaforme retail entry-level raggruppano backtesting di base, un semplice strategy builder e una storia dati limitata, solitamente barre giornaliere con l'intraday come add-on a pagamento. Funzionano per test amatoriali ma raramente offrono analisi walk-forward o una modellazione dell'esecuzione realistica.
Le piattaforme quant enterprise forniscono un'infrastruttura di livello istituzionale: colocation, accesso diretto al mercato e pieno controllo delle API. Vengono anche con prezzi enterprise e tempistiche di onboarding che non hanno senso per uno sviluppatore individuale o un piccolo team di trading che testa una o due strategie.
I vendor specializzati in dati e strumenti si collocano nel mezzo, concentrandosi bene su una singola parte della pipeline invece di cercare di essere una piattaforma tutto-in-uno. È qui che si colloca un fornitore di dataset che offre barre a minuti pulite e pronte all'importazione, da abbinare a qualsiasi motore di backtest o piattaforma di esecuzione già in uso in MT4, MT5 o in uno stack Python personalizzato.
La scelta giusta dipende da cosa ti manca davvero. Se il tuo motore di backtest funziona bene ma i tuoi dati hanno gap e rettifiche non documentate, la migrazione a una piattaforma enterprise non risolve nulla. Se i tuoi dati sono puliti ma il tuo motore non può eseguire sweep walk-forward, nessun dataset lo risolverà. Abbina lo strumento al collo di bottiglia effettivo nella tua pipeline invece di sostituire l'intero stack perché un solo pezzo è debole.
Come Si Selezionano E Si Acquistano Dataset Intraday Affidabili?
La selezione dei dati si riduce a tre controlli: completezza, compatibilità di formato e trasparenza delle rettifiche.
La completezza significa che la storia copre abbastanza regimi di mercato da mettere sotto stress una strategia, non solo un recente rally rialzista. Un dataset che risale al 2014, come le serie che Backtestmarket mantiene tra i dati storici per forex, metalli, obbligazioni e indici azionari, offre più regimi di volatilità su cui validare invece di un singolo tratto comodo.
La compatibilità di formato determina quanto tempo di ingegneria bruci prima che parta un solo backtest. Un dataset consegnato in un formato proprietario che richiede parsing personalizzato ti costa giorni. Uno costruito per l'importazione diretta in MT4 o MT5, come la serie S&P 500 Back Adjusted 1mo, ti porta al primo backtest nello stesso pomeriggio.
La trasparenza delle rettifiche è quella che la maggior parte dei trader dimentica di controllare finché qualcosa non va storto. Chiedi a qualsiasi vendor, prima di acquistare, se i back-adjustment sono documentati per ogni roll di contratto o applicati come un'unica serie miscelata. Il primo caso ti permette di verificare periodi specifici; il secondo è una scatola nera di cui ti stai fidando alla cieca.
Un aspetto trascurato: le convenzioni di calendario e reporting variano a seconda della fonte dati, e una discussione sui pattern di reporting dei portafogli tocca il modo in cui una gestione incoerente del calendario può distorcere i risultati comparativi, una versione più sottile dello stesso problema di corporate action che i trader intraday affrontano direttamente.
Quanto Costano Questi Strumenti E Come Sono Concessi In Licenza?
I prezzi in questo settore si dividono in due modelli: acquisti di dati una tantum e piani di accesso ricorrenti, e confonderli porta a errori di budgeting.
Gli acquisti di dataset una tantum funzionano bene se hai bisogno di una finestra storica fissa per un singolo progetto di ricerca. Acquisti il dato una volta, possiedi il file e lo usi indefinitamente per il backtest, senza dipendenza continua dal fatto che la piattaforma del vendor resti online.
I piani in abbonamento o annuali hanno più senso per i trader che hanno bisogno di dati costantemente aggiornati e accesso periodico a nuova copertura di strumenti. L'Annual Plan di Backtestmarket costa 119€ all'anno ed è adatto a un trader che gestisce strategie live che richiedono dati aggiornati in modo continuativo, non un singolo download storico.
Le licenze per il software di esecuzione e backtest sono di solito completamente separate dalla licenza dei dati. MT4 e MT5 sono gratuiti presso la maggior parte dei broker; il costo sta nella qualità dei dati, in eventuali expert advisor o indicatori personalizzati che acquisti, e nel tempo di ingegneria necessario per collegare tutto insieme. Metti a budget dati e strumenti come voci distinte, perché raggrupparli in un unico numero rende difficile capire quale elemento sta effettivamente guidando i costi quando scali verso più strumenti o frequenze tick più elevate.
La Variabile Trascurata Nell'Affidabilità Dei Backtest
La maggior parte delle indicazioni sulla gestione automatica delle strategie si concentra sull'algoritmo: indicatori migliori, position sizing più intelligente, logiche di uscita più raffinate. Quel focus non è sbagliato, ma è incompleto, e il vuoto che lascia è esattamente dove le buone strategie falliscono silenziosamente nel live trading.
Le prove raccolte in questo articolo puntano verso qualcosa di meno affascinante: l'integrità dei dati e la disciplina di validazione spiegano più gap di performance tra backtest e live rispetto al design della strategia. Un processo walk-forward eseguito su barre a minuti corrotte produce comunque una curva di equity dall'aspetto convincente. Semplicemente, non significa nulla.
Se c'è una priorità da sistemare prima di ottimizzare un altro parametro, è questa: sapere esattamente come i tuoi dati sono stati rettificati, marcati temporalmente e verificati prima di fidarsi di un solo risultato di backtest costruito su di essi. Non è la parte entusiasmante dello sviluppo quant. È la parte che determina se la parte entusiasmante, la strategia stessa, sopravviverà mai al contatto con un mercato reale.
— Start
Inizia Con I Dati E Gli Strumenti Di Backtestmarket
Backtestmarket è una via diretta all'unico input da cui dipende davvero ogni strategia automatizzata: dati intraday puliti, documentati e pronti all'importazione, venduti a titolo definitivo anziché rinchiusi dietro una piattaforma black-box.
Per un singolo progetto di ricerca, inizia con il dataset S&P 500 Back Adjusted 1mo come esempio concreto di come si presenta in pratica un back-adjustment documentato. Se gestisci strategie live che richiedono dati aggiornati costantemente attraverso i cicli di mercato, l'Annual Plan a 119€ all'anno copre l'accesso continuativo invece di un download una tantum. Sfoglia l'intera gamma di asset class sotto Historical Data se stai confrontando la copertura tra forex, metalli, obbligazioni e indici, e controlla gli expert advisor e indicatori disponibili se vuoi strumenti da abbinare ai dati grezzi. Ogni dataset è pronto per l'importazione in MT4 e MT5, e gli ingegneri che hanno raccolto i dati sono disponibili direttamente se sorge una domanda di validazione a metà progetto. Vai alla pagina prodotto per lo strumento di tua scelta e scarica i dati campione prima di procedere con un acquisto completo.
Fonti
Per approfondire la metodologia di validazione, vedi Algovantis sull'analisi walk-forward e FX Replay sui setup di backtesting intraday. Per gli audit sui dati, consulta la gestione degli outlier sui dati a 1 minuto.
- How to Choose Backtesting Software: 8 Key Factors (2026)
- Backtesting intraday strategies with walk forward analysis: A practical approach | Algovantis
- Intraday Backtesting: Building fast, reliable day trading setups | FX Replay
- Quant Trading Platform Features: Complete 2026 Guide | Nurp
FAQ
Cosa Sono Gli Strumenti Automatici Di Gestione Delle Strategie?
Sono sistemi software che gestiscono backtesting, ottimizzazione, esecuzione e monitoraggio per le strategie di trading algoritmico. Per il lavoro intraday, i componenti essenziali sono dati minute-bar puliti, un motore di backtest event-driven, la walk-forward validation e API di esecuzione con una modellazione realistica dei fill.
Perché La Walk-Forward Analysis È Necessaria Per Le Strategie Intraday?
La walk-forward analysis testa i parametri ottimizzati su finestre out-of-sample sequenziali, il che permette di individuare l'overfitting che un singolo backtest in-sample non riuscirebbe a rilevare. Algovantis osserva che i sistemi intraday hanno bisogno di finestre out-of-sample più brevi rispetto alle strategie swing o di posizione, perché i regimi di mercato cambiano più rapidamente sui timeframe più corti.
Per Quanto Tempo Dovrebbe Durare Il Forward Testing Prima Di Andare Live?
Il forward testing dovrebbe durare almeno 30 trade o quattro-otto settimane, a seconda di quale periodo sia più lungo, secondo le indicazioni di TraderNest. Questa finestra fornisce una dimensione del campione sufficiente per confrontare i fill attesi con quelli effettivi in diverse condizioni di mercato.
Cosa Dovrei Controllare Prima Di Fidarmi Di Un Dataset Minute-Bar?
Verifica l'allineamento dei timestamp, la documentazione delle corporate action e dei back-adjustment, e controlla la presenza di barre mancanti o duplicate prima di eseguire qualsiasi backtest. Chiedi al vendor un log delle rettifiche. Backtestmarket documenta le rettifiche su dataset come l'S&P 500 Back Adjusted 1mo invece di applicarle silenziosamente.
Quanto Costano I Dati Di Backtestmarket?
L'Annual Plan di Backtestmarket ha un prezzo di 119€ all'anno per l'accesso continuativo ai dataset e agli aggiornamenti. Anche i singoli dataset storici, inclusi bundle specifici per strumento, sono disponibili come acquisti una tantum, con i prezzi indicati su ciascuna pagina prodotto.
Consigliati
- Fixing MT4 Missing Data: A Complete Recovery Guide
- Audit First MT5 Backtesting Data: Gap, Timestamp, Ready to Import
- 5 Audits Quants Must Run on Outlier Handled M1 Data Before MT4/MT5
- Minute Bar Data: What Quants Need for Reliable Backtests
Risorse correlate
Esplora gli Expert Advisor robot di BacktestMarket per mettere in pratica le idee di questo articolo.