Un data bundle, nel senso quant del termine, è un insieme confezionato di file OHLCV minute-bar puliti con metadati corrispondenti, consegnato pronto per essere importato in una piattaforma di backtesting. Il vantaggio principale non è solo la comodità. È che un bundle costruito correttamente, come l'S&P 500 Pack, ti fa risparmiare le ore di lavoro ingegneristico necessarie per ricostruire le barre dai tick grezzi e ti offre un punto di partenza riproducibile per il testing delle strategie.
TL;DR:
- Usare data bundle ben costruiti come l'S&P 500 Pack fa risparmiare ore di ricostruzione e garantisce la riproducibilità, ma richiede di verificare copertura, metadati e validazione tramite checksum.
- Conferma che i timestamp siano indicati esplicitamente nel fuso orario locale della borsa o in UTC e controlla come vengono gestiti i passaggi dell'ora legale per evitare spostamenti silenziosi negli indicatori.
- Assicurati di comprendere a fondo gli adeguamenti per le corporate action, incluso se dividendi e split sono applicati, e verifica che gli identificativi dei simboli restino coerenti anche in caso di rinomina o rilisting.
- Le dollar bar spesso rappresentano meglio l'attività di mercato e offrono distribuzioni dei rendimenti più stabili rispetto alle barre a minuti fissi, risultando preferibili per la ricerca che richiede un campionamento basato sull'attività.
- Verifica sempre la qualità dell'acquisto eseguendo test di checksum, controllando la copertura attorno alle corporate action e confermando che la struttura delle cartelle corrisponda alle aspettative della piattaforma prima di importare i dati nei sistemi di backtesting.
Indice
- Cosa c'è davvero dentro un data bundle
- I quattro pilastri tecnici che devi verificare
- Perché il metodo di costruzione delle barre cambia i tuoi risultati
- Portare un bundle nella tua pipeline di backtest
- L'S&P 500 Pack come esempio pratico
- Comprare il bundle o ricostruire dai tick?
- Ottieni dati puliti a minuti dell'S&P 500 senza il lavoro di ricostruzione
- Fonti
- FAQ
Cosa c'è davvero dentro un data bundle
Apri un bundle costruito bene e troverai più di una semplice cartella di CSV. Un package tipico include file OHLCV a minuti per singolo simbolo, un archivio compresso per il download completo, un manifest o README che descrive le date di copertura e le lacune note, e checksum per confermare che nulla si sia corrotto durante il trasferimento.
I metadati contano quanto i dati di prezzo. Ogni file dovrebbe specificare:
- Fuso orario: ora della borsa, UTC, o entrambi, indicati esplicitamente e non semplicemente presunti
- Definizioni delle sessioni: orari regolari di negoziazione contro sessioni estese, e come vengono gestite le festività
- Identificativi dei simboli: ticker più un ID stabile che sopravviva a rinomine o rilisting
- Regole di copertura e campionamento: data di inizio, data di fine, e se le barre vengono generate solo quando avvengono scambi o a orologio fisso
Una consegna "pronta per MT4/MT5" dovrebbe significare una struttura di cartelle che rispecchia ciò che MetaTrader si aspetta per i file storici, con nomi dei simboli che corrispondono alla convenzione di denominazione del tuo broker e una breve nota di importazione che copre eventuali passaggi di rinomina. Se un vendor ti consegna semplicemente uno zip di CSV sparsi senza documentazione, non è un bundle. È un data dump con un prezzo.
I quattro pilastri tecnici che devi verificare
La maggior parte dei disallineamenti tra backtest e trading live si riconduce a uno di quattro elementi, e tutti e quattro emergono prima ancora di aver scritto una sola riga di codice per la strategia. Perdita di aggregazione, discrepanze negli standard temporali, incoerenze nelle corporate action e barre statiche precalcolate sono i colpevoli documentati dietro alla maggior parte delle divergenze tra risultati simulati e risultati live.
Controlla questi punti in ordine prima di costruire qualsiasi cosa sopra un dataset acquistato:
- Convenzione dei timestamp. Verifica se le barre sono timbrate nell'ora locale della borsa o in UTC, e se i passaggi dell'ora legale (DST) vengono gestiti esplicitamente o ignorati silenziosamente. Un bundle senza un campo del fuso orario dichiarato è un gioco d'azzardo ogni marzo e novembre.
- Adeguamenti per corporate action. Scopri esattamente cosa viene adeguato (split, dividendi, entrambi) e se sono disponibili sia la serie grezza che quella adeguata. Gap non adeguati che sembrano shock di prezzo distruggeranno le metriche di rischio di una strategia ingenua.
- Mappatura degli identificativi. Verifica che gli ID dei simboli restino stabili durante rinomine, delisting e riorganizzazioni degli indici, e che esista una mappatura chiara verso gli identificativi a livello di borsa.
- Politica di revisione. Chiedi se le barre storiche sono immutabili una volta pubblicate o se vengono corrette successivamente, e come tali correzioni arrivano fino a te. Un dataset che riscrive silenziosamente la storia rompe la riproducibilità anche quando nulla altro cambia.
Consiglio pratico: Scegli tre date note di corporate action per il tuo set di simboli (uno split, un ribilanciamento di indice, un dividendo) e controlla manualmente le barre attorno a queste date prima di fidarti dell'intero file. Ci vogliono dieci minuti e permette di individuare immediatamente la maggior parte dei vendor scadenti.
Esegui anche una validazione tramite checksum all'arrivo. È il modo più rapido per sapere se il file non è stato troncato o alterato da qualche parte tra il server e il tuo disco.
Perché il metodo di costruzione delle barre cambia i tuoi risultati
Una barra a minuti campiona il mercato a orologio fisso: una barra ogni sessanta secondi, indipendentemente da quanto o quanto poco trading sia avvenuto in quella finestra. Le volume bar, le dollar bar, le tick bar e altre alternative guidate dall'informazione campionano invece in base all'attività di mercato, chiudendo una barra al raggiungimento di una soglia di volume, di controvalore in dollari o di numero di scambi.
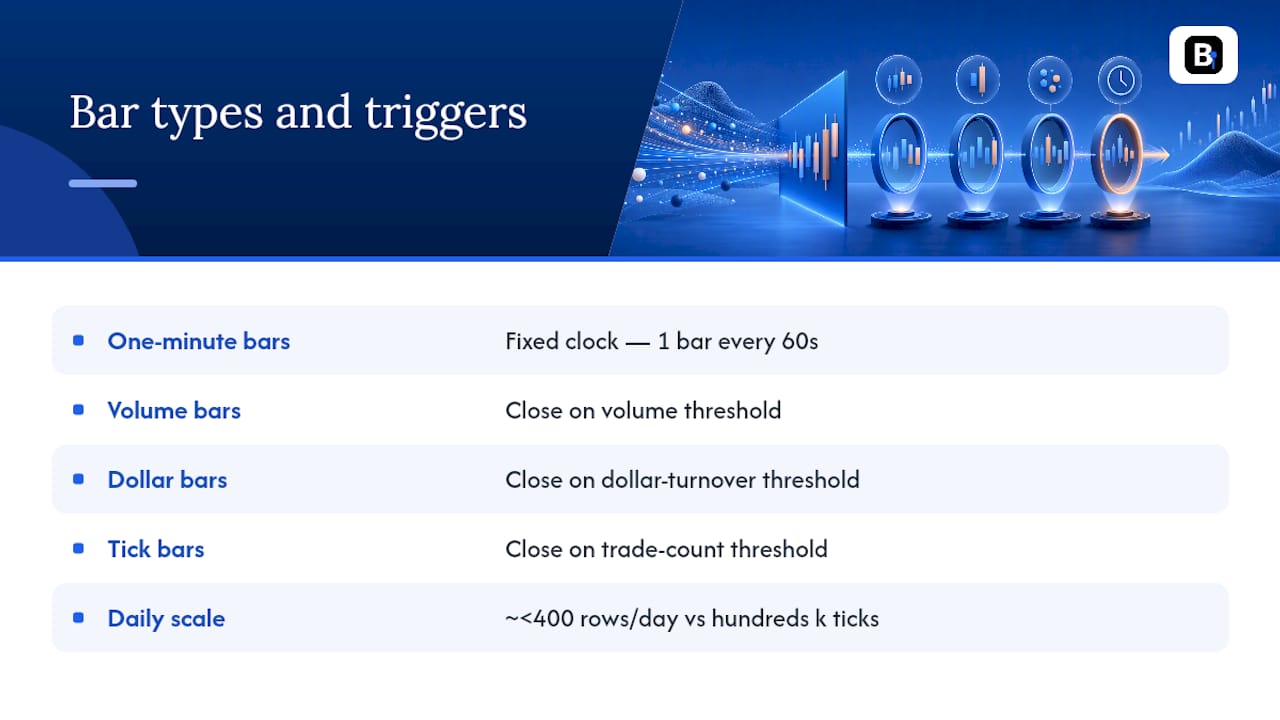
Questa differenza non è cosmetica. Le barre guidate dall'informazione tendono a produrre distribuzioni dei rendimenti più vicine alla normale e una varianza più stabile rispetto alle barre a tempo fisso, che concentrano l'attività in modo non uniforme durante la giornata di negoziazione. Le dollar bar in particolare sono spesso l'opzione predefinita più sicura per la ricerca, poiché si autoadattano ai cambiamenti di livello di prezzo e richiedono meno ritarature dopo uno split.
Quindi quando le barre a minuti sono sufficienti? Per la maggior parte delle strategie swing e intraday che non dipendono da order flow a livello di microsecondi, barre a minuti pulite sono perfettamente adeguate, e sono drasticamente più economiche da archiviare ed elaborare. Un giorno di barre a un minuto conta meno di 400 righe per simbolo, mentre il flusso di tick sottostante per lo stesso giorno può raggiungere centinaia di migliaia di eventi. Riserva la ricostruzione dai tick, o una pipeline vera e propria di volume/dollar bar, alla ricerca sulla microstruttura o alle strategie sensibili a picchi di attività intraday, e ricorda che gli indicatori a finestra scorrevole calcolati su barre a minuti si comporteranno diversamente vicino all'apertura e alla chiusura rispetto agli stessi indicatori costruiti su barre campionate per attività.
Portare un bundle nella tua pipeline di backtest
Comprare dati puliti è solo metà del lavoro. Il modo in cui li importi e li versioni determina se i tuoi risultati resisteranno tra sei mesi quando rieseguirai lo stesso test.
- Verifica prima di toccare qualsiasi cosa. Esegui il checksum, leggi il manifest ed estrai una settimana casuale di barre per controllare a colpo d'occhio la timeline in cerca di lacune o timestamp duplicati.
- Conferma il fuso orario e la mappatura delle sessioni rispetto a ciò che la tua piattaforma si aspetta. Questa è di gran lunga la fonte più comune di indicatori spostati silenziosamente.
- Importa usando la struttura di cartelle e i nomi dei simboli documentati. Sia MT4 che MT5 si aspettano convenzioni specifiche per la denominazione dei file e le cartelle storiche, e i disallineamenti qui causano errori di "barra vuota" che sembrano problemi di dati ma non lo sono.
- Versiona il download grezzo stesso, non solo il tuo output elaborato, e registra ogni passaggio di preprocessing (resampling, riempimento delle lacune, scelte di adeguamento) in modo che la pipeline sia riproducibile a distanza di mesi.
Consiglio pratico: Se un indicatore sembra spostato nel tempo dopo l'importazione, controlla prima la gestione del DST. È la causa più comune, e molto più frequente di un vero errore nei dati. Una guida dedicata su come importare dati storici in MT4 e MT5 tratta in modo più approfondito le insidie legate a cartelle e denominazioni, e un approfondimento sulla correzione degli errori DST nei dati a minuti vale sicuramente la pena di essere salvato tra i preferiti se lavori su più fusi orari di borsa.
L'S&P 500 Pack come esempio pratico
Un provider fornisce dataset intraday puliti dal 2014, e l'S&P 500 Pack è un caso di studio concreto di cosa dovrebbe contenere un bundle assemblato correttamente. È il tipo di inventario concreto che vale la pena controllare voce per voce rispetto ai quattro pilastri sopra descritti.
- File OHLCV a minuti per singolo simbolo che coprono i costituenti dell'indice, confezionati per il download diretto
- Un manifest che documenta le date di copertura, gli identificativi dei simboli e le lacune note
- Note di importazione per una consegna pronta per MT4/MT5, incluso il layout delle cartelle e le convenzioni di denominazione
- Accesso a supporto tecnico specializzato per domande su convenzioni dei timestamp o gestione degli adeguamenti
Alla ricezione, esegui gli stessi controlli descritti in precedenza: conferma il campo del fuso orario, controlla a campione una data nota di corporate action per un costituente dell'indice, e valida il checksum prima di caricare qualsiasi cosa nella tua piattaforma. Questo passaggio di verifica, più di qualsiasi affermazione di marketing, è ciò che ti dice se un dataset intraday storico è effettivamente pronto per il backtest o sembra solo esserlo sulla pagina del prodotto.
Comprare il bundle o ricostruire dai tick?
Comprare un bundle di barre a minuti già pulite ti porta rapidamente a un benchmark riproducibile, e questa velocità ha un valore reale quando stai prototipando su decine di simboli. Ricostruire dai tick grezzi ti dà la massima fedeltà, ma a un costo reale in termini di storage e lavoro ingegneristico che la maggior parte dei progetti non necessita ovunque contemporaneamente.
La risposta pratica di solito è entrambe le cose: compra bundle per il grosso del tuo workflow e riserva l'acquisizione dei tick ai sottocampioni specifici dove la microstruttura influenza realmente il tuo edge.
— Start
Ottieni dati puliti a minuti dell'S&P 500 senza il lavoro di ricostruzione
Se sei arrivato fin qui, sai già che l'alternativa a un buon bundle sono settimane spese a pulire tick grezzi, correggere errori DST e mettere in dubbio se i tuoi adeguamenti per corporate action corrispondano alla realtà. L'S&P 500 Pack evita tutto questo: file a minuti puliti per i costituenti dell'indice, un manifest che puoi effettivamente verificare, e note di importazione costruite per MT4 e MT5.
Ottieni il dataset scaricabile immediatamente dopo l'acquisto, insieme all'accesso diretto a supporto tecnico specializzato nel caso emerga una domanda su timestamp o adeguamenti durante l'importazione. Vai alla pagina dell'S&P 500 Pack, controlla le date di copertura rispetto alle esigenze del tuo progetto, e scarica il set per eseguire i tuoi controlli di verifica prima di costruirci sopra un solo backtest.
Fonti
- Bar Aggregation and Resampling Choices, Explained | Quant Memo
- Why Do US Stock Minute Bar Backtests Fail to Match Live Trading Results? - DEV Community
FAQ
Cos'è un data bundle nel trading quant?
È un insieme confezionato di file OHLCV minute-bar puliti con metadati (fuso orario, ID dei simboli, date di copertura) consegnato pronto per l'importazione in piattaforme come MT4 o MT5, come l'S&P 500 Pack.
In cosa i data bundle si differenziano dai dati tick grezzi?
I bundle comprimono il mercato in riepiloghi OHLCV a intervalli fissi, tipicamente meno di 400 righe al giorno per simbolo, mentre i flussi di tick grezzi per lo stesso periodo possono raggiungere le centinaia di migliaia di eventi.
Le barre a minuti causano disallineamenti tra backtest e trading live?
I disallineamenti derivano di solito da perdita di aggregazione, errori nella convenzione dei timestamp e adeguamenti incoerenti per corporate action, non dalle barre a minuti in sé, e ricostruire le barre dai tick è la correzione più affidabile quando ciò accade.
Dovrei usare volume bar o dollar bar invece delle barre a minuti?
Le dollar bar sono spesso l'opzione predefinita più sicura per la ricerca poiché si autoadattano ai cambiamenti di prezzo, ma le barre a minuti restano adeguate per la maggior parte delle strategie che non dipendono da attività a livello di microstruttura.
Cosa dovrei controllare prima di fidarmi di un data bundle acquistato?
Verifica la convenzione dei timestamp e la gestione del DST, conferma la politica di adeguamento per le corporate action, controlla la stabilità degli identificativi e rivedi la politica di revisione prima di eseguire un solo backtest.
Consigliati
- Dati Minute Bar: cosa serve ai quant per backtest affidabili
- 5 controlli che i quant devono fare sui dati M1 con outlier gestiti prima di MT4/MT5
Risorse correlate
Esplora i pack di dati storici di BacktestMarket per metterete in pratica le idee di questo articolo.