Una lista di copertura dati utilizzabile deve indicare gli strumenti esatti inclusi, le date di inizio e fine per ogni simbolo, la granularità delle barre e le convenzioni sui timestamp, le etichette di sessione e timezone, una policy documentata sui dati mancanti, dettagli su provenienza e versione, e un formato di consegna pronto per l'import. Alcuni vendor costruiscono i loro dataset storici intraday esattamente attorno a questi campi, così i quant trader possono verificare la copertura prima del checkout invece che dopo un import fallito.
TL;DR:
- I vendor dovrebbero fornire una copertura dettagliata degli strumenti, incluse date di inizio e fine specifiche, risoluzione delle barre, convenzioni sui timestamp e policy sui dati mancanti, per evitare il survivorship bias.
- Una lista di copertura completa deve rispondere a domande chiave su identificatori degli strumenti, intervalli di date per simbolo, etichette di sessione, campi dati, provenienza e formato di consegna, per consentire una validazione adeguata prima dell'acquisto.
- Un controllo rapido dei dati campione su schema, formati dei timestamp, etichette delle sessioni di trading, duplicati e barre mancanti può rivelare gap o incongruenze critiche che influenzano l'accuratezza del backtesting.
- L'importanza di formati verificati e pronti all'import, che rispettino le aspettative della piattaforma, garantisce che i dati possano essere integrati senza problemi nei sistemi di trading senza errori silenziosi.
- Le strategie intraday richiedono tipicamente almeno tre-cinque anni di dati storici ad alta risoluzione, con i dati tick riservati alle strategie sensibili al sequenziamento intrabarra o a specifiche di ordine.
Indice
- Cos'è una lista di copertura dati e perché è importante per il backtesting?
- Checklist di copertura dati: i campi che ogni lista di un vendor deve includere
- Come leggere una lista di copertura di un vendor in 5 minuti
- Gap e insidie comuni nelle liste di copertura
- Consegna, formati e prontezza all'import
- Quanta storia e granularità servono davvero?
- Perché la copertura completa e i pacchetti pronti all'import contano più di quanto i vendor ammettano
- Ottieni uno snapshot campione prima di impegnarti
- Fonti
- FAQ
Cos'è una lista di copertura dati e perché è importante per il backtesting?
Una lista di copertura dati è una scheda tecnica: ti dice quali strumenti contiene un dataset storico, su quale intervallo di date, con quale risoluzione delle barre e come il vendor lo consegna. Questa è la definizione semplice, ed è quella usata in tutto questo articolo, indipendentemente da come il termine venga usato altrove.
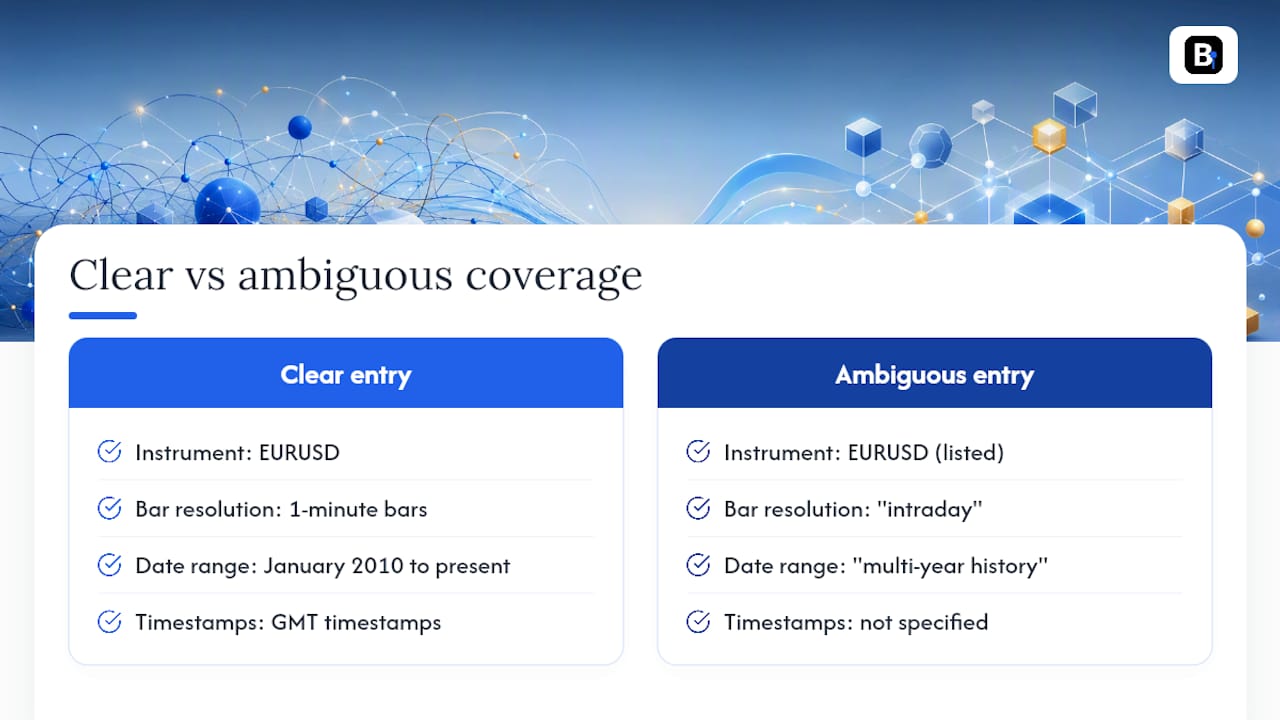
Considera due voci di copertura per la stessa coppia di valute. Una chiara recita: "EURUSD, barre a 1 minuto, da gennaio 2010 a oggi, timestamp GMT, bid/ask inclusi." Una ambigua dice semplicemente "EURUSD, intraday, storico pluriennale." La seconda versione nasconde un rischio reale. Non ti dice se i simboli delistati o i contratti sospesi siano stati eliminati dall'universo attuale, ed è esattamente così che il survivorship bias si insinua in un backtest. Una strategia testata solo su strumenti ancora esistenti oggi apparirà migliore di quanto dovrebbe, perché tutto ciò che ha fallito o è stato delistato non compare mai nel campione.
Gli errori di copertura non restano astratti. Perdi alcune sessioni notturne in un dataset futures, e la tua curva di equity mostra gap fantasma o continuità falsa, gonfiando rendimenti mai avvenuti.
Checklist di copertura dati: i campi che ogni lista di un vendor deve includere
Prima di impegnarti in un acquisto, confronta la lista di strumenti e date con una checklist vera e propria. Un contratto sui dati dovrebbe specificare universo, periodo, frequenza, etichette di sessione, identità, base di prezzo, gestione dei dati mancanti e provenienza in modo abbastanza chiaro da poter interpretare ogni riga senza indovinare, secondo le linee guida sul controllo qualità dei dati pre-acquisto.
Ecco a cosa deve rispondere una voce di copertura completa:
- Identificatore dello strumento: una chiave stabile (ticker, ISIN o simbolo di borsa) con una mappatura storica dei cambi di simbolo, così uno strumento rinominato o riquotato non rompe silenziosamente le tue ricerche.
- Date di inizio e fine per strumento: non un intervallo generico per l'intero dataset, ma una finestra specifica per ogni simbolo, inclusa l'appartenenza a un indice point-in-time dove rilevante.
- Granularità delle barre e convenzione sui timestamp: se i timestamp segnano l'apertura o la chiusura della barra, e in quale timezone si trovano.
- Etichette di sessione e timezone: sessione regolare, orari estesi e periodi d'asta segnalati separatamente.
- Campi dati: OHLCV come minimo, più VWAP o conteggio delle transazioni se offerto, e una netta distinzione tra prezzi rettificati e grezzi.
- Policy sui dati mancanti, provenienza e formato: come vengono rappresentati festivi e sospensioni, da dove provengono i dati e quale tipo di file riceverai.
Un rapido riferimento su come dovrebbe apparire una scheda di copertura conforme:
| Campo | Voce di esempio |
|---|---|
| Strumento | EURUSD (codice ISO mappato al ticker legacy EUR.USD) |
| Finestra di copertura | Dal 3 gennaio 2010 a oggi |
| Granularità | 1 minuto, timestamp di apertura barra |
| Etichette di sessione | Sessione regolare; orari estesi in file separato |
| Campi | Open, High, Low, Close, Volume (grezzo e rettificato) |
| Dati mancanti | Weekend e festività di borsa esclusi; nessun riempimento sintetico |
| Provenienza | Venue di origine, versione, snapshot datato |
| Formato | CSV, un file per simbolo, pronto per l'import in MT4/MT5 |
Se la pagina di copertura di un vendor non riesce a rispondere alla maggior parte di queste righe per gli strumenti che ti interessano, hai già la risposta ancora prima di aprire un file campione.
Come leggere una lista di copertura di un vendor in 5 minuti
Non ti serve una pipeline di controllo qualità completa per individuare i problemi evidenti. Un breve controllo manuale su un file campione intercetta la maggior parte dei segnali d'allarme prima ancora di spendere denaro.
- Apri il file campione e conferma lo schema. Controlla i nomi delle colonne, analizza il formato del timestamp e verifica se segna l'apertura o la chiusura della barra.
- Riconcilia le date di inizio e fine di alcuni simboli con un calendario di borsa noto. Se lo storico di un'azione inizia a metà trimestre senza spiegazione, chiedi perché.
- Controlla timezone e confini di sessione. Verifica che le barre degli orari estesi siano etichettate separatamente da quelle della sessione regolare, e non fuse in un'unica serie continua.
- Scansiona duplicati, barre mancanti e righe a volume zero. Un cluster di minuti a volume zero durante gli orari di trading attivi di solito segnala un gap di dati mascherato da periodo tranquillo.
- Richiedi una nota di provenienza o un hash del file prima di acquistare, così puoi confermare di ricevere esattamente lo snapshot testato.
Questo rispecchia la stessa disciplina raccomandata per la validazione delle strategie più in generale: registra la fonte, congela la versione e tratta ogni dataset come qualcosa che puoi controllare in seguito, non solo qualcosa da fidarsi a priori.
Consiglio pratico: Importa il campione direttamente nella piattaforma su cui farai effettivamente trading, MT4, MT5 o NinjaTrader, prima di acquistare il dataset completo. Un file che sembra pulito in un foglio di calcolo può comunque fallire silenziosamente all'import se la formattazione del timestamp non corrisponde a ciò che la piattaforma si aspetta.
Gap e insidie comuni nelle liste di copertura
I vendor tagliano gli angoli in modi prevedibili, e la maggior parte è facile da verificare una volta che sai cosa cercare.
- Survivorship bias: una lista di copertura costruita solo su strumenti attualmente attivi, senza menzione di azioni delistate o contratti scaduti.
- Righe d'asta etichettate male: le battute della chiusura d'asta inserite nella serie di barre continue come se fossero scambi regolari. Un valore d'asta e una chiusura di mercato continuo non sono la stessa cosa, e un contratto adeguato dovrebbe indicare esplicitamente lo stato della sessione.
- Aggiustamenti di prezzo silenziosi: split o dividendi applicati senza una registrazione di quali corporate action abbiano innescato la modifica.
- Ambiguità nel roll dei futures: contratti troncati alla scadenza senza una regola di roll documentata, il che può distorcere le esecuzioni intraday vicino ai confini del contratto.
Le checklist di validazione del backtesting segnalano comunemente registrazioni mancanti di corporate action e strumenti delistati non documentati come le due fonti più comuni di performance di backtest gonfiate. Se la lista di copertura di un vendor non ha righe campione, nessuna versione o data di snapshot, e un'etichetta timezone vaga o mancante, considera tutti e tre i segnali d'allarme insieme, non come stranezze isolate.
Consegna, formati e prontezza all'import
Un dataset genuinamente pronto per l'import ha un aspetto diverso da uno che si limita a dichiararlo. I vendor spediscono file CSV per singolo simbolo oppure un unico pacchetto all-in-one, e in entrambi i casi il layout dello zip dovrebbe essere documentato, non qualcosa da scoprire per tentativi.
Cerca questi segnali di reale prontezza all'import:
- Struttura delle colonne coerente in ogni file, con il formato del timestamp specificato (ISO 8601 o nativo della piattaforma).
- File separati per gli orari estesi invece di dati di sessione fusi insieme, in linea con la pratica di pubblicare separatamente i file della sessione regolare e degli orari estesi.
- Uno ZIP campione o una guida di mappatura da testare rispetto alla routine di import della tua piattaforma prima di acquistare lo storico completo.
- Intestazioni di colonna esplicite per OHLCV, prezzo rettificato vs. grezzo, ed eventuali campi ausiliari come il conteggio delle transazioni.
Per MT4 e MT5, questo significa far corrispondere esattamente la struttura CSV attesa dalla piattaforma, un passaggio trattato nel dettaglio nella guida all'import di Backtestmarket. Gli utenti di NinjaTrader dovrebbero confermare che la convenzione sui timestamp del vendor sia allineata con la procedura guidata di import di NinjaTrader prima di eseguire un caricamento storico completo.
Quanta storia e granularità servono davvero?
Fai corrispondere la granularità al tuo periodo di detenzione, non il contrario. Una regola pratica comune è campionare a una risoluzione circa 3-5 volte più fine della durata tipica del tuo trade, in modo che una strategia che mantiene posizioni per ore non venga modellata su barre giornaliere, secondo le linee guida sulla granularità per il trading algoritmico.
Come punto di partenza: le strategie intraday richiedono tipicamente diversi anni di storico, le strategie swing traggono solitamente beneficio da un periodo storico più lungo, e le strategie a frequenza molto bassa hanno bisogno di un arco temporale sufficientemente lungo per produrre risultati statisticamente significativi. Riserva i dati tick alle strategie in cui il sequenziamento intrabarra cambia effettivamente il risultato, come la logica di stop e target, dato che le sole barre OHLC lasciano sconosciuto l'ordine dei movimenti di prezzo all'interno della barra. Anche i file tick costano di più da archiviare e sono più lenti da elaborare, quindi valuta questo aspetto rispetto a ciò di cui la tua strategia ha realmente bisogno.
Perché la copertura completa e i pacchetti pronti all'import contano più di quanto i vendor ammettano
La maggior parte dei vendor tratta la divulgazione della copertura come un ripensamento, qualcosa che scopri dopo che è arrivato il link di download. È al contrario. Alcuni vendor hanno costruito dataset a barre da un minuto su forex, metalli, obbligazioni e indici azionari dal 2014, e l'intero valore di quello storico dipende dal fatto che i trader possano verificare la copertura prima del checkout, non dopo che un backtest fallito rivela un gap.
I trader che si scottano non sono distratti. Si fidano semplicemente di una dichiarazione di copertura che non hanno mai testato prima su un file campione.
— Inizio
Ottieni uno snapshot campione prima di impegnarti
Alcuni dataset si allineano direttamente con la checklist trattata sopra: copertura degli strumenti documentata dal 2014, risoluzione a barre da un minuto su forex, metalli, obbligazioni e indici azionari, e file confezionati per l'import diretto in MT4 e MT5 senza riformattazione.
Alcuni pacchetti includono dati OHLCV puliti e informazioni sulla provenienza, e potrebbe essere disponibile assistenza se una colonna o una convenzione di timestamp necessita chiarimenti prima dell'acquisto. Se stai costruendo una strategia attorno a una classe di asset specifica, la pagina dei dati storici forex illustra la copertura degli strumenti e gli intervalli di date per quel mercato specifico. I trader su NinjaTrader possono consultare la guida all'import per NinjaTrader per confermare la formattazione prima dell'acquisto. Visita il catalogo dati di Backtestmarket per richiedere uno snapshot campione e vedere la lista di copertura per gli strumenti che stai testando.
Questo articolo è un'informazione generale, non un sostituto della consulenza di un professionista finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione personale prima di agire in base a quanto riportato qui.
Fonti
- Data QA before Algo Trading backtesting
- Backtesting Validation Checklist: Can You Trust the Results? | ChartMini Blog
- Market Data for Algorithmic Trading: Complete Guide 2026
- Historicaldata
FAQ
Cos'è una lista di copertura dati?
È un documento tecnico che indica quali strumenti, intervalli di date, risoluzioni delle barre e formati di file un dataset storico include, permettendo agli acquirenti di verificarne l'adeguatezza prima dell'acquisto.
Perché la copertura dati è importante per il backtesting?
I gap nella copertura, come strumenti delistati mancanti o sessioni etichettate male, introducono survivorship bias e rendimenti falsi che fanno apparire una strategia migliore o peggiore di quanto sia realmente.
Come posso verificare rapidamente le dichiarazioni di copertura di un vendor?
Apri un file campione, verifica lo schema e la convenzione sui timestamp, riconcilia gli intervalli di date di alcuni simboli con un calendario di borsa, e scansiona righe duplicate o a volume zero.
Backtestmarket fornisce file pronti all'import per MT4 e MT5?
Sì, Backtestmarket confeziona dataset a barre da un minuto per l'import diretto in MT4 e MT5, con colonne e formattazione documentate nella sua guida all'import.
Quanti dati storici mi servono per le strategie intraday?
Le strategie intraday richiedono generalmente 3-5 anni di storico a barre da un minuto, mentre le strategie swing e a bassa frequenza necessitano di un decennio o più per produrre risultati statisticamente significativi.
Consigliati
- Audit First MT5 Backtesting Data: Gap, Timestamp, Ready to Import
- 5 Audits Quants Must Run on Outlier Handled M1 Data Before MT4/MT5
- How to Import CSV Data Into MT4 for Backtesting
- Data Integrity Checks: A Practical Guide to Trustworthy Data
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.