Dati FX affidabili a 1 minuto provengono da quattro fonti pratiche: vendor istituzionali e API, feed abbinati ai broker, archivi gratuiti curati e dataset progettati appositamente per l'importazione. Le barre al minuto funzionano bene per la maggior parte delle strategie swing e intraday; i modelli sensibili all'esecuzione (arbitraggio sullo spread, fill basati sulla latenza) necessitano invece di dati tick. Per i quant che vogliono un dataset pulito, pronto all'uso senza dover costruire una pipeline, EURUSD 1mo di Backtestmarket rappresenta un punto di partenza pratico.
TL;DR:
- Le fonti più affidabili come i vendor istituzionali e le API offrono dati al minuto di livello enterprise, ad alto costo, adatti a infrastrutture di trading sistematico.
- Gli archivi gratuiti e i repository pubblici sono economici ma richiedono un notevole lavoro di pulizia manuale per correggere gap, incongruenze nei timestamp e outlier.
- I feed abbinati ai broker offrono il modeling più accurato dello slippage, poiché originano direttamente dai flussi di esecuzione del broker, il che è fondamentale per le strategie sensibili all'esecuzione.
- Le aspettative di formato e le convenzioni sui timestamp variano; confermare l'allineamento UTC e l'ordine corretto delle colonne previene errori silenziosi nei backtest.
- Backtestmarket fornisce dataset verificati, pronti all'importazione, in formati compatibili con MT4/MT5, risparmiando tempo di sviluppo e riducendo il rischio di bug nei dati.
Indice
- Dove si possono trovare dati forex al minuto?
- Quali formati file e metodi di consegna aspettarsi?
- Perché i dati al minuto presentano gap e picchi, e come correggerli?
- Quanta storia e copertura di coppie servono davvero?
- Come Backtestmarket risolve il problema dei dati al minuto per i quant
- Una checklist orientata all'implementazione prima di fidarsi di un dataset
- Inizia con i dataset a barre al minuto di Backtestmarket
- Dove verificare queste fonti autonomamente
- Fonti
- FAQ
Dove si possono trovare dati forex al minuto?
Ogni fonte di dati forex al minuto rientra in una di quattro categorie, e ciascuna bilancia in modo diverso affidabilità, costo e controllo.
Vendor istituzionali e API. Aziende come ICE e Parameta Solutions aggregano quotazioni da decine di market maker e piattaforme, normalizzando i timestamp e attribuendo i prezzi prima della consegna. Il feed FX consolidato di ICE da solo elabora più di 120 milioni di aggiornamenti al giorno su migliaia di tassi spot e forward. Questi feed arrivano tramite SFTP, connettori cloud o Snowflake, e sono pensati per team che gestiscono infrastrutture di produzione, non per un quant solitario che testa un'idea di mean-reversion nel weekend.
Feed abbinati ai broker. Servizi come PipData attingono direttamente dai flussi di esecuzione dei broker, il che è importante se si vuole modellare lo slippage così come è avvenuto realmente su un broker specifico. Questa attribuzione al broker garantisce parità di esecuzione tra backtest e trading live, cosa che i dati aggregati generici non possono replicare.
Archivi gratuiti e pubblici. Repository come il progetto FX-1-Minute-Data di Philippe Remy su GitHub attingono da HistData e coprono più di 66 coppie a partire dal 2000. Il prezzo è giusto, ma bisogna aspettarsi gap, convenzioni di timestamp incoerenti e zero supporto se qualcosa sembra sbagliato alle 2 di notte.
Pipeline autocostruite. Fare scraping dei terminali dei broker o unire più fonti gratuite offre pieno controllo, ma significa anche essere responsabili di ogni bug. La maggior parte dei team sottovaluta quante ore di ingegneria servano per una pipeline che gestisca correttamente anche solo il passaggio all'ora legale.
- Vendor istituzionali: massima affidabilità, massimo costo, consegna enterprise
- Feed broker: ideali per il modeling dello slippage riproducibile in fase di esecuzione
- Archivi gratuiti: i più economici, ma richiedono un vero lavoro di pulizia
- Autocostruite: pieno controllo, reale sovraccarico ingegneristico
Quali formati file e metodi di consegna aspettarsi?
I dati al minuto si presentano in poche forme prevedibili, e sapere quale si sta ricevendo fa risparmiare ore di lavoro di ingestione in seguito.
- Formati file. Righe CSV o testo semplice in formato OHLC(V) dominano i dataset rivolti al retail. Il Parquet compare quando i volumi crescono, poiché si comprime meglio ed è più veloce da leggere in pandas o in un data warehouse. Le API REST restituiscono tipicamente JSON, adatto per piccoli prelievi ma scomodo per caricamenti storici massivi.
- Metodo di accesso. Le API offrono flessibilità e freschezza dei dati ma aggiungono latenza e, spesso, un costo per chiamata. TraderMade offre dati al minuto a partire dal 2013 e dati tick dal 2016, sia tramite API REST che download in blocco, permettendo di scegliere in base alla necessità di un solo simbolo o dell'intero book. I download ZIP in blocco sono più economici per un backtest una tantum; lo streaming ha senso solo se si esegue anche la strategia dal vivo.
- Convenzioni sui timestamp. Bisogna verificare se le barre sono in UTC o nell'orario locale del broker, e se il timestamp indica l'apertura o la chiusura della barra. Sbagliare questo aspetto sposta silenziosamente ogni segnale del backtest di una barra.
- Importazione in MT4/MT5. Entrambe le piattaforme richiedono un ordine specifico delle colonne e una codifica precisa per i file CSV storici; un delimitatore non corrispondente o una riga di intestazione in più è la causa più comune di fallimento dell'importazione. Prima di dare per scontato che il file sia corrotto, verificare i passaggi di importazione per MetaTrader.
Perché i dati al minuto presentano gap e picchi, e come correggerli?
Ogni fonte di dati forex al minuto ha le sue particolarità, e quelle che colgono di sorpresa i quant sono quasi sempre problemi di timestamp e gap, non i numeri principali.
Le barre mancanti si verificano durante finestre di bassa liquidità, festività e manutenzione dei broker. La soluzione non è riempire ciecamente i vuoti in avanti: bisogna prima verificare se il gap ricade all'interno degli orari normali di negoziazione, poi decidere tra un forward-fill (sicuro per gap brevi) o l'esclusione (più sicura per periodi superiori a qualche minuto). Gli outlier sono più insidiosi, perché un vero picco di 40 pip durante un rilascio dei Non-Farm Payrolls appare identico a un tick errato nei dati grezzi. Prima di eliminare qualcosa che potrebbe essere un vero movimento di prezzo, è opportuno confrontarlo con una seconda fonte o con un calendario di volatilità noto.
- Segnalare i gap più lunghi di 2-3 barre e rivederli individualmente, non tramite cancellazione automatica
- Confrontare i sospetti outlier con una seconda fonte di dati o un calendario economico prima di rimuoverli
- Ricostruire le stime dello spread bid/ask quando è fornito solo un lato, usando uno spread medio mobile per quella coppia e sessione
- Normalizzare ogni timestamp in UTC e registrare il fuso orario originale della fonte per ogni conversione
Consiglio pratico: Tenere un registro delle modifiche ogni volta che si corregge un gap o si rimuove un outlier. Tra sei mesi, quando un risultato di backtest sembrerà troppo bello per essere vero, quel registro sarà l'unico modo per dimostrare che i dati non sono stati silenziosamente ripuliti per ottenere un risultato migliore della realtà.
Il disallineamento dovuto all'ora legale merita una menzione a parte, poiché è uno degli errori silenziosi più comuni nei sistemi di dati forex per il trading a livello di minuto, specialmente quando un dataset mescola l'orario server del broker con l'orario di borsa attraverso le transizioni di marzo e novembre negli Stati Uniti e in Europa.
Quanta storia e copertura di coppie servono davvero?
Gli archivi gratuiti tendono ad essere molto profondi sulle coppie principali. Storie di EUR/USD e USD/JPY che risalgono al 2000 sono comuni nei dataset pubblici, il che è più che sufficiente per testare i regimi di mercato attraverso più cicli di tassi. I vendor commerciali scambiano parte di questa profondità con la coerenza: aggiornano quotidianamente, coprono più cross e raramente presentano le interruzioni di più giorni che affliggono le fonti gratuite.
Quanta storia serve davvero? Una regola approssimativa: il walk-forward testing su almeno due regimi di volatilità completi (un anno di trend e un anno laterale) richiede come minimo diversi anni di dati puliti al minuto, e ancora di più se la strategia opera raramente. Una strategia che scatta cinque volte al giorno necessita di molta meno storia rispetto a una che scatta cinque volte all'anno.
- Coppie principali (EUR/USD, GBP/USD, USD/JPY): storico lungo, generalmente affidabile dalla maggior parte delle fonti
- Cross minori (EUR/GBP, AUD/JPY): copertura discreta dai vendor commerciali, irregolare dagli archivi gratuiti
- Coppie esotiche (USD/TRY, USD/ZAR): spesso scarse, soggette a gap, meglio escluderle o sintetizzarle dalle major piuttosto che fidarsene ciecamente
Quando i dati di una coppia esotica sembrano inaffidabili, non bisogna forzarli in un backtest. È meglio sintetizzare un proxy dalle coppie major correlate oppure limitare la strategia alle coppie i cui dati reggono davvero.
Come Backtestmarket risolve il problema dei dati al minuto per i quant
Backtestmarket pubblica dati intraday puliti a barre al minuto dal 2014, coprendo forex, metalli, obbligazioni e indici azionari, confezionati come download completi pronti per l'importazione diretta in MT4/MT5. Questa impostazione "pronto all'importazione" conta più di quanto sembri: elimina il passaggio di adattamento del formato che consuma ore in ogni progetto di backtest costruito su export grezzi dei vendor.
L'azienda basa i propri dati sulla verifica barra per barra e su rettifiche documentate, supportate dagli ingegneri che raccolgono effettivamente i dati, non da un generico help desk. Il dataset di partenza di punta, EURUSD 1mo, viene fornito come barre al minuto verificate in un formato pronto per MT4/MT5, offrendo ai quant un benchmark noto e pulito su cui testare la propria pipeline.
Prima di fidarsi di qualsiasi dataset, eseguire questa checklist:
- Confrontare un file campione con il checksum fornito
- Verificare a campione una settimana di barre con una seconda fonte
- Confermare che l'allineamento dei timestamp corrisponda alla convenzione attesa dalla propria piattaforma
- Importare un piccolo campione in MT5 prima di impegnarsi in un backtest completo
Una checklist orientata all'implementazione prima di fidarsi di un dataset
Eseguire questo controllo nei primi 15 minuti con qualsiasi nuovo dataset: confermare che i timestamp siano in UTC o chiaramente etichettati diversamente, scandagliare i gap più lunghi di qualche barra, importare un campione in MT5 per individuare precocemente errori di formato, e verificare che i dati bid/ask o di spread esistano realmente prima di dare per scontato di poter modellare lo slippage. Saltare questo passaggio è il modo in cui buoni backtest vengono costruiti su cattivi dati... o viceversa.
— Start
Inizia con i dataset a barre al minuto di Backtestmarket
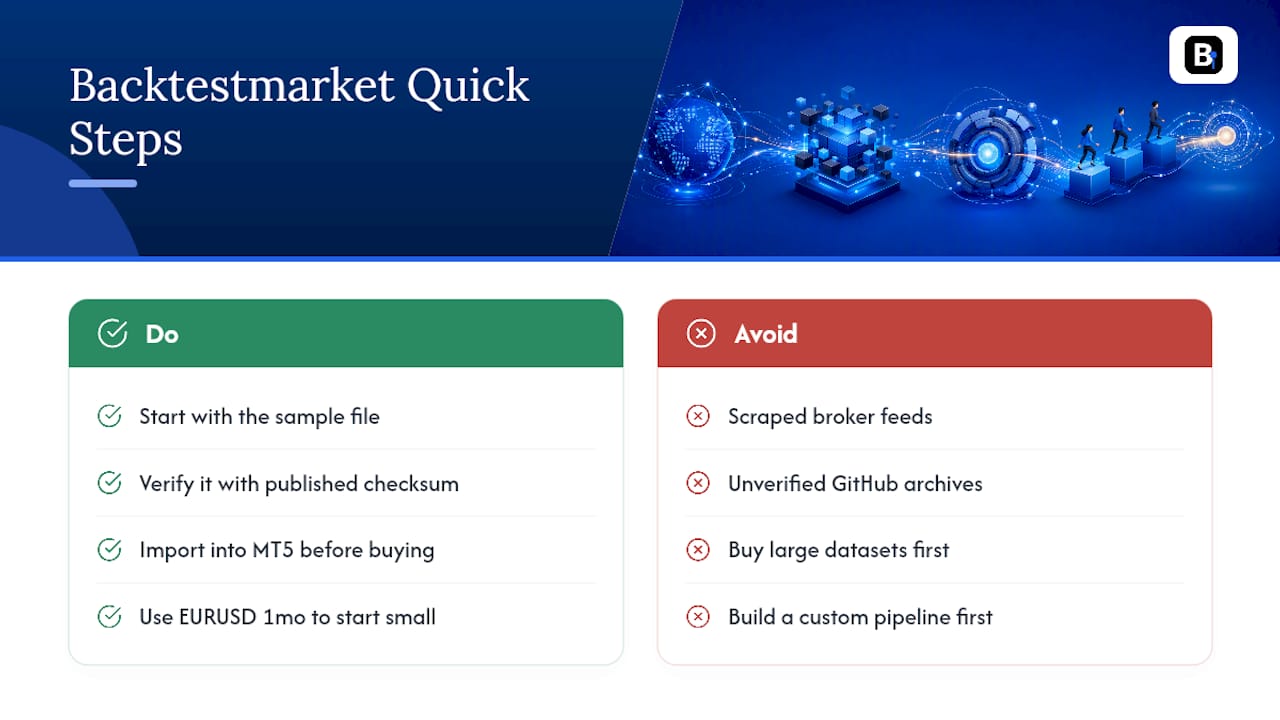
Backtestmarket è l'alternativa pratica al mettere insieme una pipeline di dati partendo da feed broker fatti a mano con scraping o da archivi GitHub non verificati: ogni dataset viene fornito già pulito, verificato tramite checksum e formattato per l'importazione diretta in MT4/MT5, permettendo di risparmiare le settimane di lavoro ingegneristico che una pipeline autocostruita richiede solitamente.
Per chi vuole iniziare in piccolo, EURUSD 1mo è pensato esattamente per questo: una singola coppia major, una dimensione file gestibile e una storia sufficiente per eseguire un vero walk-forward test senza dover prima impegnarsi in un acquisto più grande. I trader che necessitano di una copertura più ampia su più strumenti dovrebbero consultare il catalogo completo Historical Data, che copre forex, metalli, obbligazioni e indici nello stesso formato pronto all'importazione. Chiunque prelevi dataset su base ricorrente, anziché come acquisto una tantum, può consultare l'Annual Plan per i prezzi attuali e l'accesso continuativo.
Iniziare con il file campione, verificarlo rispetto al checksum pubblicato, e importarlo in MT5 prima di acquistare qualcosa di più grande. Quel controllo di quindici minuti rivela più sulla reale qualità di un dataset di quanto possa fare qualsiasi descrizione del prodotto.
Dove verificare queste fonti autonomamente
Per l'accesso diretto: l'archivio gratuito di HistData e il repository GitHub FX-1-Minute-Data offrono entrambi barre al minuto senza costi, mentre la documentazione API di TraderMade e i feed abbinati ai broker di PipData mostrano come si presenta realmente la consegna commerciale di dati al minuto e tick.
Fonti
- philipperemy/FX-1-Minute-Data: HISTDATA - Dataset ...
- Pipdata
- High Quality Intraday Forex Data | TraderMade
- ICE OTC Data Services - Foreign Exchange (FX) | ICE Developer Portal
FAQ
Dove posso trovare dati forex?
I dati forex provengono da vendor istituzionali, feed abbinati ai broker, archivi pubblici gratuiti e dataset progettati appositamente per il backtesting. Per dati a barre al minuto pronti da importare in MT4 o MT5 senza ulteriore pulizia, il catalogo Historical Data di Backtestmarket copre il forex insieme a metalli, obbligazioni e indici azionari.
Esiste un'API gratuita per i dati forex?
Esistono opzioni gratuite, principalmente tramite archivi come HistData e il progetto GitHub FX-1-Minute-Data, che copre più di 66 coppie a partire dal 2000. Richiedono una pulizia manuale per gap e incongruenze nei timestamp prima dell'uso in un backtest serio.
Dove posso trovare dati forex storici gratuiti a 1 minuto?
I repository pubblici su GitHub e siti come HistData sono le fonti gratuite più comuni per i dati forex a 1 minuto, con alcuni archivi che risalgono al 2000. Bisogna aspettarsi di dedicare tempo reale alla validazione di gap e outlier, poiché le fonti gratuite raramente includono strumenti di verifica o supporto.
Dovrei usare dati al minuto o dati tick per il mio backtest?
Le barre al minuto funzionano bene per la maggior parte delle strategie intraday e swing, poiché catturano una struttura intraday sufficiente per testare accuratamente entrate, uscite e regole di rischio. I dati tick diventano necessari solo quando il modello dipende da dettagli a livello di esecuzione come le dinamiche dello spread o la tempistica sotto il secondo.
Consigliati
- Minute Bar Data: What Quants Need for Reliable Backtests
- 5 Audits Quants Must Run on Outlier Handled M1 Data Before MT4/MT5
- Fixing MT4 Missing Data: A Complete Recovery Guide
- How to Import Historical Data in MetaTrader 4 & 5
Risorse correlate
Esplora i dati storici forex di BacktestMarket per mettere in pratica le idee di questo articolo.