L'ora legale (daylight saving time, DST) non cambia la natura di un contratto future, ma sposta l'orologio rispetto al quale il contratto viene quotato. Gli exchange che seguono l'orario statunitense cambiano insieme agli USA. Le borse e i trader europei cambiano in date diverse. Per alcune settimane ogni primavera e autunno, la stessa sessione si trova a due orari UTC differenti, e un backtest che ignora questo dettaglio colloca le barre fuori posto di un'ora. La soluzione è memorizzare ogni barra in un riferimento fisso come UTC, tenere le regole di sessione locali dell'exchange in un livello separato, e usare un data set i cui timestamp seguono un'unica convenzione documentata tutto l'anno.
TL;DR
- Gli orologi statunitensi e quelli europei cambiano in date diverse, quindi il divario tra New York o Chicago e Londra o Francoforte risulta sfalsato di un'ora per circa tre settimane in primavera e una settimana in autunno.
- Gli exchange pubblicano modifiche temporanee agli orari per quelle settimane. ICE Futures Europe lo ha fatto per i periodi dall'8 al 27 marzo e dal 25 al 30 ottobre 2026.
- Nei timestamp in ora locale (wall-clock), un'ora scompare in primavera e un'ora si ripete in autunno. Le barre di quell'ora possono essere perse, duplicate o unite.
- Memorizza le barre in UTC, applica la logica di sessione separatamente, e testa la tua strategia specificamente sulle settimane di transizione.
- Dati minute-bar puliti con timestamp documentati eliminano la fonte più comune di errori legati al DST prima ancora che il backtest cominci.
Indice
- Perché gli orari dei future cambiano con l'ora legale
- Orari dei future rispetto all'apertura del mercato azionario
- Cosa succede ai timestamp nei giorni di transizione
- Come gestire il DST in un backtest sui future
- Perché è il dato stesso a decidere il risultato
- Un esempio pratico: la stessa apertura in tre settimane diverse
- Il nostro punto di vista
- Partire da dati minute-bar puliti
- FAQ
- Fonti
Perché gli orari dei future cambiano con l'ora legale
La maggior parte dei future statunitensi è legata all'orario degli exchange USA. CME Globex, ad esempio, viene descritto in un progetto di calendario open-source come attivo dalla domenica alle 17:00 al venerdì alle 16:00 ora di Chicago, con una pausa giornaliera di manutenzione dalle 16:00 alle 17:00 (qkt trading calendars). Quell'orario è fisso rispetto all'ora locale di Chicago. Quando Chicago passa dall'ora solare a quella legale (o viceversa), la sessione resta alle 17:00 in orario locale, ma il suo equivalente in UTC si sposta di un'ora.
Questo è l'intero meccanismo. Nulla cambia riguardo al contratto in sé. Ciò che cambia è l'offset tra l'ora locale dell'exchange e quella di tutti gli altri.
La complicazione sta nel fatto che i paesi non cambiano l'ora insieme. Secondo il calendario ICE Endex 2026, l'orario della costa est statunitense è passato a EDT (UTC−4) l'8 marzo ed è tornato a EST (UTC−5) il 1° novembre, mentre l'Europa centrale è passata a CEST (UTC+2) il 29 marzo ed è tornata a CET (UTC+1) il 25 ottobre (ICE Endex, DST trading hours 2026). Tra l'8 e il 29 marzo, New York era già in ora legale mentre Francoforte era ancora in ora solare. Tra il 25 ottobre e il 1° novembre è avvenuto il contrario.
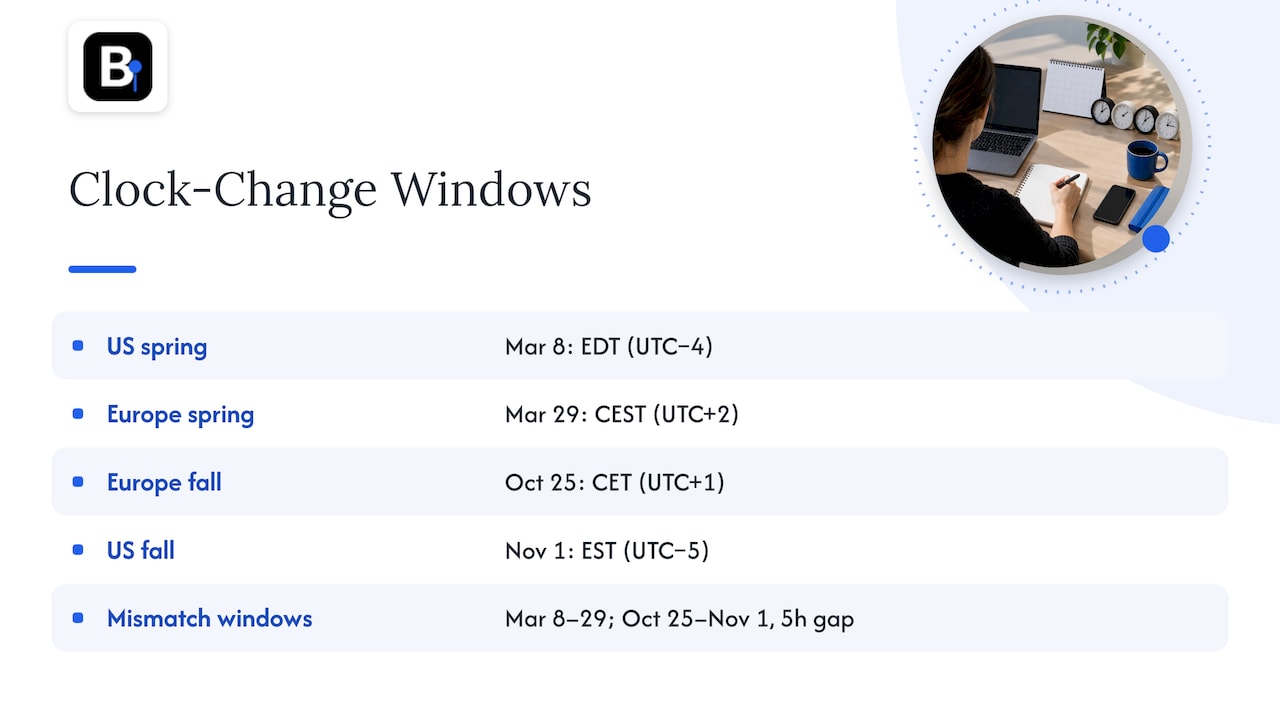
Durante quelle finestre temporali, il divario tra New York e Francoforte è di 5 ore invece delle solite 6. Un'apertura delle 9:30 a New York cade alle 14:30 a Berlino invece che alle 15:30. La documentazione di Backtrader usa esattamente questo esempio: un'apertura delle 9:30 US/Eastern corrisponde di norma alle 15:30 a Berlino, ma può cadere alle 16:30 o alle 14:30 quando le due regioni non sono allineate (Backtrader datetime management).
Gli exchange pubblicano modifiche temporanee agli orari
Gli exchange non lasciano questo aspetto ai trader. ICE Futures Europe ha emesso la Circolare 26/022 il 20 febbraio 2026, annunciando modifiche temporanee agli orari di trading, ai periodi di settlement designati e agli orari di scadenza per alcuni contratti, poiché l'ora legale statunitense e la British Summer Time divergono. I periodi interessati sono stati dall'8 al 27 marzo e dal 25 al 30 ottobre 2026, dopodiché gli orari sono tornati alla normalità (ICE Futures Europe Circular 26/022).
Il modello si ripete ogni anno, anche se le date esatte cambiano. L'ora legale statunitense va dalla seconda domenica di marzo alla prima domenica di novembre, mentre quella europea va dall'ultima domenica di marzo all'ultima domenica di ottobre. Controlla la circolare di ciascun exchange per l'anno in corso prima di fidarti di un calendario dell'anno precedente.
Non tutte le piazze seguono l'orario statunitense
Alcuni exchange legati all'orario USA si trovano in paesi che non osservano affatto il DST. Il Gulf Mercantile Exchange specifica che Singapore è 14 ore avanti rispetto al Central Standard Time statunitense e Dubai è 10 ore avanti, con ciascuna differenza che si riduce di un'ora quando è in vigore il Central Daylight Time, poiché né Singapore né Dubai osservano l'ora legale (GME trading hours). L'ASX comunica ai propri utenti che gli orari del calendario ASX 24 variano leggermente in base ai cambiamenti dell'ora legale statunitense, e rimanda alle specifiche dei contratti per la conferma a livello di singolo prodotto (ASX schedule timings).
Quindi una sessione future può spostarsi rispetto al tuo orologio per due motivi distinti: perché l'exchange di riferimento cambia l'ora, oppure perché lo fa la tua posizione. Un portafoglio multi-mercato si scontra con entrambi.
Orari dei future rispetto all'apertura del mercato azionario
Il mercato azionario cash è più semplice. La sessione regolare di NYSE e Nasdaq è definita in orario Eastern, alle 9:30 locali, quindi apre sempre alle 9:30 a New York. Ciò che si sposta è lo stesso elemento dei future: l'equivalente in UTC, Londra o Francoforte. L'esempio di Backtrader citato sopra mostra come un'apertura delle 9:30 a New York corrisponda a orari diversi a Berlino a seconda di quale lato ha già effettuato il cambio.
I future sono diversi perché vengono scambiati quasi 24 ore su 24, con una pausa giornaliera di manutenzione, e molti contratti hanno finestre di settlement e orari di scadenza legati a uno specifico orologio locale. Quando l'exchange pubblica una modifica temporanea a un periodo di settlement, come ha fatto ICE nel 2026, questo influisce sul prezzo giornaliero che la tua strategia potrebbe usare. Se fai il backtest di future su indici azionari confrontandoli con le sessioni cash dell'indice, l'offset conta anche in quel caso. La nostra guida su sessioni cash e future per gli indici spiega come si relazionano i due calendari.
Cosa succede ai timestamp nei giorni di transizione
È qui che i backtest si rompono. L'ora locale (wall-clock) ha due difetti nei giorni di transizione: un'ora che non accade mai, e un'ora che accade due volte.
Il Cboe Futures Exchange documenta questo in modo diretto. Nella sua specifica PITCH, il campo Time conta i secondi dall'inizio del giorno di calendario Central Time, calcolato a partire dall'ora locale Central. In un giorno di passaggio all'ora legale (spring-forward), i valori da 02:00:00 a 02:59:59 non compaiono mai. In un giorno di ritorno all'ora solare (fall-back), i valori da 01:00:00 a 01:59:59 compaiono due volte (Cboe futures PITCH specification). La specifica indica l'Epoch Time o il Midnight Reference del feed come il modo per distinguere i valori ripetuti. Questo comportamento appartiene a quel feed specifico, non a tutte le piazze future, quindi la convenzione di ciascuna fonte va verificata singolarmente.
Le conseguenze pratiche per un file minute-bar sono facili da prevedere:
| Transizione | Cosa fa l'ora locale | Cosa va storto in un file di dati |
|---|---|---|
| Passaggio all'ora legale | Un'ora viene saltata | Un buco nella serie che il codice può interpretare come dato mancante, oppure barre spostate così che la sessione sembri un'ora più corta |
| Ritorno all'ora solare | Un'ora si ripete due volte | Timestamp duplicati, barre sovrascritte o unite, volume raddoppiato in una barra |
| Settimane di sfasamento (USA ed Europa non allineati) | L'offset tra le regioni cambia di un'ora | Indicatori basati sulla sessione, come le aperture giornaliere o logiche di range del mattino, scattano un'ora prima o dopo |
Nulla di tutto questo emerge in una statistica riassuntiva. La curva dei profitti di una strategia può sembrare a posto nel complesso, mentre una manciata di operazioni nelle settimane di transizione vengono eseguite all'orario sbagliato. Per le strategie che operano in una finestra specifica, come i primi 30 minuti dopo l'apertura cash, sono proprio quelle operazioni a fare la differenza.
Come gestire il DST in un backtest sui future
L'approccio è lo stesso qualunque sia la piattaforma usata. Separa tre questioni: quale momento rappresenta una barra, cosa dicono le regole di sessione dell'exchange, e come vuoi che gli orari vengano visualizzati.
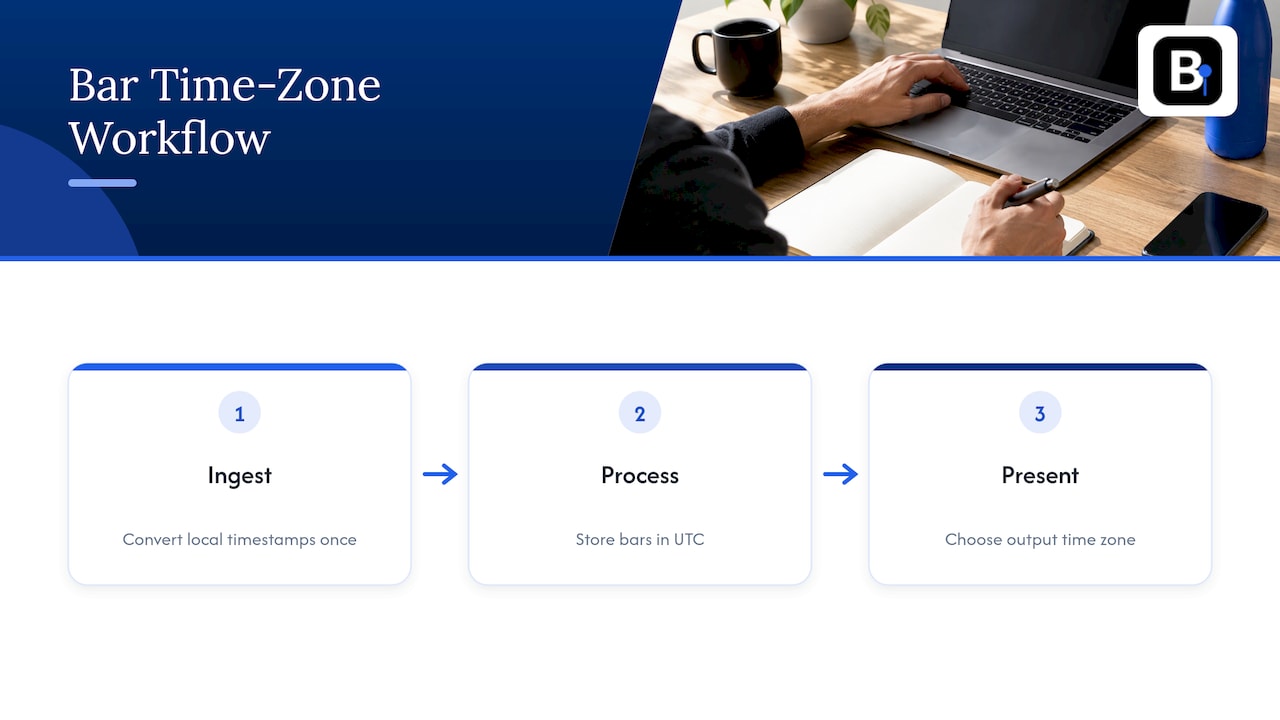
1. Scegli un unico riferimento temporale per le barre
Memorizza ed elabora le barre in UTC, o in un altro offset fisso. L'UTC non ripete né salta mai un'ora, quindi una barra minute-bar ha esattamente un solo timestamp possibile. La specifica STP FIX di CME adotta lo stesso approccio: richiede l'UTC per i campi LastUpdateTime, StartTime ed EndTime, nel formato YYYYMMDD-HH:MM:SS.ns, e non accetta offset di fuso orario (CME STP FIX Trade Capture Report Request).
Se i tuoi dati arrivano in ora locale, convertili una sola volta nella fase di ingestione. La documentazione di Backtrader segnala che per impostazione predefinita non altera i datetime forniti dalla fonte, e permette di passare un fuso orario affinché i timestamp di origine vengano convertiti nella sua rappresentazione interna simile a UTC. Il fuso orario di output viene trattato come una scelta di presentazione separata ed esplicita (Backtrader datetime management). La lezione si generalizza: normalizza in entrata, localizza in uscita.
Approfondiamo questo tema nella nostra guida tre passaggi per normalizzare i fusi orari.
2. Tieni la logica di sessione separata dalla griglia delle barre
L'apertura di una sessione giornaliera è una regola legata all'orario locale dell'exchange, non a un'ora UTC. La documentazione di qkt traccia la stessa linea: le barre poggiano su una griglia UTC fissa, mentre gli indicatori di sessione usano le ore UTC configurate nella strategia (qkt trading calendars). Questo significa che una strategia ancorata "all'apertura di Chicago" ha bisogno di una regola che si sposti di un'ora in UTC quando Chicago cambia l'ora. Un'ora UTC fissata nel codice funziona per metà dell'anno ed è sbagliata per l'altra metà.
Scrivi la sessione come "17:00 America/Chicago" e lascia che un database di fusi orari calcoli l'orario UTC per ogni data, invece di sommare o sottrarre una costante.
3. Testa le settimane di transizione separatamente
Estrai le tre o quattro settimane intorno a ogni cambio d'ora, in ogni anno del tuo campione, e verifica:
- Il numero di barre nel giorno del passaggio all'ora legale corrisponde a quanto implica il calendario dell'exchange, con un'ora di trading in meno e nessun buco inatteso altrove.
- Il giorno del ritorno all'ora solare non presenta timestamp duplicati né un'ora di volume accumulato in un'unica barra.
- Nelle settimane di sfasamento, l'apertura giornaliera, la chiusura ed eventuali indicatori di range di sessione sono allineati con il calendario pubblicato dall'exchange per quell'anno.
- Le operazioni vicine alla transizione vengono eseguite nell'orario previsto dalla tua regola, non con un'ora di scarto.
Se i risultati in quelle settimane differiscono nettamente dal resto dell'anno, la causa è di solito il dato o la gestione degli orari, non la strategia.
4. Ricorda l'offset proprio della piattaforma
Se fai i test in MetaTrader, l'orario del server della piattaforma ha un proprio offset e una propria convenzione DST, questione separata da quella dell'exchange. Consulta la nostra guida su come correggere l'offset GMT in MT4 per il timing degli expert advisor, e come correggere gli errori DST nei dati minute forex per il problema parallelo nelle coppie valutarie. La guida agli orari delle sessioni forex spiega come le sovrapposizioni si spostano con le stagioni.
Perché è il dato stesso a decidere il risultato
Il codice può correggere solo ciò che il dato gli permette di correggere. Se un file mescola convenzioni di timestamp, passa da locale a UTC a metà percorso, o ha barre mancanti nelle ore di transizione, nessuna logica di strategia per quanto accurata può recuperare la verità. Finisci per indovinare quale, tra due ore identiche in apparenza, sia quella giusta.
Tre caratteristiche rendono un data set di future sicuro per i test sensibili al DST:
- Un'unica convenzione di timestamp documentata su tutta la storia, così non devi mai dedurla dal dato.
- Nessun buco o duplicato nelle ore di transizione, verificato barra per barra.
- Rettifiche documentate, così sai quando una serie è stata rettificata (back-adjusted) per i rollover dei contratti e in che modo.
Sono gli standard a cui teniamo i nostri stessi dati. Uno standard rigoroso sui dati non serve solo ai test condotti da persone: anche il backtesting guidato dall'AI eredita ogni errore di timestamp che gli viene fornito e lo ripete su larga scala.
Un esempio pratico: la stessa apertura in tre settimane diverse
Prendiamo una strategia che va long su un future su indice azionario all'apertura cash delle 9:30 a New York ed esce 30 minuti dopo. Nel 2026, usando le date ICE Endex sopra riportate, l'offset tra New York e Francoforte è il seguente.
| Settimana | Orario New York | Orario Francoforte | Offset |
|---|---|---|---|
| Inizio febbraio (entrambe in ora solare) | EST, UTC−5 | CET, UTC+1 | 6 ore |
| Metà marzo, dopo l'8 marzo e prima del 29 marzo | EDT, UTC−4 | CET, UTC+1 | 5 ore |
| Inizio aprile (entrambe in ora legale) | EDT, UTC−4 | CEST, UTC+2 | 6 ore |
L'apertura delle 9:30 è alle 14:30 UTC a inizio febbraio, ma alle 13:30 UTC in aprile. Una regola codificata come "entra alle 14:30 UTC" è corretta per le settimane invernali e in ritardo di un'ora per quelle estive, quindi entrerebbe dopo il movimento di apertura e perderebbe parte della finestra prevista. Una regola codificata come "entra alle 15:30 Francoforte" è corretta solo quando entrambe le regioni si trovano sullo stesso lato del proprio cambio d'ora.
Entrambi gli errori producono risultati apparentemente plausibili. Il primo è invisibile a meno che tu non confronti gli ingressi con il range di apertura. Per questo il controllo al punto 3 sopra è così specifico: confronta gli orari di ingresso con l'orologio locale dell'exchange, settimana per settimana.
Il nostro punto di vista
La maggior parte dei problemi di DST che vediamo descritti dai trader inizia allo stesso modo: la strategia sembrava a posto, i dati sembravano a posto, e l'orologio era la terza cosa che nessuno aveva controllato. Un backtest è affidabile solo quanto i suoi timestamp.
Raccogliamo e verifichiamo i nostri dati minute-bar tenendo presente proprio questo. I nostri data set risalgono al 2014 e coprono forex, metalli, obbligazioni e indici azionari, con una verifica accurata barra per barra e rettifiche documentate. Si scaricano come file completi pronti per l'importazione in MT4 e MT5, così parti da una serie coerente invece che da un mosaico da ripulire.
Quando emerge una domanda sui timestamp, parli direttamente con gli ingegneri che raccolgono i dati. Pensiamo che questo sia il modo giusto di gestire un'attività sui dati: chi sa come è stato costruito un file dovrebbe essere la persona che risponde.
Inizia
Partire da dati minute-bar puliti
Se testi strategie legate ai future o agli indici e vuoi eliminare l'incertezza sui timestamp prima di iniziare a testare, parti dai nostri set di dati storici: download una tantum di dati minute-bar puliti dal 2014, inclusi dati futures back-adjusted e bundle per classe di asset, pronti per MT4 e MT5. Il Piano Annuale costa 119 € all'anno.
Se gestisci anche strategie automatizzate, i nostri expert advisor sono costruiti per la gestione di portafoglio e strategie automatizzate sulle stesse piattaforme.
FAQ
L'ora legale influisce sugli orari di trading dei future?
Sì. Gli exchange pubblicano modifiche temporanee quando gli orologi statunitensi ed europei non sono allineati. Per il 2026, ICE Futures Europe ha annunciato modifiche agli orari di trading, ai periodi di settlement e agli orari di scadenza per alcuni contratti dall'8 al 27 marzo e dal 25 al 30 ottobre, dopodiché gli orari tornano alla normalità (Circolare 26/022). La circolare dell'exchange relativa all'anno in corso è il calendario da seguire.
Perché i cambi d'ora in USA ed Europa avvengono in date diverse?
Ogni regione stabilisce la propria regola. Nel 2026 gli USA hanno cambiato l'ora l'8 marzo e il 1° novembre, mentre l'Europa centrale lo ha fatto il 29 marzo e il 25 ottobre (calendario ICE Endex). Tra queste date, l'offset tra le due regioni è di un'ora diverso dal solito.
Cosa succede ai timestamp quando cambiano gli orologi?
Dipende dalla convenzione del feed. Nel feed PITCH del Cboe Futures Exchange, che usa l'ora locale Central, l'ora saltata non compare mai in primavera e l'ora ripetuta compare due volte in autunno (specifica Cboe). Memorizzare le barre in UTC evita entrambi i problemi.
L'ora legale cambia l'orario di apertura del mercato azionario statunitense?
No. La sessione regolare apre comunque alle 9:30 Eastern. Ciò che cambia è l'orario equivalente in UTC o in un altro paese, che si sposta di un'ora quando le due regioni seguono calendari di cambio d'ora diversi (esempio Backtrader).
Fonti
- ICE Futures Europe Circular 26/022: Temporary Changes to Trading Hours
- ICE Endex: Daylight Saving Time trading hours (2026)
- ASX 24 schedule timings
- Gulf Mercantile Exchange trading hours and holiday calendar
- Backtrader datetime management
- qkt trading calendars
- Cboe futures PITCH specification, time reference fields
- CME STP FIX Trade Capture Report Request
Consigliati
- Ora legale nel forex: come correggere gli errori DST nei dati minute
- Come correggere l'offset GMT in MT4 per un timing preciso degli EA
- Evita errori di un'ora: tre passaggi per normalizzare i fusi orari per gli sviluppatori
- Dati future continui: come costruirli e utilizzarli
Risorse correlate
Scopri i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.