Un backtest di hedging affidabile richiede cinque elementi che un semplice grafico dei prezzi non fornisce mai: barre a un minuto sincronizzate del sottostante, catene di opzioni complete con bid/ask e open interest, superfici di volatilità implicita, greche per singolo contratto, e identificatori di contratto che sopravvivono alla scadenza. Richiede anche quattro passaggi di validazione: test di integrità point-in-time, un modello di fill realistico legato all'open interest, walk-forward testing out-of-sample e controlli di sensibilità sui costi di transazione. Se salti anche solo uno di questi passaggi, i numeri del tuo hedge error sono pura fantasia.
TL;DR:
- Backtest di hedging affidabili richiedono barre a un minuto sincronizzate, catene di opzioni complete con bid/ask, volatilità implicita, greche e identificatori di contratto per evitare errori nascosti.
- Passaggi di validazione come i test di integrità point-in-time, modelli di fill realistici e controlli di sensibilità sono essenziali; saltarli porta a risultati fittiziamente ottimistici.
- L'uso di dataset che contengono contratti scaduti e copertura storica completa previene il survivorship bias e riflette performance out-of-sample più accurate.
- I backtest devono incorporare flag per eventi macro e correzioni per i periodi ad alta volatilità per evitare di sovrastimare la robustezza dell'hedge durante i grandi movimenti di mercato.
- I vendor che forniscono dati puliti, con timestamp e completamente sincronizzati, uniti a una validazione rigorosa, offrono un risparmio di tempo significativo e risultati più affidabili rispetto alla costruzione di pipeline interne.
Sommario
- Hedging Backtesting Data: Di Cosa Ha Davvero Bisogno il Tuo Dataset
- Come il Lookahead e il Survivorship Bias si Insinuano nei Backtest di Hedging
- Costruire una Pipeline Riproducibile per Dati di Hedging Point-in-Time
- Validare una Strategia di Hedging Senza Illudersi
- Cosa Cercare in un Vendor di Dati per l'Hedging
- Perché gli Eventi Macro Devono Far Parte del Tuo Backtest di Hedging
- Costruire o Comprare: Dove Investire le Tue Ore di Ingegneria
- Ottieni Dati di Hedging Point-in-Time Senza Costruirli da Solo
- Fonti
- FAQ
Hedging Backtesting Data: Di Cosa Ha Davvero Bisogno il Tuo Dataset
La maggior parte dei trader scopre a proprie spese che una serie di prezzi pulita non dice nulla su come si sarebbe effettivamente comportato un delta hedge. Serve la catena di opzioni stessa, nel momento esatto in cui la tua strategia l'avrebbe negoziata, perché è la volatilità implicita, non il movimento del prezzo spot, a guidare la maggior parte del P&L in un book di opzioni con hedge.
Ecco l'elenco a livello di campo che separa un dataset da ricerca vera da uno puramente decorativo:
- Bid/ask e prezzo dell'ultimo scambio per contratto. I backtest basati sul mid-price sovrastimano sistematicamente le performance perché i fill reali avvengono al bid o all'ask, non al punto medio.
- Timestamp del best bid/ask. Senza un timestamp sulla quotazione stessa, non puoi sapere se il prezzo contro cui stai negoziando fosse effettivamente live nel momento in cui il tuo segnale è scattato.
- Volatilità implicita per strike ed expiration. L'IV è la vera variabile negoziabile nella maggior parte delle strategie di hedging, e va catturata allo stesso timestamp del sottostante.
- Greche (delta, gamma, vega) per contratto. Guidano il position sizing e i trigger di ribilanciamento; ricalcolarle da un'IV non aggiornata introduce errori silenziosi.
- Open interest e volume scambiato. L'OI indica se un contratto era abbastanza liquido da essere eseguito alla dimensione assunta, il che conta enormemente per le strategie di tail-hedge che negoziano opzioni molto out-of-the-money.
- Identificatori di contratto, exchange e moltiplicatore. Le corporate action e gli aggiustamenti di contratto si rompono silenziosamente se abbini i dati solo per strike ed expiration invece che tramite un contract ID stabile.
Il sottostante e la catena di opzioni devono condividere timestamp as-of sincronizzati. Un errore comune e costoso è prelevare le chiusure end-of-day del sottostante confrontandole con quotazioni di opzioni catturate a un cutoff time diverso; il disallineamento risultante si manifesta come un hedge error fantasma che non ha nulla a che fare con la tua strategia. Una tesi di hedging basata su SPX costruita su dati OptionMetrics e WRDS lo dimostra chiaramente: prezzi del sottostante sincronizzati più dati completi sulla catena di opzioni, inclusi strike, expiration e greche, non sono extra opzionali, sono il requisito di base per qualsiasi esercizio di hedging che voglia avere un senso out-of-sample.
La retention conta quanto la copertura. I dataset che eliminano i contratti scaduti dopo che smettono di essere negoziati introducono silenziosamente survivorship bias in qualsiasi strategia che rolla posizioni o valuta un universo storico. Conserva ogni contratto mai esistito nella tua finestra temporale, taggato con la sua expiration e il suo stato di delisting.
Sullo storage, Parquet con uno schema esplicito batte il CSV grezzo per qualsiasi cosa oltre un rapido prototipo, poiché preserva i tipi di dato e comprime meglio su milioni di righe contract-day. Qualunque formato tu scelga, documenta lo schema: contract ID, exchange, moltiplicatore, strike, expiration e la convenzione del timestamp as-of. I tassi di interesse e le assunzioni sui dividendi richiedono lo stesso rigore. Conserva la curva dei tassi effettiva e il calendario dei dividendi discreti usati al momento del pricing invece di un'assunzione flat unica, poiché i motori di pricing che assumono tassi costanti in un backtest pluriennale valuteranno male gli hedge a lunga scadenza in modi che emergono solo quando confronti i risultati con il decay realizzato.
Come il Lookahead e il Survivorship Bias si Insinuano nei Backtest di Hedging
Ogni risultato di backtest gonfiato risale a uno di un ristretto gruppo di errori ricorrenti. La buona notizia è che ognuno ha un test concreto eseguibile in un pomeriggio.
- Leakage delle statistiche derivate. Se la tua strategia usa l'IV rank o il percentile dell'IV come segnale, ricalcola quella statistica usando solo i dati disponibili prima di ogni punto decisionale, poi confrontala con quella fornita dal dataset. Una discrepanza significa che il vendor ha calcolato la statistica usando l'intera finestra storica, inclusi dati futuri che la tua strategia non avrebbe potuto vedere.
- Drift da restatement e versioning. Preleva lo stesso intervallo di date fisso due volte, a distanza di una settimana, e confronta i risultati riga per riga. Se i valori cambiano senza una correzione documentata, il dataset viene ristabilito (restated) dietro le quinte, e qualsiasi backtest eseguito ogni notte contro di esso produrrà risultati incoerenti nel tempo.
- Errori di timing sull'open interest. L'OI viene spesso riportato come dato del giorno successivo, non dello stesso giorno. Verifica se il tuo feed usa OI preliminare o finalizzato, e se usa numeri finalizzati, trattalo come un rischio di look-ahead per qualsiasi filtro di liquidità basato sull'OI.
- Cecità sugli spread nelle settimane di eventi. Earnings, decisioni FOMC e pubblicazioni CPI allargano gli spread bid-ask ben oltre i giorni di trading normali. Un backtest che esegue fill con un'assunzione di spread statica attorno a questi eventi sovrastimerà la qualità dell'hedge proprio quando conta di più.
I fallimenti di integrità point-in-time come restatement, leakage delle statistiche derivate, survivorship e drift live-vs-storico si presentano ripetutamente nei dataset dei vendor, e condividono una caratteristica comune: ognuno è rilevabile con un controllo semplice e automatizzabile piuttosto che con un test statistico complesso.
Consiglio pratico: Integra il diff del re-pull e il ricalcolo delle statistiche derivate nella tua pipeline di continuous integration, non solo nella checklist di onboarding. I vendor aggiornano la metodologia silenziosamente, e un dataset che ha superato i controlli di integrità a gennaio può derivare silenziosamente entro giugno.
Aggiungi moltiplicatori conservativi degli spread per le settimane di eventi al tuo modello di fill invece di assumere che lo spread di un giorno normale valga anche nelle finestre ad alta volatilità. Questo singolo aggiustamento tende a colmare una parte significativa del divario tra performance di hedge backtestate e live per le strategie che negoziano attorno a eventi macro programmati.
Costruire una Pipeline Riproducibile per Dati di Hedging Point-in-Time
Un backtest di hedging è affidabile quanto la pipeline che ha prodotto i suoi input. Tratta la preparazione dei dati come un processo in cinque fasi, e versiona ogni fase in modo da poter riprodurre un risultato mesi dopo.
- Estrai con snapshot congelati. Preleva i dati come un estratto versionato e immutabile legato a una data e ora specifiche di pull. Non interrogare mai direttamente un database live all'interno del tuo loop di backtest, poiché i dati sottostanti possono cambiare tra un'esecuzione e l'altra.
- Mantieni e normalizza i contratti. Conserva ogni contratto, inclusi quelli scaduti, e standardizza le etichette di strike e moneyness in tutto il tuo universo, in modo che una put out-of-the-money del 5% nel 2019 sia confrontabile con una del 2026.
- Allinea i timestamp e interpola con cura. Costruisci una griglia moneyness-maturity e definisci regole di interpolazione esplicite per gli strike mancanti invece di scartarli silenziosamente o riportare in avanti quotazioni non aggiornate.
- Applica un modello di fill realistico. Usa un parametro alpha conservativo tra 0,3 e 0,7 per simulare dove, all'interno dello spread bid-ask, avresti realisticamente ottenuto il fill, combinato con uno sconto di liquidità basato sull'OI che penalizza i contratti sottili più pesantemente di quelli liquidi.
- Prepara per l'import e conserva gli hash. Esporta in un layout pronto per MT4/MT5, e conserva un hash di ogni estratto insieme ai risultati del tuo backtest, così puoi dimostrare esattamente quale versione del dataset ha prodotto quale numero di performance.
Prima di preparare il pacchetto finale, ripercorri questa breve lista di verifica:
- Conferma che il numero di contratti dell'estratto corrisponda alla dimensione attesa dell'universo per quella data.
- Verifica a campione cinque contract-day casuali confrontandoli con una seconda fonte indipendente.
- Verifica che la documentazione dello schema corrisponda al layout effettivo delle colonne nel file.
- Conferma che i contratti scaduti compaiano nel file storico, non solo quelli attivi.
Questa sequenza suona procedurale, ma saltare anche una sola fase tende a emergere in seguito come un divario inspiegabile tra risultati backtestati e live. Le guide su import dati MT5 e gestione dei gap di calendario coprono la meccanica dell'allineamento dei timestamp e dei confini di sessione con maggiore profondità se il tuo universo di strumenti copre più calendari di exchange.
Validare una Strategia di Hedging Senza Illudersi
Suddividi i tuoi dati cronologicamente in tre blocchi: in-sample per la calibrazione, validation per il tuning dei parametri, e out-of-sample per il numero che effettivamente riporterai. Non lasciare mai che le informazioni del blocco out-of-sample tocchino la selezione del modello, e ripeti la suddivisione su più finestre rolling usando un protocollo walk-forward invece di un singolo taglio statico.
Uno studio del 2026 sulle osservazioni standardizzate di volatilità implicita ha valutato previsioni dal 2018 al 2023 e ha scoperto che normalizzare l'IV per moneyness e maturity riduce in modo significativo i falsi segnali che derivano da un mix di strike che cambia nel tempo. Questo passaggio di normalizzazione appartiene alla tua pipeline prima di qualsiasi suddivisione di validazione, non dopo.
Anche il resampling consapevole del regime conta. Un block bootstrap che rispetta il clustering della volatilità, piuttosto che mescolare i singoli giorni in modo indipendente, ti dà un'idea più onesta di come il tuo hedge si comporterebbe sia nei mercati calmi sia nei periodi di stress.
Riporta queste metriche, non solo un singolo Sharpe ratio:
- Distribuzione dell'hedge error, inclusi skew e kurtosis, non solo media e deviazione standard.
- Perdite di coda e CVaR al 95° e 99° percentile.
- Turnover, poiché un'alta frequenza di ribilanciamento erode i rendimenti attraverso i costi di transazione anche quando l'hedge error grezzo sembra buono.
- Attribuzione del P&L suddivisa in theta, costi di transazione e componenti direzionali derivanti dall'esposizione a delta, gamma e vega.
- Profondità e durata del drawdown insieme a metriche risk-adjusted come il Calmar ratio.
- Una tabella di sensibilità sui fill che mostra come cambiano i risultati man mano che il tuo parametro alpha si muove nel suo intervallo plausibile.
La ricerca su modelli di volatilità stocastica più ricchi come Heston rispetto ad approcci più semplici come Black-Scholes trova costantemente che la sola sofisticazione del modello non garantisce risultati di hedge migliori. L'hedge error out-of-sample dopo la calibrazione su catene reali è l'unico test che conta.
Presenta l'incertezza in modo esplicito. Una singola stima puntuale dell'hedge error atteso è quasi priva di significato senza un intervallo di confidenza o una tabella di scenari che mostri la performance sotto un'assunzione di costi di transazione raddoppiati.
Cosa Cercare in un Vendor di Dati per l'Hedging
I dataset forniti dai vendor possono far risparmiare settimane di lavoro ingegneristico, ma solo se sai cosa controllare prima di fidarti dei numeri. La sincronizzazione delle barre a un minuto è la prima cosa da verificare: se il sottostante e la catena di opzioni vengono catturati su orologi diversi, ogni ribilanciamento intraday dell'hedge nel tuo backtest eredita quel disallineamento. Dati a risoluzione di un minuto con gap di copertura documentati e una garanzia di parità live-vs-storico sono il requisito di base, non una funzionalità premium.
Esistono vendor che forniscono dati storici intraday puliti a barre di un minuto su forex, metalli, indici azionari, obbligazioni e materie prime dal 2014, confezionati come download completi pronti per l'import diretto nelle piattaforme di trading più diffuse. Quel formato tutto-in-uno conta più di quanto sembri. Il riassemblaggio manuale di file separati per sottostante, catena e tassi è la fonte principale della maggior parte dei disallineamenti di timestamp, e un bundle pre-sincronizzato elimina un'intera categoria di errore autoinflitto prima ancora di scrivere una riga di codice di backtest.
Qualunque vendor tu usi, esegui questi controlli prima di fare affidamento sui suoi estratti per una decisione live:
- Richiedi un diff di re-pull su una finestra storica fissa per confermare che i dati non vengano ristabiliti.
- Chiedi come vengono costruite le statistiche derivate come l'IV rank, e se usano solo dati del periodo precedente.
- Verifica la parità tra il feed live del vendor e il suo archivio storico per un periodo recente sovrapposto.
- Conferma come vengono conservati i contratti scaduti e se l'universo storico riflette una vera appartenenza point-in-time.
Il supporto a livello di ingegnere di Backtestmarket esiste specificamente per rispondere direttamente a queste domande invece di indirizzarti verso un help desk generico.
Perché gli Eventi Macro Devono Far Parte del Tuo Backtest di Hedging
Un book di opzioni con delta hedge non fallisce a causa di piccole derive di prezzo giornaliere. Fallisce nei giorni in cui un annuncio della Federal Reserve, una pubblicazione del CPI, o una sorpresa non programmata sugli earnings muove la volatilità implicita più velocemente di quanto la tua frequenza di ribilanciamento riesca a seguire. Ignorare i dati macroeconomici ed event-driven in un backtest di hedging è uno dei modi più rapidi per sopravvalutare la robustezza reale di una strategia.
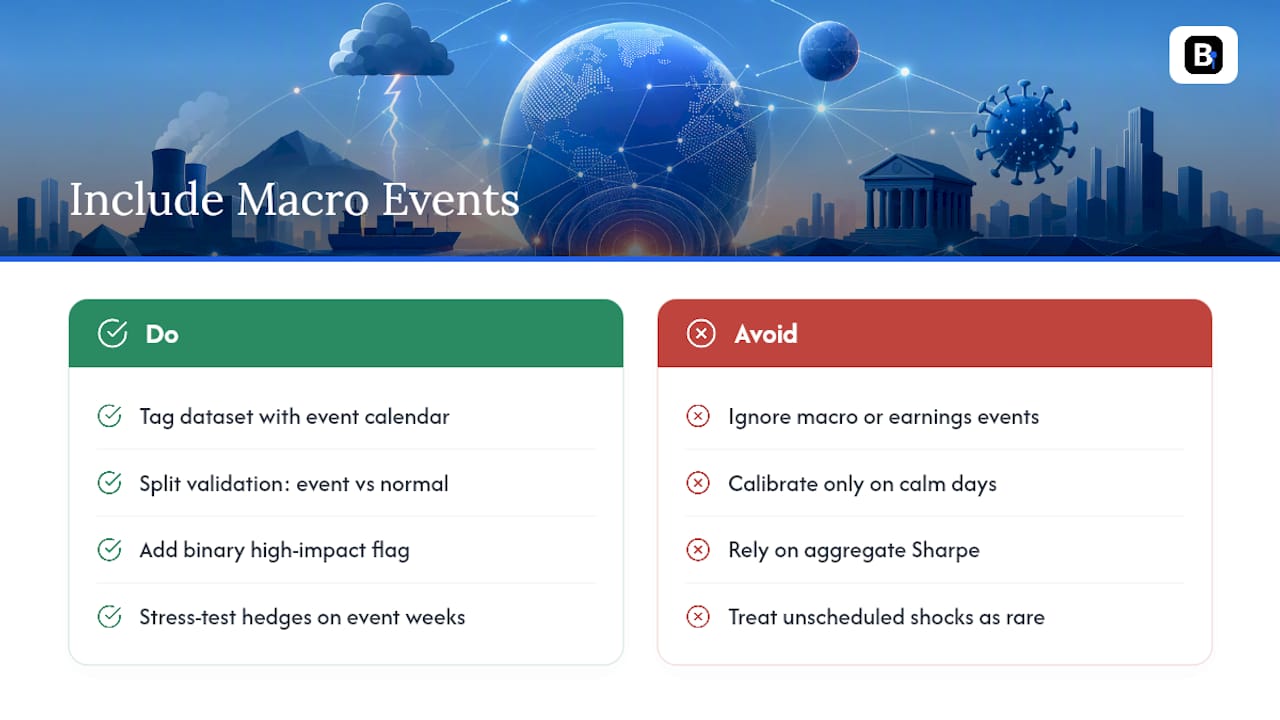
Tagga il tuo dataset con un calendario di eventi macro programmati, date di earnings e catalizzatori di volatilità noti, poi esegui la tua suddivisione di validazione separatamente per le settimane di eventi rispetto alle settimane normali. Una strategia che performa bene in media ma collassa durante le quattro settimane CPI nel tuo campione presenta un rischio di concentrazione che uno Sharpe ratio aggregato nasconderebbe completamente.
Gli eventi non programmati contano quanto quelli programmati. Flash crash, movimenti improvvisi dei tassi e shock geopolitici allargano gli spread e fanno impennare la volatilità implicita in modi di cui il tuo modello di fill deve tenere conto, non solo la tua logica di ingresso. Se il tuo parametro alpha conservativo e lo sconto di liquidità basato sull'OI sono stati calibrati solo su giorni di mercato calmo, sottostimeranno i costi di transazione proprio quando un hedge ha più probabilità di essere messo alla prova. Costruire un semplice flag di evento nel tuo dataset, anche solo una colonna binaria "settimana ad alto impatto", ti dà un modo per stress-testare la performance dell'hedge contro i periodi che determinano davvero se una strategia sopravvive al contatto con i mercati reali.
Costruire o Comprare: Dove Investire le Tue Ore di Ingegneria
Costruire una pipeline interna ti dà il controllo completo su ogni regola di normalizzazione, ma costa tempo ingegneristico reale: aspettati settimane, non giorni, per ottenere correttamente l'integrità point-in-time, la retention e la modellazione dei fill, e ogni cambio di schema successivo comporta un rischio per la riproducibilità.
Comprare un archivio da un vendor sposta quel costo verso una due diligence anticipata. Esegui la checklist del vendor prima di impegnarti: chiedi della policy di versioning, richiedi un controllo di parità tra feed live e storico, conferma che la copertura degli strumenti corrisponda al tuo universo, e fai in modo che il vendor dichiari esplicitamente i propri limiti invece di dare per scontata la completezza.
Gli estratti dei vendor hanno più senso quando hai bisogno di riproducibilità da ricerca vera entro una scadenza compressa, o quando il tuo team semplicemente non ha l'organico per mantenere una pipeline di data engineering parallelamente allo sviluppo della strategia. Se sei un quant solitario o un piccolo desk, i conti generalmente favoriscono l'acquisto: le ore risparmiate sull'idraulica dei dati si traducono direttamente in più ore spese sulla logica di strategia che genera davvero edge. I desk più grandi con risorse dedicate di data engineering possono comunque preferire di costruire, ma anche in quel caso un archivio da vendor è un utile benchmark indipendente per individuare bug in una pipeline interna.
— Start
Ottieni Dati di Hedging Point-in-Time Senza Costruirli da Solo
Backtestmarket vende esattamente ciò che questa checklist richiede: dati storici puliti a barre di un minuto, consegnati come un unico download completo, verificati barra per barra e pronti per essere caricati direttamente in MT4 o MT5 senza alcuna fase di riassemblaggio.
Se la tua strategia di hedging negozia futures, il dataset COFFEE Pack Back Adjusted ti offre una storia di futures back-adjusted costruita esattamente per il tipo di backtest point-in-time descritto in questo articolo. Inizia prelevando un estratto campione ed eseguendo su di esso il diff di re-pull descritto in precedenza in questo articolo. Sfoglia il catalogo completo dei Dati Storici per verificare la copertura degli strumenti rispetto al tuo universo, oppure passa al Piano Annuale a 119€ all'anno per un accesso continuativo. Se hai bisogno di validare un simbolo o un timeframe specifico prima di impegnarti, alcuni vendor offrono supporto a livello di ingegnere per rispondere a domande dettagliate e assistere con controlli di parità sui contratti esatti previsti per il trading.
Fonti
Le affermazioni contenute in questo articolo si basano su un piccolo insieme di fonti che vale la pena leggere direttamente se vuoi verificare tu stesso la metodologia invece di fidarti della parola di un vendor.
- Osservazioni standardizzate di volatilità implicita (articolo Springer 2026)
- Point-in-Time Options Data: Why Most Options Backtests Are Optimistic | FlashAlpha
FAQ
ChatGPT Può Fare il Backtest di una Strategia di Trading?
ChatGPT può aiutarti a scrivere codice di backtesting o spiegare la logica di una strategia, ma non può eseguire un backtest reale su dati di mercato live né verificare l'integrità point-in-time da solo. Ti serve comunque un dataset reale con catene di opzioni sincronizzate, greche e un modello di fill, oltre a un ambiente di programmazione per eseguire il test, prima che qualsiasi output abbia un senso.
Cos'è la Regola 3-5-7 nel Trading?
La regola 3-5-7 è una linea guida di risk management che suggerisce di non rischiare mai più del 3% del capitale in un singolo trade, di mantenere l'esposizione totale su tutte le operazioni aperte sotto il 5%, e che i tuoi trade vincenti più grandi dovrebbero fruttare significativamente più dei trade perdenti messi insieme. È un'euristica di position-sizing, non uno standard di backtesting, e non sostituisce l'integrità point-in-time e la modellazione dei fill richieste per l'analisi delle strategie di hedging.
Come si Fa il Backtest dei Dati delle Opzioni?
Si fa il backtest dei dati delle opzioni abbinando barre di prezzo del sottostante sincronizzate con lo storico completo della catena di opzioni, volatilità implicita, greche, open interest e identificatori di contratto a timestamp corrispondenti, applicando poi un modello di fill realistico ed eseguendo la strategia su suddivisioni cronologiche in-sample, validation e out-of-sample. Saltare i controlli di integrità point-in-time descritti sopra è il motivo singolo più comune per cui i risultati backtestati non reggono nella realtà live.
Cos'è una Strategia di Hedging?
Una strategia di hedging è un insieme di operazioni progettate per compensare il rischio di una posizione esistente, più comunemente usando opzioni o futures per neutralizzare l'esposizione a prezzo, volatilità o time decay. Nel trading di opzioni, il delta hedging è l'esempio più comune, in cui un trader regola continuamente una posizione compensativa per mantenere l'esposizione direzionale vicina allo zero mentre il prezzo del sottostante si muove.
Di Quali Dati Ho Bisogno per Fare il Backtest di una Strategia di Delta-Hedging?
Servono barre a un minuto sincronizzate del sottostante e dati completi della catena di opzioni, inclusi bid/ask, volatilità implicita e greche, catturati a timestamp corrispondenti, più l'open interest per il filtro di liquidità e un calendario documentato di tassi e dividendi per il pricing. I dataset storici intraday di Backtestmarket forniscono il lato delle barre a un minuto del sottostante per questo requisito su più classi di strumenti.
Consigliati
- Audit First MT5 Backtesting Data: Gap, Timestamp, Ready to Import
- 5 Audits Quants Must Run on Outlier Handled M1 Data Before MT4/MT5
- Data Snooping Bias: How Researchers and Quants Catch It
- How to Achieve 99% Modeling Quality in MT4 for Backtests
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.