L'accuratezza dei dati index significa che la tua serie storica di prezzi minute-bar corrisponde a ciò che effettivamente è stato scambiato, includendo la membership dell'indice point-in-time, timestamp corretti e nessuna barra inventata o mancante, alla risoluzione con cui la tua strategia effettivamente opera. Per un dataset Nifty 50 1m, questo significa richiedere record di membership point-in-time, provenance completa dei dati e un report QA scritto pass/fail/warn prima di pagarlo. Salta questo passaggio e rischi un bias specifico per la strategia sufficientemente grande da stravolgere l'intera conclusione di un backtest.
TL;DR:
- Garantire che i dati index minute-bar riflettano operazioni reali richiede membership point-in-time verificata, timestamp accurati e nessuna barra mancante o inventata; saltare questo passaggio aumenta il rischio di bias.
- Il survivorship bias, specialmente nelle serie storiche degli indici, può distorcere i risultati per strategie momentum e breakout falsando gli elenchi passati dei costituenti e gonfiando le metriche di performance.
- I difetti comuni nei dati includono picchi fantasma, barre stantie o mancanti, convenzioni di timestamp non coerenti tra loro e discrepanze tra fonti dei vendor, tutti fattori che possono generare falsi segnali di trading.
- I dataset validi dovrebbero includere provenance dettagliata, snapshot della membership dell'indice e una politica documentata sulla gestione dei dati mancanti, con report QA e controlli a campione fondamentali prima dell'acquisto.
- Per strategie che richiedono alta precisione, usa solo dati con un processo di quality assurance verificato; le barre ricostruite possono essere accettabili per la ricerca ma non per il trading live o la valutazione delle performance.
Indice
- Perché l'Accuratezza dei Dati Index è Importante per i Backtest
- Difetti Comuni nelle Minute-Bar e Come Individuarli
- Il Contratto di Validazione: Cosa Richiedere Prima di Acquistare
- Eseguire i Controlli QA su un File di Esempio
- Come Backtestmarket Affronta il Contratto QA
- Quando Dati Imperfetti Sono Comunque Sufficienti
- Ottieni un Dataset Nifty 50 1m Verificato
- Risorse Primarie per Ulteriori Validazioni
- Fonti
- FAQ
Perché l'Accuratezza dei Dati Index è Importante per i Backtest
Una singola barra mal etichettata raramente rompe una strategia. Un difetto sistematico, ripetuto su migliaia di barre, può stravolgere l'intera conclusione. Il survivorship bias è l'esempio più chiaro: se la tua serie storica del Nifty 50 applica retroattivamente gli attuali 50 costituenti invece della reale membership point-in-time, elimini ogni titolo che è stato rimosso per performance scarse. Il tuo backtest premia silenziosamente un universo composto solo da vincitori.
Il danno non è uniforme tra i diversi tipi di strategia. I sistemi momentum e breakout tendono a subire la distorsione peggiore perché dipendono da classifiche di forza relativa che il survivorship bias gonfia direttamente. Le strategie mean-reversion sono spesso più tolleranti, anche se non immuni.
I difetti a livello minuto colpiscono in modo diverso rispetto a quelli a livello giornaliero:
- Una barra mancante durante un picco di volatilità può eliminare esattamente il tick che avrebbe attivato il tuo stop.
- Un massimo o minimo fantasma può attivare uno stop-loss che non sarebbe mai dovuto scattare, oppure mascherarne uno che invece doveva scattare.
- Le barre stantie appiattiscono la stima della volatilità realizzata, il che sbilancia il position sizing per qualsiasi strategia che usa l'ATR o la deviazione standard.
Immagina una strategia momentum che classifica i titoli del Nifty 50 in base al rendimento a 20 giorni. Se un costituente che è stato rimosso dall'indice nel 2019 viene incluso per errore, i suoi rendimenti storici finiscono in una finestra di classifica dove non è mai realmente appartenuto. Il segnale generato quel giorno non è uno che un trader live avrebbe potuto vedere.
Difetti Comuni nelle Minute-Bar e Come Individuarli
Quattro tipi di difetti spiegano la maggior parte della divergenza tra i dataset dei vendor, e i test di Concretum Group hanno mostrato che lo stesso backtest di opening-range-breakout produceva risultati diversi fino a tre volte tra provider una volta considerati questi fattori. Possono emergere differenze di performance significative.
- Massimi e minimi fantasma. Uno stoppino che sale ben oltre l'azione del prezzo circostante, spesso senza volume corrispondente, di solito segnala un errore nei dati piuttosto che un trade reale. Il metodo di rilevamento di Concretum utilizza tre z-score parametrizzati, uno per il corpo della barra rispetto ai vicini, uno per la lunghezza dello stoppino e uno per la coerenza del volume, per segnalare i candidati da revisionare.
- Barre stantie e barre mancanti. Confronta il tuo conteggio di righe con il numero atteso di slot per quella sessione, usando il calendario effettivo dell'exchange. Un file Nifty 50 1m che mostra 375 barre per un normale giorno di trading ma solo 340 per un giorno senza festività elencata sta nascondendo qualcosa. Chiusure identiche ripetute su barre consecutive sono un altro indizio di un feed stantio piuttosto che di un mercato tranquillo.
- Leakage da chiusura anticipata e convenzioni di timestamp. Alcuni vendor etichettano una barra con il secondo di apertura, altri con il secondo di chiusura. Mescolare convenzioni all'interno di un unico file crea una perdita di un minuto che permette a una strategia di "vedere" un prezzo prima che esistesse. Verifica se l'etichettatura del tuo provider corrisponde alla sua documentazione, e testala direttamente contro una sessione nota di chiusura anticipata.
- Assegnazione tick-to-bar e coperture di venue. Due vendor che si basano su feed diversi possono ciascuno costruire barre tecnicamente corrette che differiscono alla seconda cifra decimale, e su strategie basate su soglie quella differenza è sufficiente a invertire la direzione di un trade in una quota misurabile di giorni di trading, secondo i test cross-provider di Concretum.
Pro Tip: Non calibrare le soglie di rilevamento dei fantasmi una volta sola e poi dimenticarle. Controlla manualmente venti barre segnalate ogni volta che integri un nuovo dataset; la soglia z-score corretta per un indice a basa volatilità è diversa da quella corretta per uno ad alta beta.
Il Contratto di Validazione: Cosa Richiedere Prima di Acquistare
Tratta ogni acquisto di dataset storico come un contratto con deliverable, non come un link di download. Un dataset può apparire pulito in un foglio di calcolo e rimanere comunque inutilizzabile per un backtest investibile, motivo per cui un contratto di ricerca documentato, che copra definizione dell'universo, convenzione dei timestamp e base dei prezzi, deve esistere prima che tu ti fidi di qualsiasi cosa a valle, come sostiene DailyBulls nel suo framework di data QA.
Ecco il minimo che un venditore dovrebbe fornirti:
- Snapshot della membership point-in-time. Non solo i costituenti attuali, ma un registro datato di ogni aggiunta e rimozione, verificato rispetto a eventi noti dell'indice come i ribilanciamenti.
- Campi di provenance. Come minimo,
source_file,run_id,source_timestampe un checksumraw_sha256sul feed grezzo, più un log documentato di ogni adeguamento per corporate action applicato. Queste colonne di lineage sono ciò che rende un dataset verificabile invece di un CSV "fidati di me", un punto che la guida sulla pipeline di DailyBulls sottolinea direttamente. - Documentazione su sessione e fuso orario. Quale calendario governa le festività, quale fuso orario usano i timestamp, e se l'etichettatura è a inizio o fine barra.
- Una politica esplicita sui dati mancanti. Il vendor riempie i gap, li segnala o li lascia semplicemente fuori? Il riempimento silenzioso è l'unica risposta che non dovresti mai accettare senza un flag di audit.
Statistic Callout: I test cross-provider di Concretum hanno rilevato divergenze nella direzione del trade in una piccola percentuale di giorni per certe strategie basate su soglie, esclusivamente per differenze nel modo in cui i vendor costruivano le barre dai tick grezzi. Il due percento sembra poco finché non è proprio il due percento che ha deciso il tuo Sharpe ratio.
Il deliverable che vuoi alla fine è un report QA con un punteggio pass, fail o warn su ogni controllo, più un CSV di esempio con controllo a campione per qualcosa come il Nifty 50 1m che includa colonne di lineage tracciabili fino alla fonte.
Eseguire i Controlli QA su un File di Esempio
Non serve un intero team di ingegneria per stressare un campione prima di impegnarti in un acquisto. Esegui questi controlli su qualsiasi CSV di esempio ti invii un vendor.
- Test del conteggio righe. Prendi il calendario di sessione dell'exchange e calcola il numero atteso di slot da un minuto per giorno. Confrontalo con il tuo conteggio effettivo di righe per un campione di due settimane. Qualsiasi giorno che risulti carente per più di qualche barra necessita di una spiegazione.
- Audit dei picchi fantasma. Applica i valori predefiniti di z-score dal framework di rilevamento di Concretum, poi controlla manualmente a occhio le prime venti barre segnalate confrontandole con un grafico. Esistono formule di ricostruzione per sostituire uno stoppino estremo preservando il corpo della barra, ma qualsiasi barra ricostruita deve portare un flag visibile. Una correzione non etichettata è peggiore di un gap etichettato per la maggior parte delle strategie intraday.
- Ricostruzione della membership point-in-time. Strumenti come il progetto nsepit ricostruiscono la membership storica del Nifty 50 dagli archivi bhavcopy e includono un banco di prova per il bias che esegue la stessa strategia giocattolo due volte, una con la vera membership point-in-time e una applicando retroattivamente i costituenti attuali, poi stampa il delta. Esegui quel delta prima di fidarti di qualsiasi backtest basato su classifiche.
- Test su chiusura anticipata e confini dei tick. Isola una sessione nota di chiusura anticipata e verifica che le tue barre si fermino effettivamente al momento giusto. Se l'ultima barra del giorno risulta troppo lunga o troppo corta rispetto alla documentazione, rifiuta il dataset finché il vendor non spiega la discrepanza.
Pro Tip: Se un vendor non riesce a produrre un report QA o a spiegare per scritto la propria politica sui dati mancanti, tratta quel silenzio come la tua risposta. Un dataset senza provenance documentata è una passività, non un affare.
Come Backtestmarket Affronta il Contratto QA
Backtestmarket pubblica serie storiche minute-bar pulite, incluso un dataset Nifty 50 1m dedicato, dal 2014, formattate per l'importazione diretta in MT4 e MT5 senza bisogno di riformattazione.
- I dataset vengono forniti con provenance documentata e note sugli adeguamenti, invece di un file statico non etichettato.
- Il supporto arriva direttamente dagli ingegneri che costruiscono le pipeline, non da un help desk generico, quindi le domande sui controlli a campione vengono risposte da chi conosce realmente i dati.
- Risorse del blog come la guida all'auditing dei dati di backtesting MT5 illustrano i controlli su gap e timestamp che riflettono gran parte del contratto QA descritto sopra.
Chiedi a qualsiasi vendor, Backtestmarket incluso, case study nominativi e cifre di accuratezza specifiche prima di trattare un'affermazione come verificata.
Quando Dati Imperfetti Sono Comunque Sufficienti
Non tutte le strategie necessitano dello stesso standard di perfezione a livello minuto. Un sistema trend a orizzonte lungo che si ribilancia mensilmente può generalmente tollerare una manciata di barre minute mancanti sparse su un decennio; il segnale sopravvive al rumore. Un sistema breakout intraday, o qualsiasi cosa con uno stop-loss rigido attivato da un singolo stoppino, non può. Per questi, un massimo fantasma nei cinque minuti sbagliati può fabbricare una perdita che non è mai avvenuta.
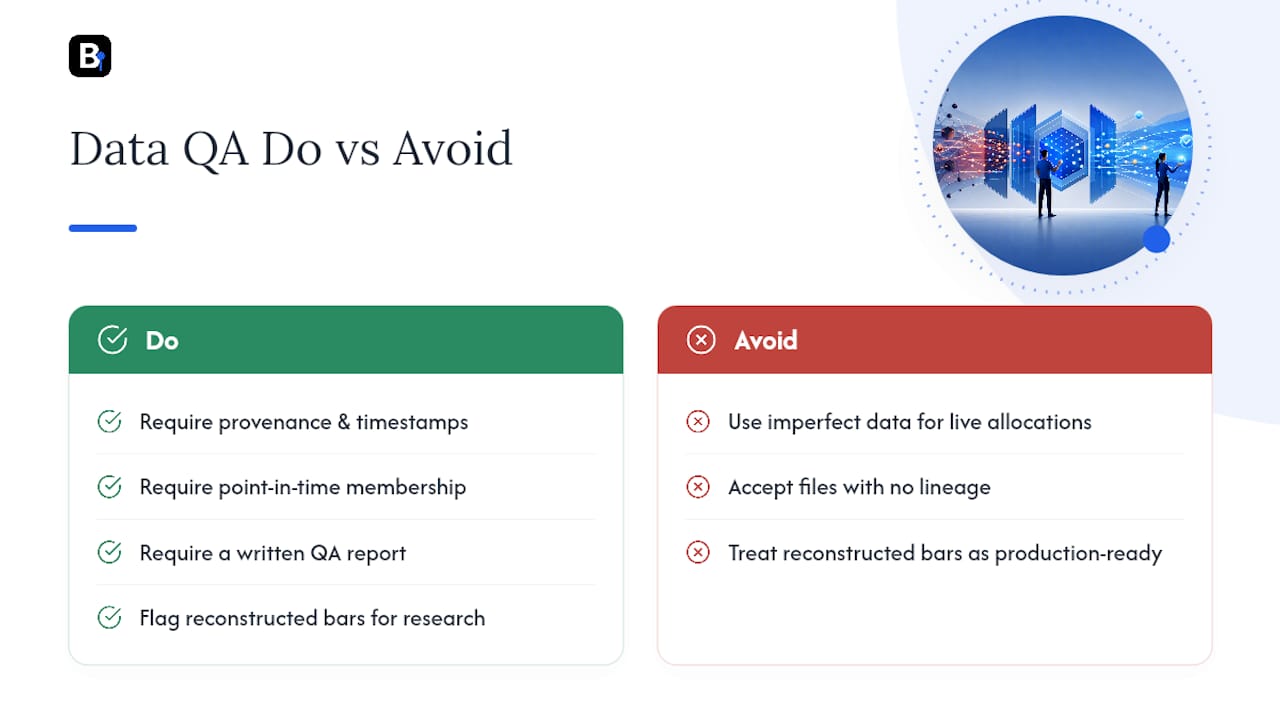
La regola operativa che applicherei: se il risultato del backtest sta per essere presentato a un comitato d'investimento o sta per alimentare capitale live, richiedi provenance, membership point-in-time e un report QA scritto, punto. Le barre ricostruite vanno bene per la ricerca esplorativa, a condizione che ogni ricostruzione porti un flag di audit. Ciò che non vuoi mai è un file che sembra pulito senza lineage e senza modo di verificare la propria storia.
— Start
Ottieni un Dataset Nifty 50 1m Verificato
Backtestmarket vende serie storiche minute-bar complete e pulite come download unico, non un abbonamento che devi continuare a giustificare, e il prodotto Nifty 50 1m viene fornito pronto per essere importato direttamente in MT4 o MT5 senza riformattazione.
Prima di acquistare da chiunque, richiedi un CSV di esempio con le colonne di provenance intatte, chiedi il report QA e controlla tu stesso a campione una manciata di eventi noti dell'indice. Se hai bisogno di una copertura più ampia tra le asset class, il catalogo dei dati storici copre forex, metalli e commodity insieme agli indici, e il Piano Annuale a 119€ l'anno è adatto ai trader che necessitano di accesso ricorrente piuttosto che di un singolo dataset. I trader che costruiscono sistemi automatizzati basati sui dati possono anche consultare gli Expert Advisor e indicatori del sito. Inizia con una richiesta di campione, esegui tu stesso i controlli sul conteggio delle righe e sui picchi fantasma, e decidi da lì.
Risorse Primarie per Ulteriori Validazioni
Per una metodologia di rilevamento più approfondita, le guide di Concretum Group trattano nel dettaglio la diagnostica di barre fantasma e barre stantie. Il package nsepit gestisce le ricostruzioni della membership point-in-time e i banchi di prova per il survivorship bias per indici in stile Nifty. La guida sulla costruzione di pipeline di DailyBulls tratta pratiche di canonicalizzazione utili da applicare a qualsiasi dataset collegato alla NSE.
Fonti
- How to Detect and Fix Problems in Intraday Market Data - Concretum Group
- nsepit (ricostruzione point-in-time e banco di prova per il bias) - GitHub
FAQ
Cosa Copre Effettivamente "l'Accuratezza dei Dati Index"?
Copre se i prezzi minute-bar di un indice corrispondono a ciò che effettivamente è stato scambiato, incluse la corretta membership point-in-time dei costituenti, timestamp accurati e nessuna barra mancante o inventata.
Come Verifico il Survivorship Bias nei Dati del Nifty 50?
Esegui la stessa strategia due volte usando la stessa serie storica dei prezzi, una volta con la vera membership storica e una applicando retroattivamente i costituenti attuali, poi confronta i risultati; strumenti come nsepit automatizzano questo confronto.
Cos'è un Massimo o Minimo Fantasma?
È uno stoppino in una barra di prezzo che sale ben oltre l'azione del prezzo circostante, di solito senza volume di supporto, e in genere segnala un errore di costruzione dei dati piuttosto che un trade reale.
Il Dataset Nifty 50 di Backtestmarket Include Documentazione sulla Provenance?
Sì, il dataset Nifty 50 1m di Backtestmarket viene fornito con adeguamenti documentati ed è formattato per l'importazione diretta in MT4/MT5; chiedi al team il report QA attuale e i controlli a campione.
Dovrei Mai Accettare un Dataset con Barre Mancanti?
Solo per strategie tolleranti ai gap, come sistemi trend più lenti, e solo se i dati mancanti sono dichiarati piuttosto che riempiti silenziosamente; le strategie intraday e basate su stop necessitano di una continuità minute quasi completa.
Consigliati
- Audit First MT5 Backtesting Data: Gap, Timestamp, Ready to Import
- 5 Audits Quants Must Run on Outlier Handled M1 Data Before MT4/MT5
- Minute Bar Data: What Quants Need for Reliable Backtests
- Fixing MT4 Missing Data: A Complete Recovery Guide
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per metttere in pratica le idee di questo articolo.