Per un backtesting rigoroso, i dati storici minute o tick provenienti direttamente dall'exchange, oppure un dataset research-grade già ripulito con membership dell'indice point-in-time documentata, battono qualsiasi altra opzione. Le API dei broker e i feed gratuiti vanno benissimo per dare un'occhiata casuale ai grafici, ma falliscono sistematicamente sulla trasparenza degli adjustment e sulla profondità storica. Se state costruendo o validando una strategia sistematica, l'unico requisito che non potete saltare è la membership point-in-time con adjustment documentati per i corporate action. Senza di essa, il vostro backtest sta misurando una finzione.
In breve:
- I dati sulla membership point-in-time degli indici, con adjustment documentati per i corporate action, sono essenziali per evitare il look-ahead bias nei backtest, soprattutto per le strategie sensibili al settlement e alla consolidazione.
- I feed diretti degli exchange offrono la massima fedeltà ma sono costosi, mentre i vendor commerciali offrono un equilibrio conveniente tra costo e qualità, con dati ripuliti e back-adjusted adatti alla maggior parte delle esigenze di backtesting.
- Le restrizioni di licenza spesso limitano la ridistribuzione dei dati provenienti dagli exchange o dai servizi consolidati, rendendo i vendor commerciali o i dataset proprietari preferibili per la ricerca e la validazione delle strategie.
- Gestire correttamente i timestamp e mantenere copie grezze e non alterate dei dati aiuta a prevenire errori silenziosi e garantisce trasparenza durante la riconciliazione.
- Backtestmarket fornisce dataset di minute bar puliti e pronti all'importazione su più asset, pensati per un utilizzo immediato nelle piattaforme di trading, con supporto per aggiornamenti continui e richieste tecniche.
Indice
- Da Dove Arrivano Realmente i Dati Intraday sugli Indici?
- Cosa Offrono Davvero i Feed degli Exchange e i Servizi Consolidati sugli Indici?
- Come Valutare i Vendor Commerciali di Dati sugli Indici?
- Come Evitare il Look-Ahead Bias e gli Errori di Reconstitution?
- Quale Formato di Integrazione È Adatto al Vostro Setup di Trading?
- Come Scegliere la Fonte Giusta per il Vostro Backtest?
- Cosa Copre Davvero il Dataset di Backtestmarket?
- Cosa Dovrebbero Privilegiare i Quant Quando Cercano Dati Intraday sugli Indici
- Come Backtestmarket Si Inserisce nel Vostro Piano di Sourcing dei Dati
- Dove Verificare Questi Dettagli di Persona
- Fonti
- FAQ
Da Dove Arrivano Realmente i Dati Intraday sugli Indici?
Ogni feed intraday sugli indici risale a una delle cinque classi di fonti, e ciascuna bilancia in modo diverso la fedeltà rispetto al costo.
I feed diretti degli exchange si trovano al vertice della scala di fedeltà. Provengono direttamente dall'exchange o dal provider dell'indice, hanno la latenza minima e il costo più alto. Sono pensati per i market maker e i desk istituzionali che hanno bisogno di ogni tick nel momento esatto in cui viene stampato.
I servizi consolidati degli exchange confezionano i dati ufficiali sugli indici in un formato adatto alla distribuzione. Il Global Index Data Service (GIDS) di Nasdaq è l'esempio più chiaro: standardizza la consegna così le aziende non hanno bisogno di una connessione diretta con l'exchange per ottenere i livelli ufficiali dell'indice.
I vendor commerciali vendono pacchetti storici, spesso già ripuliti e adjusted, mirati specificamente al backtesting e alla ricerca piuttosto che all'esecuzione live. È qui che opera un provider come Backtestmarket, insieme a piattaforme di livello istituzionale come Bloomberg Terminal, che serve grandi trading desk a un prezzo altrettanto elevato.
Le API di broker e piattaforme (MT4, MT5 e simili) offrono un accesso comodo legato al vostro conto di trading, ma la profondità storica e la pulizia dei dati variano enormemente da broker a broker.
Le fonti gratuite o pubbliche vanno bene per prototipare un'ipotesi, ma in genere mancano della granularità, della profondità storica o della documentazione necessarie per un backtest vero e proprio.
Riepilogo rapido dei compromessi:
- Feed diretti degli exchange: massima fedeltà, massimo costo, ideali per l'esecuzione live e il lavoro sulla microstruttura di mercato.
- Servizi consolidati (tipo GIDS): dati ufficiali, formati standardizzati, ottimi per prodotti index-tracking e ricerca istituzionale.
- Vendor commerciali: storico research-grade, formati pronti all'importazione, miglior rapporto costo-qualità per il backtesting.
- API di broker/piattaforme: comode ma con profondità incoerente, adatte a un prototyping rapido.
- Fonti gratuite/pubbliche: costo zero, ma di solito mancano di adjustment, snapshot point-in-time o storico sufficiente.
Cosa Offrono Davvero i Feed degli Exchange e i Servizi Consolidati sugli Indici?
I feed in stile GIDS pubblicano molto più di un prezzo che scorre. In genere includono tick dell'indice in tempo reale, valori ufficiali di settlement, valori del portafoglio intraday (IPV) per i fondi che replicano l'indice, e liste giornaliere dei componenti con le rispettive ponderazioni. La documentazione GIDS di Nasdaq conferma questa ampiezza: livelli in tempo reale, valori di settlement, calcoli NAV intraday e consegna standardizzata tramite API streaming e cloud.
Il metodo di consegna conta quanto il contenuto. In genere si sceglie tra:
- Una connessione diretta con l'exchange (latenza minima, massimo carico ingegneristico).
- Un feed di un distributore che rivende i dati dell'exchange sotto un accordo di licenza.
- API cloud REST o streaming, spesso il punto d'ingresso più semplice per un piccolo quant shop.
- Streaming basato su Kafka per aziende che già gestiscono internamente un'infrastruttura event-driven.
Le licenze sono dove molti team vengono colti di sorpresa. I feed degli exchange e quelli consolidati quasi sempre limitano la ridistribuzione e la ripubblicazione, il che significa che potete analizzare i dati internamente ma non ripubblicarli ai clienti senza un accordo separato. Le condizioni SLA di questi feed tendono a essere rigide sull'uptime e altrettanto costose.
Ecco la regola pratica: usate un feed dell'exchange o consolidato quando avete bisogno di valori di settlement ufficiali o di precisione a livello di componente, ad esempio per riconciliare una serie di indice basata su futures rispetto al suo equivalente cash. Qui la riconciliazione del settlement diventa davvero delicata. I documenti CME e CBOT descrivono finestre di Fixing Price basate su VWAP, spesso calcolate su una finestra ristretta come 2:59:30-3:00:00 CT, con regole a livelli che entrano in gioco quando non ci sono trade durante quella finestra. Se vi sfugge questo dettaglio, la vostra riconciliazione futures-cash mostrerà discrepanze che non hanno nulla a che fare con la logica della vostra strategia.
Per la maggior parte del lavoro di backtesting al di fuori delle strategie sensibili al settlement, un dataset di un vendor commerciale vi dà il 90% della fedeltà a una frazione della complessità di licenza.
Come Valutare i Vendor Commerciali di Dati sugli Indici?
I prodotti dei vendor si presentano generalmente in quattro forme: dati tick grezzi, minute bar ripuliti, serie futures back-adjusted e aggregati a livello di indice costruiti a partire dai costituenti sottostanti. Quale scegliere dipende interamente dal periodo di holding della vostra strategia. Una serie di minute bar è di solito il punto ottimale per la maggior parte delle strategie sistematiche sugli indici, bilanciando fedeltà, dimensione dei file e tempo di elaborazione, secondo le convenzioni di granularità che Investopedia illustra per l'intraday trading.
I formati di consegna variano a seconda del vendor, ma dovreste aspettarvi flat file (CSV o archivi compressi), endpoint REST per estrazioni programmatiche, connessioni streaming per aggiornamenti quasi in tempo reale e, per il lavoro specifico su piattaforma, pacchetti pronti all'importazione costruiti per MT4 o MT5. Quest'ultima categoria conta più di quanto sembri. Un dataset che richiede una riformattazione manuale prima di poter essere caricato sulla vostra piattaforma introduce un nuovo punto in cui possono insinuarsi errori.
Prima di impegnarvi con un vendor, verificate questi elementi:
- Un file di esempio che potete effettivamente caricare e ispezionare, non solo uno screenshot promozionale.
- Documentazione che copre la metodologia di adjustment, la convenzione dei timestamp e la gestione dei fusi orari.
- Un report QA o un changelog che mostri come il vendor gestisce i gap e le correzioni.
- Un vero canale di supporto, idealmente con qualcuno che capisce i dati, non solo la fatturazione.
Qualsiasi vendor che valga la pena usare dichiarerà apertamente i problemi noti: incoerenze nei timestamp tra le diverse fonti di dati, bar mancanti durante i periodi di bassa liquidità, e come sono stati adjusted i valori aggregati dell'indice quando cambiano i costituenti. Se la documentazione di un vendor non dice nulla su questi punti, considerate quel silenzio un segnale d'allarme, non una coincidenza.
Come Evitare il Look-Ahead Bias e gli Errori di Reconstitution?
Il look-ahead bias si insinua in un backtest ogni volta che la vostra strategia ha accesso a informazioni che non avrebbe potuto avere in quel preciso momento. La reconstitution dell'indice è il colpevole classico: se usate la lista di membership attuale dell'indice per testare una strategia di tre anni fa, state testando contro aziende che a quell'epoca potrebbero non essere nemmeno state nell'indice. La documentazione metodologica di S&P Dow Jones Indices raccomanda di indicizzare i dati con identificatori permanenti come PERMNO o ISIN e di usare join time-gated, in modo che il vostro backtest veda solo ciò che il mercato effettivamente vedeva in quella data.
Ecco una sequenza pratica per gestire i principali rischi di qualità dei dati:
- Estraete snapshot di membership point-in-time, non solo la composizione attuale dell'indice, e indicizzate ogni join su un identificatore permanente piuttosto che su un ticker che può essere riassegnato.
- Applicate regole di adjustment documentate per split, dividendi e date di roll dei futures back-adjusted. Riconciliate le serie derivate dai futures con gli indici cash usando le regole ufficiali di settlement e VWAP dell'exchange, poiché sottili discrepanze nelle definizioni di mese lead/second sono una causa comune di errori silenziosi nei backtest.
- Gestite esplicitamente i dati mancanti e i gap a volume zero. Applicate il forward-fill solo se documentate la regola, ed eseguite un test di sensibilità per vedere se i risultati della vostra strategia dipendono pesantemente da come sono stati riempiti i gap.
- Registrate la lineage dei dati per ogni dataset: fonte, timestamp di estrazione, passaggi di trasformazione applicati e qualsiasi controllo QA eseguito prima che i dati raggiungessero il vostro motore di backtest.
L'indicizzazione point-in-time e una chiara lineage dei dati sono le difese più solide disponibili contro il look-ahead bias e gli errori di reconstitution nella ricerca sugli indici, e vanno trattate come requisiti non negoziabili quando valutate un vendor, non come optional gradevoli da avere.
Suggerimento pratico: Conservate una copia grezza e non modificata di ogni dataset accanto alla versione ripulita. Quando un risultato di backtest sembra troppo bello per essere vero, la prima cosa da verificare è se un passaggio di adjustment ha accidentalmente introdotto informazioni che la vostra strategia non avrebbe avuto in tempo reale.
Quale Formato di Integrazione È Adatto al Vostro Setup di Trading?
La scelta del formato di integrazione dipende da quanto velocemente vi servono i dati e da quanta infrastruttura siete disposti a gestire. I download REST massivi funzionano bene per il backtesting storico, dove estraete una grande quantità di dati una sola volta e la memorizzate localmente. I protocolli streaming come WebSocket o Kafka hanno senso quando avete bisogno di aggiornamenti continui per la generazione di segnali live. Per esigenze di latenza genuinamente basse, FIX o le connessioni socket grezze sono l'unica opzione realistica, anche se pochi shop orientati al backtesting hanno bisogno di quel livello di infrastruttura.
La gestione dei timestamp causa più bug nei backtest di quasi qualsiasi altra cosa. Conservate sempre il timestamp nativo dell'exchange, normalizzate tutto in UTC per l'archiviazione e il confronto, e prestate molta attenzione alle transizioni dell'ora legale, poiché la documentazione per sviluppatori di LSEG segnala specificamente le finestre di trading corrette per il fuso orario come causa comune di errori nei riepiloghi intraday.
Alcune abitudini operative da adottare:
- Conservate i dati minute o tick in uno schema compatto e colonnare piuttosto che in tabelle larghe e dispersive. Velocizza sia l'archiviazione che i tempi di query.
- Eseguite una riconciliazione di routine tra i dati archiviati e un'estrazione fresca dalla fonte, individuando lo scostamento prima che corrompa un backtest.
- Validate l'integrità dei messaggi con checksum, numeri di sequenza e conteggi delle righe. Un gap di poche righe è facile da perdere visivamente ma evidente in un confronto di conteggio.
Suggerimento pratico: Automatizzate il controllo di riconciliazione in modo che venga eseguito ogni volta che aggiornate un dataset. Uno script di cinque minuti che confronta i conteggi delle righe e verifica a campione alcuni valori di settlement cattura la maggior parte degli errori lato vendor prima che raggiungano il codice della vostra strategia. La guida ai dati minute bar illustra proprio come dovrebbe apparire uno schema pulito per questo scopo.
Come Scegliere la Fonte Giusta per il Vostro Backtest?
Fate corrispondere la classe di fonte al vostro progetto reale, non a qualsiasi feed sia più semplice a cui iscriversi.
- La ricerca ad alta frequenza o sulla microstruttura ha bisogno di feed diretti dagli exchange o di dati consolidati in stile GIDS. Nient'altro ha la fedeltà a livello di tick che queste strategie richiedono.
- Lo sviluppo di segnali intraday e il backtesting sistematico è dove i dataset research-grade dei vendor commerciali si guadagnano il loro posto, offrendo minute bar puliti con adjustment documentati a una frazione del costo dei feed degli exchange.
- Le analitiche end-of-day o a frequenza più bassa possono spesso accontentarsi di feed dei broker o persino di fonti gratuite, poiché la precisione bar-per-bar conta meno a quella scala temporale.
Prima di pagare per qualsiasi cosa, sottoponete un vendor a questa checklist: Offre membership storica point-in-time? Potete ottenere un file di esempio prima di impegnarvi? C'è un report delta o un changelog per gli adjustment? Qual è il vero SLA di supporto, non la dichiarazione promozionale? La guida di Interactive Brokers sulle fonti di dati di mercato storici inquadra bene la questione: accuratezza, latenza, profondità storica e costo sono le quattro variabili che contano, e nessun vendor vince su tutte e quattro contemporaneamente.
Eseguite un'importazione di prova, riconciliatela con un riepilogo ufficiale dell'exchange, e verificate a mano alcuni valori di settlement a campione. Se questi controlli superano la prova, avete fatto più due diligence della maggior parte dei quant retail.
Cosa Copre Davvero il Dataset di Backtestmarket?
Backtestmarket ha costruito dati storici intraday minute bar puliti su forex, metalli, obbligazioni e indici azionari dal 2014, mirati specificamente ai problemi di igiene del backtesting descritti sopra. I dataset arrivano come download completi e integrati, pronti per l'importazione immediata in MT4 o MT5, il che elimina il passaggio di riformattazione che introduce così tanti errori silenziosi nelle pipeline fai-da-te.
Questa struttura pronta all'importazione esiste per un problema specifico: i trader quant perdono tempo e accuratezza quando devono cucire insieme dati provenienti da più fonti parziali prima che un backtest possa persino essere eseguito. Un unico download pulito che si carica direttamente evita completamente tutto ciò.
Alcuni aspetti da verificare quando valutate l'adattamento al vostro progetto:
- Se la profondità storica (fino al 2014) copre il periodo che la vostra strategia ha bisogno di testare.
- Se la granularità dei minute bar corrisponde al periodo di holding della vostra strategia, secondo le convenzioni di granularità dei grafici usate dalla maggior parte dei desk quant.
- Se il supporto diretto degli ingegneri risponde alle vostre specifiche domande di riconciliazione, invece di indirizzarvi verso una coda di supporto generica.
Se non siete sicuri che la copertura corrisponda alle vostre esigenze, il primo passo più pragmatico è scaricare un campione, sottoporlo ai vostri controlli di riconciliazione e contattare direttamente il supporto se notate un gap.
Cosa Dovrebbero Privilegiare i Quant Quando Cercano Dati Intraday sugli Indici
Il più grande errore in questo ambito non è scegliere il vendor sbagliato. È presumere che un feed tick grezzo sia automaticamente affidabile solo perché è granulare. La granularità senza QA e riconciliazione è semplicemente più dati su cui sbagliare.
La membership point-in-time, le regole di adjustment documentate e una lineage dei dati riproducibile contano più della latenza per quasi ogni caso d'uso di backtesting. Un feed che si aggiorna ogni millisecondo ma non riesce a dirvi come ha gestito uno split azionario è peggiore di un feed più lento ma con documentazione pulita.
Operativamente, conservate sia le copie grezze che quelle ripulite di tutto, automatizzate i vostri controlli di riconciliazione affinché vengano eseguiti senza attivazione manuale, e programmate audit periodici dei dati anche dopo che un dataset ha superato i test di accettazione iniziali. I dati derivano. I vendor cambiano metodologia. Individuarlo per tempo costa meno che scoprirlo dopo che una strategia è già andata live.
— Inizio
Come Backtestmarket Si Inserisce nel Vostro Piano di Sourcing dei Dati
Backtestmarket è l'alternativa pratica al mettere insieme export dei broker e feed gratuiti per il backtesting: un unico download pulito e pronto all'importazione invece di ore passate a riconciliare timestamp discordanti e bar mancanti provenienti da cinque fonti diverse.
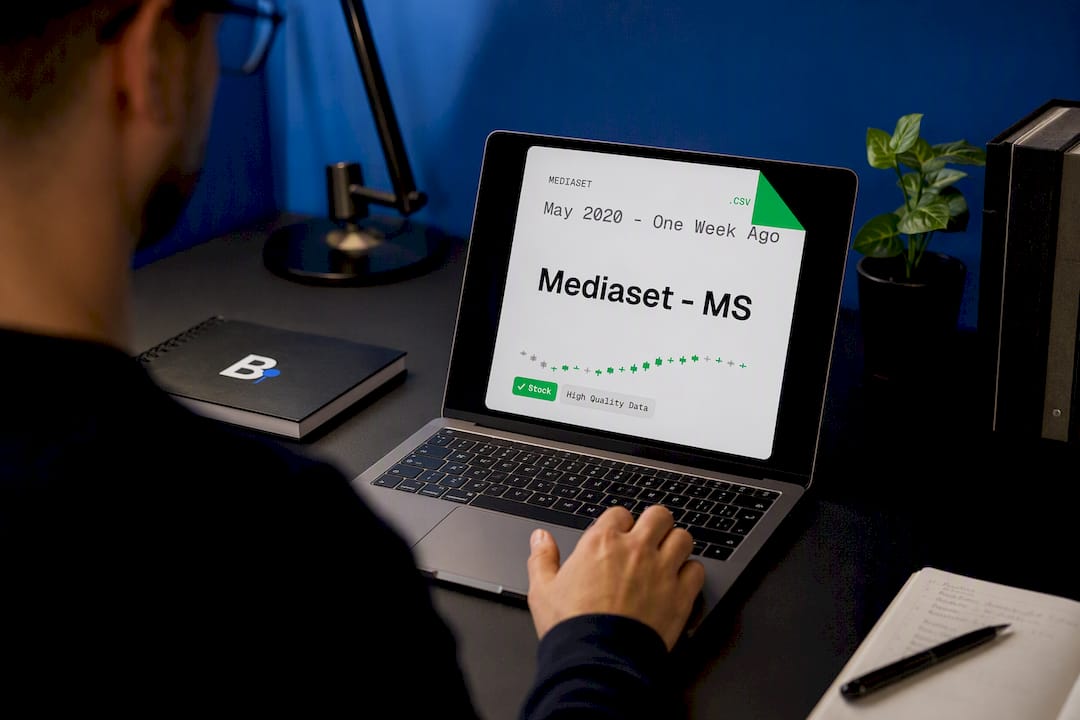
La libreria Historical Data offre dataset di minute bar su vari strumenti finanziari, formattati per l'importazione diretta nelle piattaforme di trading più diffuse. Se avete bisogno di copertura continua e aggiornamenti anziché di un singolo download, il piano annuale costa 119€ all'anno e mantiene il vostro dataset aggiornato. I trader che lavorano con uno strumento indicizzato specifico possono anche consultare direttamente il dataset Mediaset - MS 1mo. Oltre ai dati grezzi, il sito estende Expert Advisors e Indicatori verso strumenti di strategia automatizzati una volta validato il backtest.
Iniziate con un dataset di esempio, eseguite i test di accettazione descritti in precedenza in questa guida, e contattate direttamente il supporto tecnico se le vostre esigenze di copertura vanno oltre quanto elencato. Sfogliate il catalogo dei dati storici per vedere cosa è disponibile per il vostro strumento.
Dove Verificare Questi Dettagli di Persona
- Nasdaq GIDS: documentazione ufficiale per livelli di indice in tempo reale, valori di settlement e dati sui componenti.
- Documento CFTC sulla metodologia di settlement CME/CBOT: riferimento primario per le finestre di Fixing Price basate su VWAP.
- Investopedia — Intraday: riferimento in linguaggio semplice per le granularità dei grafici intraday.
- Interactive Brokers — Historical Market Data Sources: criteri di selezione neutrali rispetto ai vendor per il sourcing dei dati.
- La guida ai dati per il backtesting MT5 e la guida al recupero dei dati mancanti su MT4 di Backtestmarket per i dettagli su importazione e risoluzione dei problemi.
Questo articolo ha finalità informative generali e non sostituisce la consulenza di un professionista finanziario qualificato. Consultate un professionista finanziario qualificato riguardo alla vostra situazione specifica prima di agire sulla base di quanto riportato qui.
Fonti
FAQ
Qual È la Fonte Migliore per i Dati Intraday sugli Indici?
Per la maggior parte del backtesting sistematico, un dataset research-grade di un vendor commerciale con membership point-in-time e adjustment documentati offre il miglior equilibrio tra fedeltà e costo. I feed diretti degli exchange e il GIDS di Nasdaq sono scelte migliori solo quando avete bisogno di accuratezza a livello di settlement ufficiale o di vera fedeltà tick.
Qual È la Differenza Tra Dati Tick e Minute Bar?
I dati tick registrano ogni singolo trade o aggiornamento di quotazione, mentre i minute bar aggregano quell'attività in intervalli fissi di un minuto. I minute bar sono di solito sufficienti per la ricerca di segnali intraday, poiché i veri dati tick sono necessari principalmente per il lavoro a latenza ultra-bassa o sulla microstruttura.
Perché la Membership Point-in-Time degli Indici Conta per il Backtesting?
La membership degli indici cambia nel tempo, e usare la lista dei costituenti attuale per testare una strategia di anni fa introduce look-ahead bias. Gli snapshot point-in-time, indicizzati con identificatori permanenti, garantiscono che il vostro backtest veda solo i dati che il mercato aveva effettivamente in una data specifica.
Quanto Costano i Dati di Backtestmarket?
Il piano annuale di Backtestmarket ha un prezzo di 119€ all'anno per l'accesso continuo al dataset e agli aggiornamenti, disponibile tramite la pagina di sottoscrizione. I singoli pacchetti di dati storici sono elencati nella pagina Historical Data senza un prezzo forfettario pubblicato, quindi controllate l'inserzione del prodotto per i dettagli attuali.
Quale Formato di Dati Funziona Meglio per il Backtesting su MT4 o MT5?
I file di minute bar pronti all'importazione, che si caricano direttamente in MT4 o MT5 senza riformattazione manuale, riducono il rischio di errori durante la configurazione. I flat file compressi o i pacchetti di dataset completi, come quelli trattati nella guida ai dati per il backtesting MT5, tendono a essere il formato più affidabile per questo scopo.
Consigliati
- Dati Intraday Nasdaq: Accesso, Specifiche e Uso Pratico
- Data Snooping Bias: Come Ricercatori e Quant Lo Individuano
- Dati per il Backtesting MT5 Verificati Prima: Gap, Timestamp, Pronti all'Importazione
- Minute Bar Data: Cosa Serve ai Quant per Backtest Affidabili
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.