Gli archivi degli exchange come il Daily TAQ del NYSE risalgono fino al 1993, i vendor commerciali vendono abitualmente da 10 a 25 anni di dati a barre di un minuto, e la maggior parte delle piattaforme di charting impone un limite fisso sul numero di barre piuttosto che su un intervallo di calendario. Proprio quest'ultimo aspetto trae in inganno più quant di qualsiasi altra cosa: un limite di "20.000 barre" su un grafico a 1 minuto copre appena tre mesi di orario di negoziazione continuo negli USA, non la finestra pluriennale di cui ha bisogno la maggior parte dei backtest. Prima di impegnarti su un orizzonte temporale per la tua strategia, è bene capire con quale tipo di limite hai effettivamente a che fare.
In breve:
- I vendor commerciali offrono generalmente fino a 25 anni di dati intraday, ma gap di copertura e aggiustamenti incoerenti richiedono una verifica prima dell'acquisto.
- Un limite di 20.000 barre su un grafico a 1 minuto ti limita a circa 10 settimane di storico di trading, rendendo impossibile un backtest pluriennale entro i limiti nativi della piattaforma.
- Storici più lunghi sono più disponibili per azioni e future, mentre i dati su opzioni, FX e crypto tendono a essere più brevi, meno completi o presentare gap di qualità.
- Dataset scaricati già puliti e sessionizzati possono far risparmiare tempo e migliorare l'affidabilità del backtest rispetto a export grezzi da piattaforma o archivi non lavorati.
- Per strategie che richiedono dati tick o a barre di un minuto su più anni, bisogna mettere in conto grandi esigenze di storage oppure affidarsi ad archivi forniti da vendor con una documentazione chiara sugli aggiustamenti.
Indice
- Da Dove Viene la Lunghezza dello Storico Intraday
- Come i Limiti di Barre si Traducono in Anni di Storico
- Cosa Ottieni Quando Acquisti Dati Intraday
- Quanto Storico Aspettarsi per Asset Class
- Dati a Barre di un Minuto Puliti, Pensati per il Backtesting dal 2014
- Quando Più Storico Aiuta, e Quando Aggiunge Solo Rumore
- Ottieni Dati Intraday Puliti e Pronti all'Importazione Senza Congetture
- Fonti
- FAQ
Da Dove Viene la Lunghezza dello Storico Intraday
La fonte che scegli determina il tetto massimo dei tuoi dati, e le quattro categorie principali si comportano in modo molto diverso tra loro.
Gli archivi primari degli exchange si collocano al vertice per profondità e autorevolezza. Il Daily TAQ del NYSE registra trade e quote a partire dal 1993, offrendo ai ricercatori oltre tre decenni di dati azionari a livello tick, anche se la precisione dei timestamp e la struttura dei campi sono cambiate più volte in quell'arco di tempo man mano che l'exchange aggiornava i propri sistemi. I feed consolidati costruiti sopra il Securities Information Processor registrano una profondità simile per i mercati quotati, ma la conservazione e il formato variano a seconda di chi ha impacchettato il feed.
I vendor di dati commerciali occupano la via di mezzo, e il loro marketing tende a correre più veloce di quanto un singolo dataset contenga realmente. Alcune pagine dei vendor pubblicizzano fino a 25 anni di storico intraday su più risoluzioni, mentre altre descrivono archivi tick che coprono tre decenni o più. Considera queste cifre come dei tetti massimi per gli strumenti meglio coperti, non come garanzie per ogni singolo simbolo nel catalogo. Gap di copertura, ticker delisted e metodologie di aggiustamento incoerenti sono abbastanza comuni da rendere la verifica della completezza, prima dell'acquisto, più importante del numero riportato in copertina.
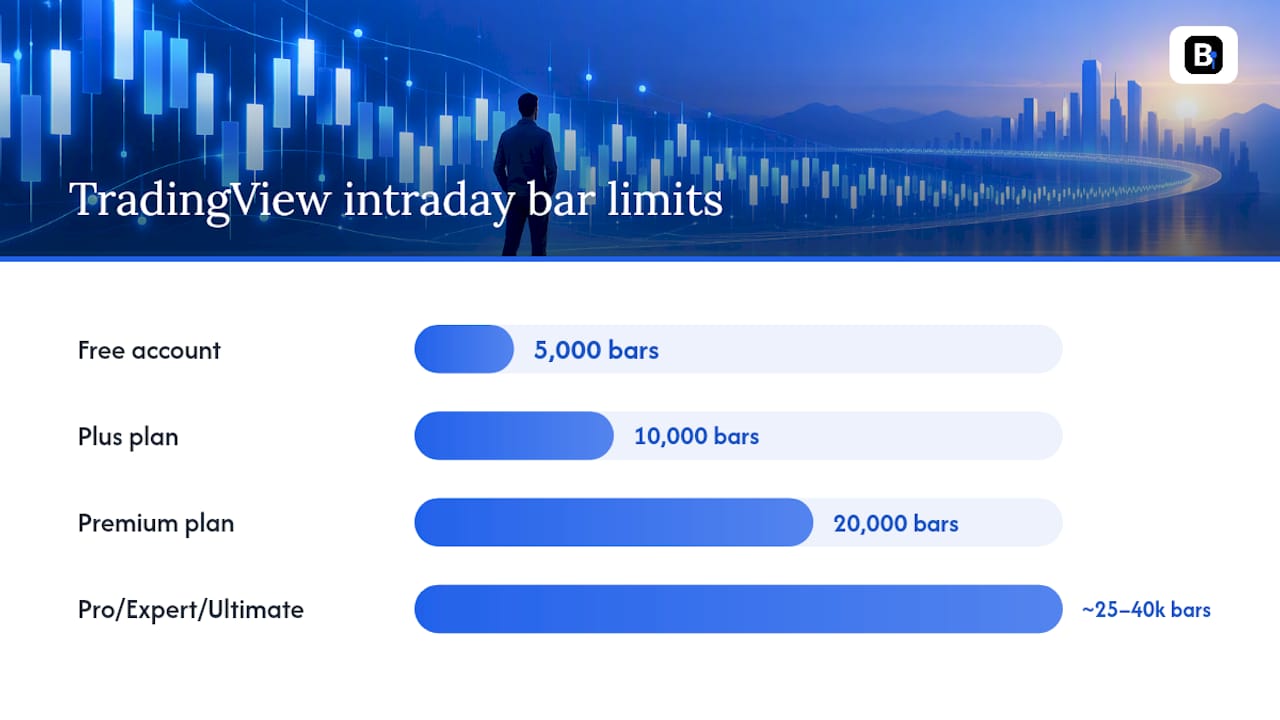
Le piattaforme di charting funzionano secondo un modello completamente diverso. TradingView limita lo storico intraday in base al numero di barre piuttosto che all'intervallo di date: gli account gratuiti ottengono 5.000 barre, i piani Plus 10.000, il Premium arriva a 20.000, mentre i piani superiori Professional, Expert e Ultimate spingono verso le 25.000-40.000 barre a seconda dello strumento e dell'intervallo.
Le API a finestra mobile aggiungono una quarta complicazione. La Intraday Tick History API di FactSet conserva solo 12 mesi di dati su trade e quote BBO, e appena 30 giorni per le opzioni, il che significa che la ricerca a livello tick oltre quella finestra richiede una licenza separata o l'accesso a un archivio dedicato.
Alcune strade pratiche da conoscere:
- Archivi degli exchange per uno storico azionario di livello regolamentare
- Bundle dei vendor per copertura multi-strumento a barre o tick
- Export da piattaforma per prototipazione rapida entro i limiti di barre
- Estrazioni via API per ricerca tick recente a finestra mobile
- Approcci basati sulla community, discussi sui forum quant, che combinano diversi degli approcci precedenti
Come i Limiti di Barre si Traducono in Anni di Storico
Un limite di barre suona astratto finché non lo converti in tempo di calendario, e la matematica non è lusinghiera per i dati a 1 minuto.
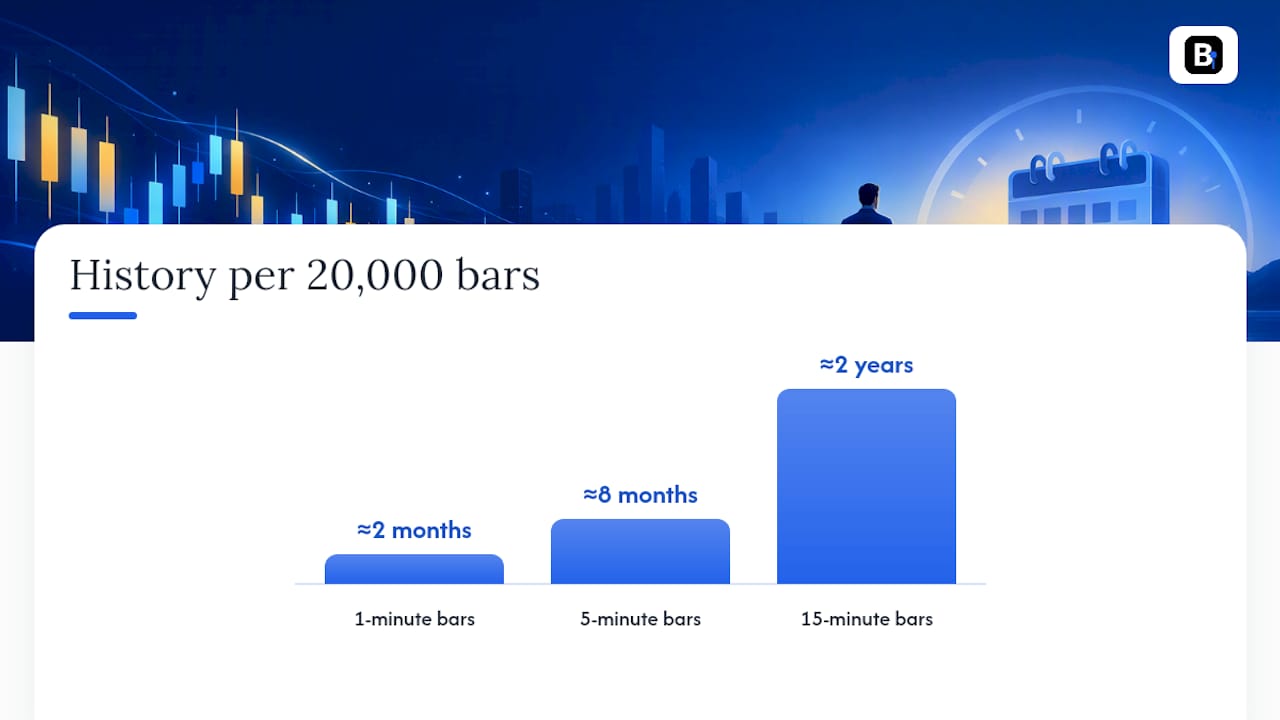
Una sessione standard di negoziazione regolare USA dura 6,5 ore, ovvero 390 minuti. Questo significa 390 barre a un minuto per giorno di trading, e con circa 252 giorni di trading all'anno si arriva a circa 98.280 barre a un minuto annue. Applicando questo calcolo a un limite di piattaforma di 20.000 barre si ottengono circa dieci settimane di storico continuo a 1 minuto, non anni.
Intervalli più ampi allungano notevolmente lo stesso budget di barre:
| Limite di barre | Barre a 1 minuto | Barre a 5 minuti | Barre a 15 minuti |
|---|---|---|---|
| 5.000 | ~2 settimane | ~2 mesi | ~7 mesi |
| 10.000 | ~1 mese | ~4 mesi | ~1 anno |
| 20.000 | ~2 mesi | ~8 mesi | ~2 anni |
| 40.000 | ~4 mesi | ~1,5 anni | ~5 anni |
Un limite di 40.000 barre su un grafico a 15 minuti ti garantisce diversi anni di storico, mentre lo stesso limite su un grafico a 1 minuto copre solo pochi mesi. Questo divario spiega perché il lavoro serio di backtest su intervalli brevi quasi mai avviene entro i limiti nativi di una piattaforma di charting. Avviene invece su dataset scaricati.
I dati tick aggravano ulteriormente il problema. Un contratto future liquido può generare decine di migliaia di tick per sessione, quindi anche un archivio tick modesto su più anni arriva a occupare terabyte. Questo onere di storage è esattamente il motivo per cui esistono API a finestra mobile come quella di FactSet. I vendor scambiano completezza per praticità, mantenendo i dati tick recenti pienamente interrogabili mentre spostano lo storico più vecchio in formati di archivio bulk o lo eliminano del tutto. Se la tua strategia richiede davvero una risoluzione tick pluriennale, devi mettere in conto o uno storage pesante o un rapporto con un vendor costruito appositamente attorno alla licenza di dati tick storici. I dati a barre di un minuto pluriennali, al contrario, sono un problema già risolto per la maggior parte degli strumenti liquidi e stanno comodamente su un laptop.
Cosa Ottieni Quando Acquisti Dati Intraday
I dataset scaricati differiscono dai grafici di piattaforma per formato, struttura e lavoro richiesto prima che un motore di backtest possa utilizzarli.
La consegna avviene tipicamente in file CSV o Parquet, a volte tramite un'API del vendor, formattati per l'importazione diretta in MT4, MT5 o NinjaTrader. Le serie future back-adjusted contano particolarmente qui: una serie future grezza, concatenata per contratti, mostra salti di prezzo artificiali a ogni data di rollover, mentre una serie back-adjusted appiana questi salti in modo che il tuo backtest non scambi un cambio di contratto per un vero movimento di prezzo.
Prima di caricare qualsiasi dataset in un tester di strategie, controlla alcune cose:
- Normalizzazione dei timestamp su un unico fuso orario, con le transizioni dell'ora legale gestite in modo coerente
- Etichettatura chiara tra orario di negoziazione regolare e dati di sessione 24 ore
- Metodologia di aggiustamento per split e dividendi documentata per le azioni
- Una policy dichiarata sul riempimento dei gap, dato che barre interpolate silenziosamente possono distorcere i calcoli di volatilità
Consiglio pratico: Sessionizza sempre i tuoi dati prima di lanciare un backtest. Un dataset che mescola orario regolare ed esteso senza un flag chiaro gonfierà silenziosamente i tuoi numeri di volatilità e produrrà segnali di ingresso che non sarebbero mai scattati nella sessione reale. Per un approfondimento sulla validazione delle importazioni di dati a barre di un minuto per MT5, consulta questa guida ai dati per il backtesting su MT5, e se lavori con NinjaTrader, il processo di importazione è trattato qui.
Quanto Storico Aspettarsi per Asset Class
La lunghezza dello storico varia nettamente in base allo strumento, e le ragioni sono strutturali, non solo commerciali.
Le azioni beneficiano degli archivi più profondi, dato che i dati TAQ degli exchange risalgono al 1993 e i vendor costruiscono ampiamente su questa base. La qualità della copertura per un singolo ticker dipende comunque da come il vendor gestisce delisting, cambi di simbolo e corporate action. La guida ai dati intraday del Nasdaq copre nel dettaglio l'accesso e la validazione dei feed azionari a livello di exchange.
I future vengono generalmente forniti come serie continue back-adjusted, che uniscono più mesi contrattuali in un'unica linea di prezzo pulita. Le date di avvio degli exchange variano ampiamente a seconda del contratto, quindi un future su indice vecchio di decenni e un micro contratto quotato di recente non offriranno mai la stessa lunghezza di storico.
Le opzioni rimangono indietro. Finestre mobili corte come 30 giorni sono comuni nell'accesso tick basato su API, e gli archivi tick a lungo termine sulle opzioni sono scarsi rispetto ad azioni o future.
I dati forex tendono a essere solidi a livello di barre a un minuto, con i vendor che spesso forniscono diversi anni di storico continuo per le coppie principali. Lo storico tick consolidato sul FX è meno standardizzato dato che il FX viene scambiato over the counter piuttosto che attraverso un unico exchange.
Le coppie crypto possono offrire storici lunghi per i principali exchange, ma i primi anni spesso presentano gap di qualità dei dati, dato che le API degli exchange e gli standard di reporting erano molto meno maturi nei primi anni della crypto rispetto a oggi.
Dati a Barre di un Minuto Puliti, Pensati per il Backtesting dal 2014
Un vendor fornisce dataset intraday puliti a barre di un minuto su forex, metalli, indici azionari, obbligazioni e commodity dal 2014, impacchettati per l'importazione diretta in MT4 e MT5. Ogni dataset del catalogo è costruito attorno alla stessa idea trattata sopra: uno span di calendario grezzo conta poco se le barre sottostanti presentano gap, timestamp errati o uno storico di aggiustamento poco chiaro.
Due prodotti da conoscere se fai trading sull'esposizione agli indici della sessione asiatica: Hang Seng Back Adjusted 5m fornisce barre back-adjusted a 5 minuti adatte a sistemi a orizzonte più breve, mentre Hang Seng Back Adjusted 15m si adatta a strategie che operano meno frequentemente ma necessitano comunque di una granularità a livello di sessione.
Alcune cose che contano una volta che stai davvero eseguendo strategie sui dati:
- Verifica barra per barra rispetto ai feed sorgente prima che un dataset venga rilasciato
- Metodologia di aggiustamento documentata, così che le serie future e indici back-adjusted si comportino in modo prevedibile in un motore di backtest
- Supporto diretto da parte degli ingegneri che raccolgono i dati, non un help desk generico
Consiglio pratico: Quando richiedi un campione di dataset a qualsiasi vendor, caricalo nel tuo motore di backtest e controlla la primissima e l'ultima barra di ogni giornata di trading. Barre di apertura/chiusura mancanti o duplicate sono il modo più rapido per individuare un feed poco curato prima di costruirci sopra una strategia. Per saperne di più su come dovrebbe essere un vero supporto ingegneristico quando incontri un problema di importazione, consulta questa analisi sul supporto dei data vendor.
Quando Più Storico Aiuta, e Quando Aggiunge Solo Rumore
Più anni di dati non rendono automaticamente un backtest migliore. Cambiamenti nella struttura di mercato, frammentazione delle venue e risoluzione dei timestamp in evoluzione fanno sì che le barre di un decennio fa non si comportino sempre come il mercato che stai negoziando oggi. Dati puliti e ben documentati su una finestra più breve spesso battono una serie più lunga ma di provenienza poco chiara. Prima di fidarti di qualsiasi backtest, esegui controlli di parità di sessione, riproduci i dati in modo deterministico e mantieni un vero periodo out-of-sample invece di testare su tutto ciò che hai a disposizione. La checklist per i dati a barre di un minuto copre questi passaggi di validazione con maggiore profondità.
— Inizio
Ottieni Dati Intraday Puliti e Pronti all'Importazione Senza Congetture
Sia gli archivi dei vendor sia gli export da piattaforma lasciano dei vuoti: uno ti seppellisce sotto file grezzi da ripulire, l'altro ti limita a un numero di barre che copre a malapena una stagione di trading. Sono disponibili dataset a barre di un minuto completi e puliti, già verificati e pronti da inserire in MT4 o MT5, così puoi saltare del tutto la fase di pulizia.
Parti dal dataset Hang Seng Back Adjusted 5m se stai costruendo sistemi a orizzonte più breve, oppure dalla versione Hang Seng Back Adjusted 15m per strategie più lente. Il catalogo completo che copre forex, metalli, obbligazioni e indici si trova nella pagina Historical Data, e i trader che vogliono un accesso continuativo su più set di strumenti possono consultare l'Annual Plan a 119 $ all'anno. Se stai costruendo sistemi automatizzati anziché manuali, vale la pena dare un'occhiata anche alla libreria di Expert Advisor e Indicatori. Contatta direttamente il team di ingegneria se hai bisogno di aiuto per verificare un dataset prima dell'acquisto.
Fonti
FAQ
Fino a Quando Risalgono i Dati di TradingView?
TradingView non limita lo storico in base alla data, lo limita in base al numero di barre, e quel numero dipende dal tuo piano: 5.000 barre sugli account gratuiti fino a circa 40.000 sui livelli più alti. Su un grafico a 1 minuto questo si traduce comunque in settimane o mesi piuttosto che in anni, motivo per cui i backtest più lunghi in genere richiedono un dataset scaricato.
Cos'è la Regola del 3-5-7 nel Day Trading?
La regola del 3-5-7 è una linea guida di gestione del rischio che limita il rischio su un singolo trade a circa il 3%, il rischio totale sulle posizioni aperte a circa il 5%, e il rischio complessivo di portafoglio a circa il 7%. Non ha nulla a che fare direttamente con la lunghezza dello storico dei dati, ma è un framework comune che i trader applicano una volta che hanno fatto backtest di una strategia su un numero sufficiente di barre storiche per dimensionare le posizioni con sicurezza.
Qual è il Miglior Timeframe per il Trading Intraday?
Non esiste un intervallo migliore in assoluto. Dipende dalla tua strategia e da quanto storico ti serve per validarla. Molti trader preferiscono le barre a 5 minuti rispetto ai grafici a 1 minuto perché i dati a 1 minuto tendono a portare più rumore algoritmico, mentre le barre a 5 minuti conservano comunque la struttura intraday con segnali più puliti.
Quanto Guadagnano al Giorno in Media i Trader con Conti da 50.000 $?
Non esiste una cifra affidabile e universale per il profitto giornaliero su alcuna dimensione di conto, dato che i risultati dipendono fortemente da strategia, leva, gestione del rischio e condizioni di mercato. Qualsiasi cifra specifica in dollari al giorno che vedi citata online va considerata come aneddotica, non come media statistica.
Backtestmarket Offre Dati a Barre di un Minuto su Più Anni?
Sì. Backtestmarket fornisce dataset a barre di un minuto puliti e back-adjusted su forex, metalli, indici, obbligazioni e commodity dal 2014, impacchettati per l'importazione diretta in MT4 e MT5. Il prezzo per l'accesso continuativo passa attraverso l'Annual Plan a 119 $ all'anno, con dataset singoli come Hang Seng Back Adjusted 5m disponibili sulle rispettive pagine prodotto.
Consigliati
- Minute Bar Data: What Quants Need for Reliable Backtests
- Nasdaq Intraday Data: Access, Specs, and Practical Use
- Holiday Gaps in Market Data: A Quant's Handling Guide
- 5 Audits Quants Must Run on Outlier Handled M1 Data Before MT4/MT5
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.