Il bid è il prezzo più alto che un compratore è disposto a pagare in questo momento. L'ask è il prezzo più basso che un venditore è disposto ad accettare. Il mid price è la media dei due, un punto di riferimento che si trova esattamente a metà strada tra loro. Puoi comprare all'ask e vendere al bid. Il mid price è di solito un numero rispetto al quale misuri, non uno al quale fai trading.
Questa differenza sembra piccola. Determina come leggi una quotazione, come giudichi un'esecuzione, e quanto è onesto un backtest. Questa guida copre le formule, esempi pratici, i casi in cui il punto medio può essere scambiato, e cosa significa per i dati storici.
TL;DR
- Bid è ciò che ricevi quando vendi. Ask (chiamato anche offer) è ciò che paghi quando compri. L'ask è quasi sempre più alto del bid.
- Mid price = (bid + ask) ÷ 2. È un benchmark per il fair value e la qualità dell'esecuzione, non un prezzo di fill standard.
- Spread = ask − bid. È il costo di attraversare il mercato, e il mid price si trova a mezzo spread da ciascun lato.
- Un backtest che effettua i fill al mid price elimina lo spread da ogni trade, quindi i risultati sembrano migliori di quanto il trading live potrà offrire.
- Sapere quale prezzo registrano i tuoi dati storici (bid, ask o mid) prima di fidarti di qualsiasi risultato costruito su di essi.
Indice
- Bid, ask e mid price in una tabella
- Come funzionano bid e ask
- Come calcolare il mid price
- Mid price vs bid e ask: le differenze reali
- Si può davvero fare trading al mid price?
- È meglio vendere al bid o all'ask?
- Perché il mid price è importante per il backtesting
- Il nostro punto di vista
- Usare dati puliti per testare con fill realistici
- Errori comuni con mid price, bid e ask
- FAQ
- Fonti
Bid, ask e mid price in una tabella
| Termine | Cosa è | Chi lo usa | Si può fare trading a questo prezzo? |
|---|---|---|---|
| Bid | Prezzo più alto che un compratore pagherebbe attualmente | Venditori, che lo colpiscono | Sì, quando vendi con un ordine a mercato |
| Ask (offer) | Prezzo più basso che un venditore accetterebbe attualmente | Compratori, che lo sollevano | Sì, quando compri con un ordine a mercato |
| Mid price | Media tra miglior bid e miglior ask | Analisti, desk di esecuzione, chi costruisce modelli | Solo attraverso specifici tipi di ordine midpoint |
| Spread | Ask meno bid | Chiunque paghi costi di transazione | Non è un prezzo, è un costo |
Il sito educativo per investitori della SEC definisce i prezzi bid e ask esattamente in questi termini: il bid è il prezzo più alto che un compratore pagherà per un determinato numero di azioni, e l'ask è il prezzo più basso al quale un venditore venderà. La SEC nota anche che l'ask, chiamato anche offer, sarà quasi sempre più alto del bid.
Come funzionano bid e ask
Ogni mercato liquido è una negoziazione continua. I compratori pubblicano i prezzi che pagheranno. I venditori pubblicano i prezzi che accetteranno. Il migliore di ciascuno, il bid più alto e l'ask più basso, forma la cima dell'order book.
Se invii un ordine a mercato per comprare, prendi l'ask. Se invii un ordine a mercato per vendere, prendi il bid. Se vuoi un prezzo migliore, piazzi un ordine limite e aspetti che qualcuno venga da te.
Il divario tra i due lati esiste perché compratori e venditori valutano l'asset in modo diverso in un dato momento. Un divario stretto di solito segnala un mercato attivo e liquido. La spiegazione di Investopedia sui prezzi bid e ask nota che spread più stretti tipicamente riflettono un'elevata attività di trading e liquidità, mentre spread più ampi suggeriscono volatilità.
Esempio rapido con un'azione
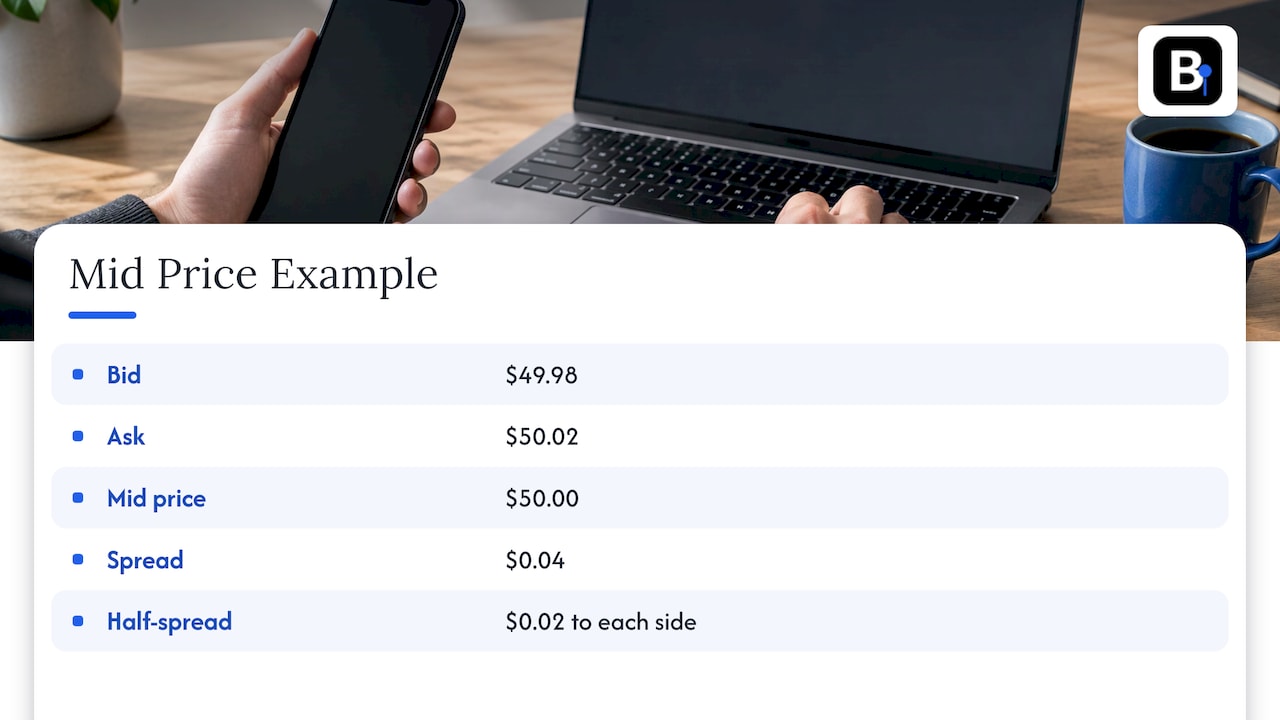
Supponiamo che un'azione mostri un bid di 49,98$ e un ask di 50,02$.
- Compri 100 azioni a mercato: paghi 50,02$ ciascuna.
- Vendi 100 azioni a mercato: ricevi 49,98$ ciascuna.
- Comprare e vendere immediatamente ti costa 0,04$ per azione, o 4$ su 100 azioni, prima delle commissioni.
Quei 0,04$ sono lo spread. È il prezzo dell'immediatezza.
Come calcolare il mid price
La formula è semplice:
Mid price = (bid + ask) ÷ 2
Usando l'azione sopra: (49,98 + 50,02) ÷ 2 = 50,00$.
Lo spread è l'altra metà del quadro:
Spread = ask − bid, quindi 50,02 − 49,98 = 0,04$.
Il mid price si trova esattamente a mezzo spread (0,02$) da ciascun lato. Questa relazione è il motivo per cui il mid price è così utile come metro di misura: è il punto da cui compratori e venditori pagano ciascuno lo stesso costo.
Un esempio forex
Nei mercati valutari, lo stesso numero è spesso chiamato middle rate o mid-market rate. La pagina di Investopedia sul middle rate nel trading FX fornisce questo esempio: se EUR/USD ha un bid di 1,1920 e un offer di 1,1930, il middle rate è 1,1925.
Lo spread in questo caso è 0,0010, ovvero 10 pip su una quotazione a cinque decimali. Se compri a 1,1930 e rivendi a 1,1920 senza movimento di mercato, perdi quei 10 pip. Chiunque ti quoti il mid-market rate di 1,1925 e poi faccia trading con te su uno dei due lati ti sta addebitando metà dello spread.
Uno spread in termini percentuali
Gli spread sono spesso confrontati come percentuali. La guida di Investopedia su come funziona il bid-ask spread mostra un'azione con un bid di 19$ e un ask di 20$: uno spread di 1$, ovvero il 5% quando diviso per l'ask. Le percentuali permettono di confrontare un'azione da 5$ con una da 500$ a condizioni paritarie.
Casi limite quando lo spread è minimo
Il mid price non cade sempre su un incremento di prezzo negoziabile. Se un'azione ha un bid di 10,00$ e un ask di 10,01$, lo spread è un centesimo e il mid price è 10,005$, un mezzo centesimo su cui nessun ordine ordinario può posizionarsi. Le piattaforme di trading gestiscono questo caso in modo diverso, e alcune arrotondano il midpoint al tick più vicino. Se calcoli i mid price nel codice, mantieni il mezzo tick invece di arrotondarlo via, perché l'arrotondamento modifica silenziosamente i tuoi risultati.
Alcuni altri casi richiedono attenzione:
- Quotazioni a un solo lato: se c'è un bid ma nessun ask, non esiste un mid price significativo.
- Mercati locked o crossed: quando bid e ask sono uguali il mercato è locked, e quando il bid è superiore all'ask è crossed. Entrambe sono anomalie brevi, e un mid price calcolato da esse dice poco.
- Quotazioni stantie: un mid price da una quotazione che non si è aggiornata è solo un numero vecchio.
Mid price vs bid e ask: le differenze reali
Negoziabilità
Bid e ask sono prezzi dove qualcuno si è effettivamente impegnato a transare. Il mid price è un calcolo. In un order book ordinario, nessuno pubblica un ordine al midpoint, quindi un ordine a mercato non può fare fill lì. Il tuo acquisto a mercato viene eseguito all'ask o più in alto, e la tua vendita a mercato viene eseguita al bid o più in basso.
Cosa ti dice ciascuno
- Bid e ask ti dicono quanto costa fare trading in questo momento in ciascuna direzione.
- Mid price stima la visione centrale del mercato sul valore prima dei costi di transazione.
- Spread ti dice quanto di quel costo paghi per attraversare il mercato.
Dove viene usato il mid price
Il midpoint è il benchmark standard per giudicare l'esecuzione. Lo spread effettivo, come lo descrive Investopedia nella sua guida al bid-ask spread, è la differenza tra il prezzo di esecuzione di un ordine a mercato e il midpoint del bid-ask spread. Può essere un quadro più accurato del vero costo del trading rispetto allo spread quotato, specialmente nei mercati liquidi.
Il price improvement viene misurato allo stesso modo. Un acquisto eseguito sotto l'offer, o una vendita eseguita sopra il bid, ha ricevuto un miglioramento rispetto alla quotazione.
Si può davvero fare trading al mid price?
A volte, ma solo attraverso meccanismi specifici, e mai con una garanzia.
Ordini midpoint
Alcune piattaforme offrono tipi di ordine agganciati al midpoint tra il miglior bid e offer. Nelle azioni statunitensi questo riferimento è il National Best Bid and Offer (NBBO). La scheda tecnica di Nasdaq sul suo ordine Midpoint Peg Post-Only descrive un ordine non visualizzato quotato al midpoint dell'NBBO che generalmente aggiunge liquidità. Per prezzi superiori a un dollaro, la scheda tecnica afferma che un cross di 0,0050$ verrà eseguito, perché il price improvement realizzato supera le commissioni coinvolte.
Le parole chiave sono non visualizzato e agganciato. Nessuno vede il tuo ordine, e viene eseguito solo quando arriva una controparte disposta a fare trading a quel midpoint. Se nessuno lo fa, rimane non eseguito mentre il mercato si allontana.
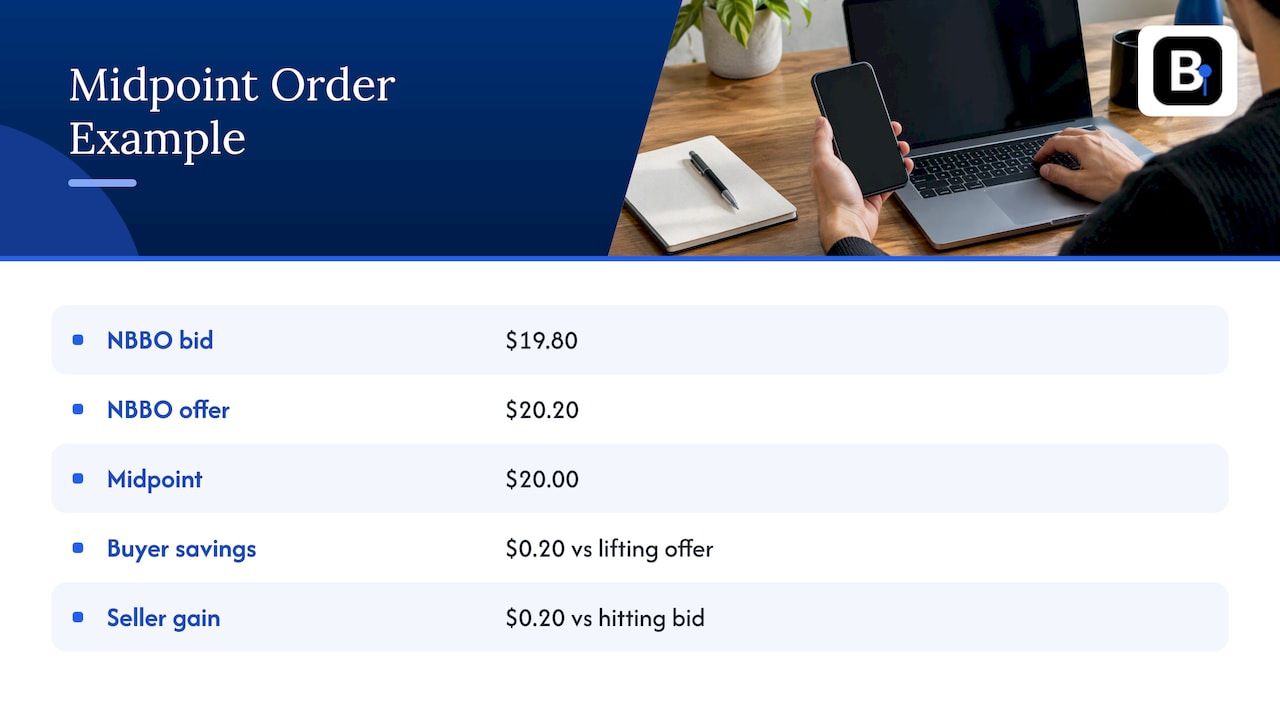
Un esempio pratico: l'NBBO è 19,80$ bid e 20,20$ offer, quindi il midpoint è 20,00$. Un compratore con un ordine midpoint risparmia 0,20$ rispetto a sollevare l'offer. Un venditore con un ordine midpoint riceve 0,20$ in più rispetto a colpire il bid. Entrambe le parti dividono lo spread, ed è per questo che il midpoint matching è attraente per loro. Il problema è il fill: può arrivare tardi, parzialmente, o per niente.
Trading midpoint sulle borse
Questa non è solo una caratteristica statunitense. La Borsa di Vienna, ad esempio, offre il trading midpoint durante il trading continuo per gli strumenti idonei, eseguendo ordini midpoint al midpoint del miglior bid e ask dell'order book centrale, con un order book midpoint separato e non pubblicato.
Lavorare un ordine limite tra bid e ask
I trader retail, specialmente nelle opzioni, spesso piazzano un ordine limite tra bid e ask sperando di ottenere un fill. Questo a volte funziona, perché i market maker possono accettare un prezzo interno alla propria quotazione, particolarmente in contratti con spread ampio. Funziona meno spesso quando lo spread è già largo un solo tick, dato che non c'è un prezzo interno da offrire.
Alcuni punti pratici:
- Spread ampi lasciano spazio per un ordine limite interno al mercato. Spread di un solo tick non lasciano spazio.
- Un book sottile con poco volume al miglior prezzo può muoversi rapidamente contro di te se il tuo ordine è più grande di quel volume.
- Se non hai fretta, lavorare un ordine verso il mid costa poco provare. Se hai bisogno del fill, attraversare lo spread è il prezzo della certezza.
È meglio vendere al bid o all'ask?
Questa domanda compare spesso, e mescola due cose. Non scegli liberamente tra i due. Un venditore che vuole un fill immediato prende il bid. Un venditore disposto ad aspettare può piazzare un ordine limite all'ask o da qualche parte in mezzo, e un compratore potrebbe venire da lui. Lo stesso vale al contrario per i compratori.
Quindi la scelta è davvero tra velocità e prezzo. Prendere il bid compra velocità. Piazzare all'ask compra un prezzo migliore e il rischio di nessun fill.
Perché il mid price è importante per il backtesting
È qui che la differenza smette di essere teorica. Ogni backtest assume un prezzo di fill per ogni entrata e uscita. Se i dati storici registrano un solo prezzo per barra, il test deve decidere cosa significa quel prezzo.
Se sia l'entrata che l'uscita vengono eseguite al mid price, la strategia non paga mai lo spread. Nel trading live paga grossomodo uno spread intero per ogni round trip, perché compri all'ask e vendi al bid. L'errore è piccolo su un trade e grande su migliaia.
L'aritmetica
Prendiamo EUR/USD con uno spread di 1,2 pip. Un pip è 0,0001, quindi lo spread è 0,00012. Su un lotto standard di 100.000 unità sono 12$ per round trip, prima di commissioni e slippage. Una strategia di scalping che effettua 3.000 round trip all'anno comporta circa 36.000$ di costo di spread che un test al mid price non addebita mai. Una strategia con un piccolo edge per trade può mostrare una equity curve sana nel test e una piatta o negativa nal vivo.
L'effetto è massimo per:
- Strategie ad alto turnover e intraday
- Strategie con un profitto medio per trade piccolo
- Strumenti con spread ampi o variabili, specialmente intorno a notizie, rollover e sessioni illiquide
Cosa controllare nei tuoi dati
Prima di eseguire un test serio, rispondi a queste domande:
- Quale prezzo è memorizzato? Bid, ask, mid o ultimo scambio. Piattaforme e fonti di dati diverse costruiscono le barre da lati diversi.
- Lo spread è registrato o presunto? Uno spread fisso presunto sottostima i costi nei periodi volatili.
- Lo spread varia durante il giorno? Gli spread tipicamente si allargano al rollover e durante le ore di bassa liquidità, quindi un unico numero è uno strumento grezzo.
- Ci sono gap o tick errati? Una singola barra corrotta può creare un trade fantasma che vince o perde in modo irrealistico.
- Aggiungi commissioni e slippage separatamente? Lo spread è solo una parte dei costi di transazione.
Le nostre guide approfondiscono questi costi. Consulta il nostro articolo sui costi di transazione nel backtesting per testare in diversi regimi di costo, e quello sul modeling dello spread per i backtest per stimare gli spread quando i tuoi dati non li registrano.
Il nostro punto di vista
Raccogliamo e manteniamo dati storici a barre da un minuto ogni giorno, quindi vediamo spesso come una piccola domanda sui prezzi si trasformi in un grande errore nei risultati. Il mid price è un buon esempio. È un numero pulito e utile per misurare le cose. Diventa un problema solo quando un test lo tratta come un prezzo al quale avresti potuto effettivamente fare trading.
La nostra posizione è semplice. Un backtest è onesto quanto i suoi input. Per questo diamo così tanto peso a barre pulite, verifica accurata barra per barra, e documentazione di qualsiasi correzione, così sai cosa rappresenta ogni numero prima di costruirci sopra una strategia. Che tu stia verificando manualmente un sistema basato su regole o eseguendo una ricerca guidata dall'AI su migliaia di varianti, uno standard rigoroso dei dati conta ancora di più, perché la ricerca automatizzata trova e sfrutta ogni anomalia nei dati.
Quando fai backtest, decidi intenzionalmente quale lato del mercato usano i tuoi fill, aggiungi un'assunzione di spread adeguata allo strumento e all'orario della giornata, e sottoponi il risultato a stress con costi più alti di quanto ti aspetti. Se l'edge sopravvive a questo, è molto più probabile che sia reale.
Start
Usare dati puliti per testare con fill realistici
Una volta che sai quale lato del mercato dovrebbero usare i tuoi fill, i dati devono supportarlo. Vendiamo download una tantum di dati storici puliti a barre da un minuto dal 2014 su forex, metalli, indici azionari, obbligazioni e commodity, pronti per essere importati direttamente in MT4 e MT5. Puoi sfogliare l'intera gamma sulla nostra pagina dei dati storici.
Se preferisci un abbonamento, il Piano Annuale costa 119€ all'anno.
Per il workflow di testing vero e proprio, le nostre guide su dati per il backtesting MT5 e preparazione dei dati MQL4 con un audit dei gap illustrano i passaggi. Se stai valutando cosa acquistare, consulta la nostra panoramica sui costi dei dati storici di mercato.
Errori comuni con mid price, bid e ask
- Trattare il mid price come un prezzo di esecuzione. È un benchmark. I tuoi ordini a mercato vengono eseguiti al bid o all'ask.
- Confrontare gli spread in termini assoluti tra strumenti diversi. Usa percentuali o pip così uno strumento economico e uno costoso sono comparabili.
- Ignorare la dimensione. Il bid e l'ask quotati si applicano a una quantità limitata. Un ordine più grande può attraversare diversi livelli di prezzo e ottenere fill a prezzi peggiori.
- Usare una quotazione stantia. Un mid price da una quotazione vecchia non descrive il mercato attuale.
- Assumere uno spread fisso. Gli spread cambiano con la volatilità, l'ora del giorno e la liquidità.
- Ignorare il costo dell'attesa. Un ordine limite al mid price può risparmiare metà spread, ma se il mercato scappa via paghi molto di più.
FAQ
Qual è la differenza tra mid price e bid-ask spread?
Il mid price è un livello di prezzo, la media tra miglior bid e miglior ask. Il bid-ask spread è una distanza, l'ask meno il bid. Entrambi derivano dalle stesse due quotazioni, e il mid price si trova esattamente a mezzo spread da ciascun lato. Per un bid di 1,4426 e un ask di 1,4430, il mid è 1,4428 e lo spread è 0,0004.
Si può comprare o vendere al mid price?
Non con un ordinario ordine a mercato, che viene eseguito all'ask per gli acquisti e al bid per le vendite. Alcune piattaforme offrono ordini midpoint peg quotati al midpoint tra miglior bid e offer. Sono non visualizzati e vengono eseguiti solo se una controparte fa trading a quel prezzo, quindi un fill non è mai garantito.
Il mid price è lo stesso dell'ultimo prezzo scambiato?
No. L'ultimo prezzo scambiato è dove è avvenuto il trade più recente, e può trovarsi al bid, all'ask o da qualche parte in mezzo. Il mid price è calcolato dalle quotazioni attuali e può cambiare anche quando non avviene alcun trade. In un mercato veloce i due possono differire notevolmente.
Un backtest dovrebbe usare prezzi bid, ask o mid?
L'approccio più realistico è comprare all'ask e vendere al bid, oppure usare i mid price e sottrarre uno spread realistico su ogni trade. Usare il mid price per entrambi i lati senza alcun costo elimina completamente lo spread e abbellisce i risultati. Aggiungi commissioni e slippage, e testa con costi più alti di quanto ti aspetti.
Perché l'ask è sempre più alto del bid?
Se un compratore fosse disposto a pagare più di quanto chiedeva un venditore, i due ordini si abbinerebbero e scambierebbero immediatamente. Quindi in un mercato funzionante il miglior bid rimane sotto il miglior ask. Quando i due sono uguali il mercato è locked, e quando il bid è più alto è crossed. Entrambi sono stati brevi e anomali.
Fonti
- Bid Price/Ask Price, Investor.gov
- "Ask" Price, SEC
- Bid and Ask Prices: Definitions and Market Examples, Investopedia
- Trading Insights: How the Bid-Ask Spread Works, Investopedia
- Middle Rate: What It Is and How It Affects FX Trading, Investopedia
- Midpoint Peg Post-Only Order, Nasdaq
- Market models, Vienna Stock Exchange
Consigliato
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.