La precisione del backtest su barre a 1 minuto indica quanto i risultati simulati di una strategia su barre OHLC a 1 minuto si avvicinano a ciò che le stesse regole avrebbero guadagnato dal vivo. Dipende da due fattori che puoi controllare: la qualità delle barre (nessun gap, nessun prezzo fantasma, sessioni corrette) e l'onestà delle tue ipotesi di esecuzione (spread, slippage, fill). Nessun backtest è esatto, ma un dataset pulito e un modello di costi pessimistico ti avvicinano molto di più alla realtà.
TL;DR
- Un backtest è un'approssimazione dell'esecuzione live, mai una replica. Spread, requote, slippage e ritardi separano sempre le due cose.
- Una barra a 1 minuto memorizza apertura, massimo, minimo e chiusura, ma non l'ordine in cui i prezzi sono stati toccati. Stop e target all'interno di una stessa barra sono una supposizione.
- Verifica i tuoi dati prima di fidarti di essi: barre mancanti, barre stantie, massimi e minimi fantasma e sessioni con chiusura anticipata sono i problemi più comuni.
- Modella i costi in modo pessimistico, poi valida con test out-of-sample e una piccola sessione live o in paper trading.
- Dati puliti e documentati eliminano un'intera categoria di errori, così qualsiasi divario rimanente riguarda l'esecuzione, non il file.
Indice
- Cosa significa "precisione" per un backtest su barre a 1 minuto
- Perché le barre a 1 minuto nascondono ciò che è accaduto al loro interno
- Verifica i tuoi dati a 1 minuto prima di fidarti del risultato
- Modella i costi che la barra non può mostrare
- Valida oltre un singolo backtest
- Il nostro punto di vista sulla qualità dei dati a 1 minuto
- Ottieni barre a 1 minuto pulite pronte per MT4 e MT5
- Una checklist pre-esecuzione
- FAQ
- Fonti
Cosa significa "precisione" per un backtest su barre a 1 minuto
La definizione onesta è modesta. La documentazione di un fornitore di strumenti per lo sviluppo di strategie afferma che un backtest non può essere accurato al 100% e offre al massimo un'approssimazione ravvicinata dell'esecuzione in tempo reale, perché spread allargati, requote, slippage, ritardi temporali, disconnessioni di rete e malfunzionamenti del VPS influenzano tutti il trading live.
Quindi la domanda utile non è "il mio backtest è corretto?" ma "quanto è grande il divario, e in quale direzione pende?" Gli errori provengono solitamente da quattro fonti:
- I dati: barre mancanti, duplicate, sintetiche o con timestamp errati.
- La barra stessa: quattro numeri che rappresentano 60 secondi di trading.
- Il modello di esecuzione: fill a un prezzo che non avresti potuto ricevere.
- La strategia: parametri adattati così strettamente allo storico da fallire su qualsiasi cosa nuova.
Il primo punto si risolve con dati migliori. Gli altri tre si risolvono con un metodo migliore. Entrambi sono trattati di seguito.
Perché le barre a 1 minuto nascondono ciò che è accaduto al loro interno
Una barra a 1 minuto comprime un minuto di trading in apertura, massimo, minimo e chiusura. Se il massimo di una barra avrebbe colpito il tuo take-profit e il suo minimo avrebbe colpito il tuo stop-loss, la barra non può dire quale evento sia avvenuto per primo. Il tuo motore di backtest deve scegliere un ordine, e quella scelta è un'ipotesi, non un dato di fatto.
Un esempio documentato di come questo si manifesta nella pratica: una piattaforma di backtesting che lavora su dati OHLC a 1 minuto verifica profitti e perdite alla chiusura di ogni candela, mentre il trading live verifica quelle condizioni in modo continuo. Una strategia potrebbe aver toccato il proprio target o stop dal vivo, mentre la chiusura della candela non mostrava nulla.
Dove l'ambiguità colpisce di più
- Stop e target stretti. Più il tuo stop e target sono piccoli rispetto al range medio a 1 minuto, più spesso entrambi ricadono all'interno di una singola barra.
- Periodi di holding vicini a una barra. Quando la durata del trade e l'intervallo dei dati si allineano in modo preciso, i problemi di precisione attorno alla barra di entrata gonfiano i risultati.
- Minuti ad alta volatilità. News e aperture producono barre ampie, esattamente dove l'ordine di contatto conta di più.
Come ridurre le congetture
- Adotta una regola conservativa per i casi ambigui: quando entrambi i livelli sono all'interno di una stessa barra, assumi che lo stop sia stato colpito per primo. Questo distorce i risultati verso il basso, che è l'errore più sicuro.
- Esegui la strategia due volte, una assumendo stop-first e una target-first. Se le due curve di equity divergono nettamente, il tuo vantaggio dipende da un lancio di moneta.
- Allarga stop e target rispetto al range della barra dove la logica della strategia lo consente.
- Verifica se dati più granulari sono giustificati. La nostra guida su dati tick vs minute spiega quando il periodo di holding di una strategia giustifica il passaggio a dati più fini, e l'approccio del signature plot mostra quando le barre a 1 minuto e 5 minuti raccontano storie diverse.
Verifica i tuoi dati a 1 minuto prima di fidarti del risultato
Prima di ottimizzare qualsiasi cosa, controlla il file. Una ricerca intraday di Concretum identifica quattro problemi principali: perdita da chiusura anticipata, massimi e minimi fantasma, barre stantie "forti" e barre intraday mancanti.
Barre mancanti e barre stantie
Una barra stantia "forte" è una barra a 1 minuto in cui apertura, massimo, minimo e chiusura sono identici. Secondo la stessa ricerca, alcuni provider le sintetizzano dalla chiusura precedente mentre altri omettono il minuto, così lo stesso mercato tranquillo appare o come una barra piatta o come un buco nella griglia.
Questo è importante perché i backtest su dati riempiti artificialmente possono generare trade che sarebbero stati impossibili dal vivo, come stop eseguiti contro volatilità sintetizzata. Segnala queste regioni ed escludile, oppure riporta i risultati separatamente sul sottoinsieme pulito.
Un controllo pratico in pandas:
- Costruisci la griglia dei minuti attesi per ogni sessione.
- Confrontala con i tuoi timestamp e conta le posizioni vuote.
- Conta i timestamp duplicati e le righe in cui apertura, massimo, minimo e chiusura sono tutti uguali.
- Riporta la percentuale di barre interessate per mese, non solo in aggregato. I problemi tendono a concentrarsi.
La nostra guida sul resampling dei dati a 1 minuto in pandas mostra come individuare bucket poco popolati prima che distorcano un timeframe superiore.
Massimi e minimi fantasma
Un singolo print errato può allungare il massimo o il minimo di una barra e attivare uno stop che non avrebbe mai potuto essere eseguito. Un semplice test degli spike confronta l'estremo di ogni barra con quelli vicini e con la volatilità recente. Illustriamo un test degli spike a tre condizioni che puoi eseguire su qualsiasi file a 1 minuto.
Sessioni e chiusure anticipate
Un'ora mancante non è automaticamente corruzione. I mercati chiudono, esistono festività e ci sono pause programmate, quindi i tuoi controlli necessitano di regole contestuali piuttosto che una griglia cieca.
Le chiusure anticipate sono un buon esempio per azioni e indici USA. Concretum nota che alcune sessioni del NYSE chiudono in anticipo ogni anno, tipicamente alle 13:00 ET (il giorno dopo il Ringraziamento, la Vigilia di Natale e la sessione prima del 4 luglio), e che alcuni provider continuano a riportare barre fino alla chiusura normale delle 16:00 ET. Quelle barre aggiuntive sono strutturalmente non valide per qualsiasi strategia che assuma i confini standard di sessione. Verifica le date di chiusura anticipata rispetto al calendario della borsa per l'anno testato.
Altri controlli specifici per mercato prima di affidarti ai risultati:
- Fuso orario e ora legale. Uno slittamento di un'ora sposta l'apertura della tua sessione e qualsiasi filtro basato sull'orario.
- Rollover e aggiustamento dei future. I contratti continui non aggiustati mostrano gap falsi a ogni rollover. Le serie back-adjusted li rimuovono, e il metodo di aggiustamento dovrebbe essere documentato.
- Convenzioni specifiche dello strumento. Il forex non ha una borsa centrale, quindi i valori delle barre dipendono dal feed. I dati di indici e obbligazioni hanno i propri orari di sessione.
Modella i costi che la barra non può mostrare
Anche barre perfette non ti dicono cosa avresti effettivamente pagato. Tre ipotesi fanno la maggior parte del danno.
Spread e bid/ask
Riempire al prezzo di chiusura della barra ignora che gli acquisti si eseguono all'ask e le vendite al bid. In MT5, il modello OHLC a 1 minuto non riproduce nemmeno l'improvviso allargamento dello spread attorno alle principali uscite di news, quindi i backtest a spread fisso su strategie di scalping risultano troppo ottimistici. Più una strategia opera frequentemente, più lo spread conta.
Commissioni e slippage predefiniti
I valori predefiniti abbelliscono i risultati. Le strategie su TradingView, ad esempio, assumono commissione e slippage pari a zero a meno che non li modifichi, trattando ogni entrata e uscita come se avvenisse esattamente al prezzo modellato. Imposta sempre entrambi esplicitamente.
Un modello di costi per il backtest dovrebbe anche corrispondere al conto che userai realmente, incluse commissioni per contratto, costi di prestito per gli short e il finanziamento per il margine. Se stai scegliendo un conto, far corrispondere le commissioni al tuo conto fa parte del processo per rendere corretto il test prima di dimensionare qualsiasi posizione.
Ipotesi di fill e liquidità
Un backtest riempie a un prezzo preso dalle barre storiche, mentre dal vivo ottieni ciò che l'order book offre nell'istante in cui il tuo ordine arriva. Su uno strumento liquido i due possono essere vicini, mentre su uno poco liquido potrebbero non esserlo. Gli ordini limit meritano un sospetto extra: una barra che tocca il tuo prezzo non significa che fossi il primo in coda.
Un approccio semplice e ripetibile è mettere sotto stress il modello:
| Test | Cosa modificare | Cosa rivela |
|---|---|---|
| Stress sullo spread | Raddoppia lo spread medio | Se il vantaggio sopravvive a costi più alti |
| Scala di slippage | Aggiungi 0, 1, 2, 3 tick per lato | Dove il profitto si trasforma in perdita |
| Casi ambigui intrabar | Stop-first vs target-first | Quanto il risultato dipende dall'ordine della barra |
| Trade saltati | Elimina casualmente il 5-10% delle entrate | Sensibilità ai fill mancati |
Per una formula di fill a livello tick che puoi adattare, consulta la nostra formula di fill in una riga per lo slippage su barre a 1 minuto.
Valida oltre un singolo backtest
Una strategia che sembra eccellente su un singolo passaggio sullo storico potrebbe essere semplicemente adattata a esso. La robustezza è la proprietà da ricercare: la strategia dovrebbe rimanere profittevole quando i dati, i parametri o alcuni trade cambiano, piuttosto che funzionare solo sul campione su cui è stata costruita.
Una sequenza di validazione praticabile:
- Metti da parte dei dati. Costruisci su un periodo e testa su un altro, non toccato. La nostra guida al test out-of-sample copre le suddivisioni.
- Perturba i parametri. Modifica ogni input del 10-20%. Un crollo nelle prestazioni indica un fitting fragile.
- Cambia i dati. Esegui le stesse regole su uno strumento diverso o una seconda fonte pulita. Le differenze indicano artefatti specifici del feed.
- Scendi di risoluzione. Riesegui i trade che avevano sia stop che target nella stessa barra su dati più fini per vedere cosa è realmente accaduto prima.
- Fai paper trading, poi opera in piccolo. Confronta i fill live con i fill assunti dal backtest trade per trade e adatta il tuo modello di costi al divario.
Il nostro punto di vista sulla qualità dei dati a 1 minuto
Raccogliamo e manteniamo noi stessi i nostri dataset di barre a 1 minuto, e il nostro punto di vista è semplice: se non puoi fidarti delle barre, non puoi interpretare nulla costruito su di esse.
La maggior parte dei dibattiti sul perché un backtest non ha replicato i risultati live salta direttamente a slippage e psicologia. Questi fattori contano. Ma un gap, un minuto duplicato o uno spike fantasma cambiano i tuoi trade prima ancora che venga applicato qualsiasi modello di esecuzione, e non puoi separare le due cause se i dati non sono puliti. Per questo verifichiamo i nostri dati barra per barra, documentiamo gli aggiustamenti e manteniamo uno standard di qualità rigoroso che si applica allo stesso modo al backtesting umano e a quello guidato dall'AI.
Dati puliti non rendono un backtest perfetto. Lo rendono diagnosticabile. Quando i dati sono di qualità nota, la differenza rimanente tra test e live riguarda l'esecuzione, che puoi misurare e modellare. I nostri ingegneri rispondono direttamente alle richieste di supporto, perché le persone che raccolgono i dati sono quelle che sanno come sono stati costruiti.
Start
Ottieni barre a 1 minuto pulite pronte per MT4 e MT5
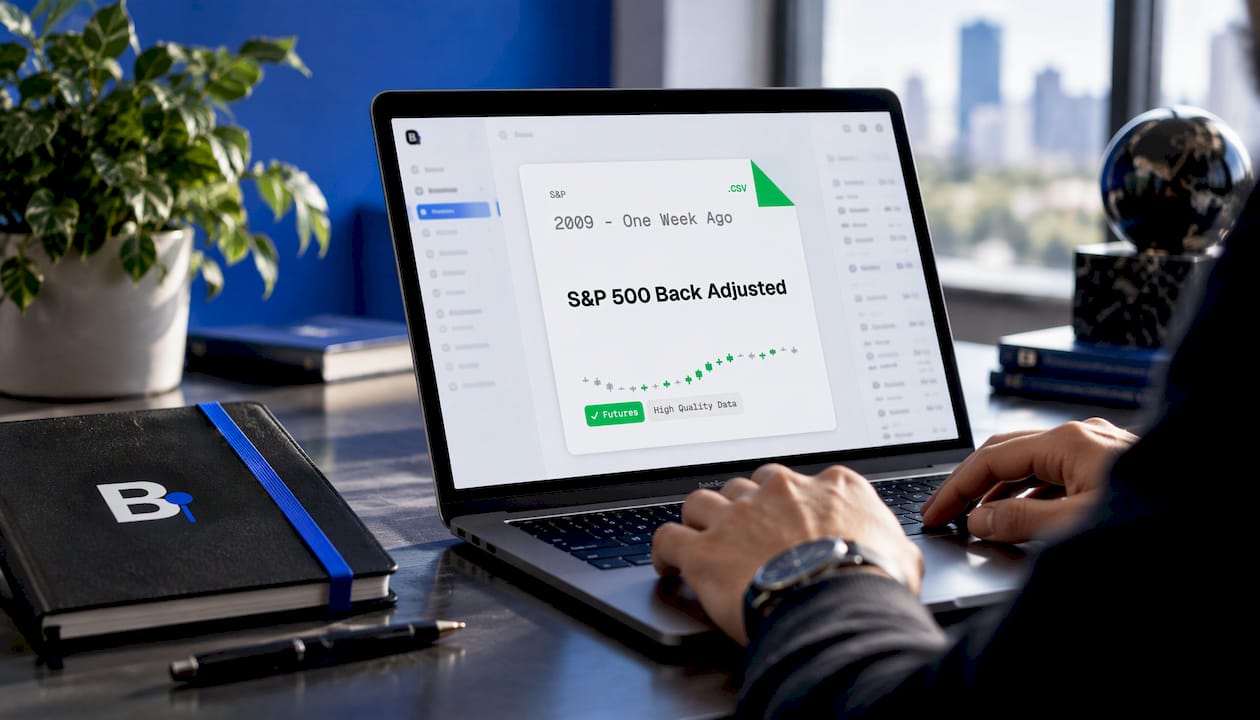
Se preferisci dedicare il tuo tempo alla logica della strategia piuttosto che a verificare file, la nostra pagina Dati Storici elenca dataset completi di barre a 1 minuto dal 2014 su forex, metalli, indici azionari, obbligazioni e commodity, pronti per l'importazione diretta in MT4 e MT5. I dataset sono un download una tantum, ed è disponibile anche la versione back-adjusted dei future, come la serie back-adjusted dell'S&P 500.
Il Piano Annuale costa 119€ all'anno. Se prima vuoi confrontare le fonti, le nostre guide sui dati OHLCV a 1 minuto verificati e sulle fonti di dati forex a 1 minuto spiegano cosa cercare.
Una checklist pre-esecuzione
Prima di fidarti di qualsiasi risultato su barre a 1 minuto, conferma:
- Nessun gap inspiegato, timestamp duplicati o sequenze di barre piatte nel periodo di test.
- Gli orari di sessione e le chiusure anticipate corrispondono al calendario della borsa e al tuo fuso orario.
- I future sono back-adjusted, con il metodo documentato.
- Spread, commissioni e slippage sono impostati esplicitamente e corrispondono al tuo conto reale.
- I casi ambigui di stop e target all'interno di una stessa barra sono risolti in modo conservativo.
- Il risultato sopravvive a dati out-of-sample e a piccole modifiche dei parametri.
Per saperne di più su come la scelta del timeframe influisce sui risultati, leggi perché i grafici a 1 minuto richiedono dati più puliti.
FAQ
Quanto può essere accurato un backtest su barre a 1 minuto?
Può essere un'approssimazione ravvicinata ma mai esatta. Le barre a 1 minuto omettono l'ordine dei movimenti di prezzo al loro interno, e il trading live aggiunge spread, slippage e ritardi. Dati puliti e ipotesi di costo pessimistiche riducono il divario.
I dati tick sono sempre più accurati dei dati a 1 minuto?
Non sempre. I dati tick mostrano l'ordine intrabar, il che aiuta le strategie con stop stretti o periodi di holding molto brevi. Per le strategie che mantengono le posizioni per molti minuti o ore, barre a 1 minuto pulite sono spesso sufficienti e molto più leggere da gestire.
Come trovo le barre a 1 minuto mancanti?
Costruisci la griglia dei minuti attesi per ogni sessione e confrontala con i tuoi timestamp. Conta gli slot vuoti, i duplicati e le barre in cui apertura, massimo, minimo e chiusura sono uguali. Poi applica le regole di sessione in modo che festività e chiusure anticipate non vengano segnalate come errori.
Perché il mio backtest batte il trading live?
Le cause abituali sono costi pari a zero o sottostimati, fill a prezzi che il mercato non offriva, ipotesi sull'ordine intrabar e parametri adattati allo storico. Metti sotto stress spread e slippage, poi confronta i fill live con i fill modellati.
Fonti
- Reliable backtesting in TradeStation and MultiCharts (documentazione StrategyQuant)
- Difference between backtest, forward test and live trading (documentazione AlgoTest)
- How to Detect and Fix Problems in Intraday Market Data (Concretum Research, Substack)
- How to Detect and Fix Problems in Intraday Market Data (Concretum Group)
- MT5 Backtest Models: Every Tick vs Real Ticks vs 1 Minute OHLC (FXEA365)
- Why Automated Trading Strategies Fail (TradersPost)
- 9 Reasons Your Backtest Doesn't Match Live Trading (Tradetron)
Consigliati
- Sei Metodi di Aggregazione delle Barre che i Quant Possono Calibrare per i Backtest ML
- Quant Trader: Formula di Fill in Una Riga per Simulare lo Slippage su Barre a 1 Minuto
- Proteggi il Tuo Backtest: Audit in 5 Passaggi per Gestire le Barre Mancanti
- Tre Modi per Eseguire un Backtest di Portafoglio MT5 con Barre a 1 Minuto Pulite
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.