Il pairs trading su barre a 1 minuto funziona solo quando entrambe le gambe dello spread condividono la stessa storia pulita, allineata temporalmente e rettificata in modo coerente. Una singola barra errata su una delle due gambe crea uno spread falso, e uno spread falso genera un trade falso nel tuo backtest. Costruiamo set di dati a 1 minuto per forex, metalli, obbligazioni, indici azionari e materie prime, consegnati come un unico download completo che si importa direttamente in MT4 e MT5. Di seguito trovi cosa devono contenere i dati, come testare le coppie e dove i backtest tendono a sbagliare.
TL;DR
- Il pairs trading scommette che lo spread tra due strumenti correlati torni al suo equilibrio storico. Lo spread viene calcolato da entrambe le gambe, quindi un difetto in una qualsiasi delle due corrompe il segnale.
- I dati a 1 minuto richiedono timestamp coincidenti, una regola per le barre mancanti, contratti rettificati per i futures e un passaggio di pulizia documentato prima di qualsiasi test di cointegrazione.
- Fai uno screening preliminare delle coppie candidate con una misura di distanza, poi conferma con un test di cointegrazione come Engle-Granger.
- Modella i costi di transazione e usa solo le informazioni disponibili al momento di ogni barra, altrimenti il backtest sovrastimerà i risultati.
- Un unico download completo per ogni classe di asset mantiene entrambe le gambe coerenti e pronte per MT4 e MT5.
Indice
- Cosa richiede il pairs trading ai tuoi dati
- Quali dati a 1 minuto servono per ogni strumento
- Quali coppie vale la pena testare
- Pulire le barre a 1 minuto prima di fidarsi di uno spread
- Fare backtest senza illudersi
- Un esempio pratico del flusso di lavoro
- Dove trovare i dati e cosa verificare
- Il nostro punto di vista
- Ottieni entrambe le gambe da un'unica fonte
- FAQ
- Fonti
Cosa richiede il pairs trading ai tuoi dati
Il pairs trading è una strategia di arbitraggio statistico. Vai long sullo strumento che sembra sottovalutato, short su quello che sembra sopravvalutato, e ti aspetti che lo spread torni al suo equilibrio storico. Il lavoro accademico fa risalire questa strategia a un gruppo di matematici, fisici e informatici di Morgan Stanley a metà degli anni '80, con la prima pubblicazione accademica di Gatev e colleghi nel 1999.
L'idea è semplice. Le esigenze in termini di dati non lo sono. Ogni segnale nasce da una relazione tra due serie, quindi servono:
- Due storici su un unico orologio. I timestamp devono riferirsi allo stesso fuso orario e alla stessa logica di sessione su entrambe le gambe.
- Costruzione delle barre comparabile. Entrambe le gambe devono essere costruite allo stesso modo, a partire dallo stesso tipo di prezzi.
- Storico sufficiente a coprire regimi diversi. Uno spread che si comporta in modo tranquillo in un anno può rompersi in uno volatile.
- Un trattamento documentato di gap e rettifiche. Devi sapere cosa è stato modificato, altrimenti non puoi distinguere un evento di mercato da un artefatto dei dati.
Perché i minuti? Barre più brevi offrono più osservazioni, segnali più rapidi e una visione di come gli spread si comportano all'interno della giornata. Uno studio del 2023 pubblicato sul Journal of Innovation and Knowledge sostiene che dati di alta qualità svolgono un ruolo fondamentale nel trading algoritmico. Testa una strategia di pairs trading ad alta frequenza su dati a livello di minuto per 47 futures su materie prime, utilizzando test di cointegrazione, test di stazionarietà ADF, regressione con filtro di Kalman e valutazione dell'indice di Hurst. Il flusso di lavoro è impegnativo proprio perché i piccoli errori nei dati si amplificano lungo tutti questi passaggi.
Quali dati a 1 minuto servono per ogni strumento
Per ogni gamba servono, come minimo, open, high, low, close e volume per ogni barra a 1 minuto, con un timestamp affidabile. I close guidano la maggior parte dei calcoli dello spread, ma high e low sono importanti per valutare se un'esecuzione al prezzo del segnale fosse realistica.
Un punto di riferimento utile viene da uno studio sui prezzi minuto per minuto dei componenti dell'S&P 500 dal 1998 al 2015. Utilizza 391 punti dati a 1 minuto per titolo al giorno, aggrega i tick in valori a 1 minuto e assegna il prezzo precedente quando un titolo non è stato scambiato in un dato minuto. Quest'ultima regola è importante. Il forward-filling di un minuto senza scambi mantiene entrambe le serie della stessa lunghezza, ma fa anche apparire gli strumenti poco liquidi più stabili di quanto non siano in realtà.
Da qui derivano due conseguenze pratiche.
- Decidi come trattare i minuti vuoti prima del test, non dopo. Forward-filling, eliminazione del minuto da entrambe le gambe, o eliminazione dell'intera sessione sono tutte scelte difendibili. Mescolarle tra le diverse coppie no.
- Allinea le sessioni, non solo gli orologi. Un indice che viene scambiato solo durante gli orari di mercato e un metallo che viene scambiato quasi 24 ore su 24 si sovrappongono solo per parte della giornata. Esegui lo spread solo all'interno della sovrapposizione, altrimenti stai confrontando una gamba con un prezzo non aggiornato.
Se vuoi vedere come il timing delle sessioni cambia il quadro, il nostro approfondimento sulla correlazione intraday ricostruita mostra come la correlazione cambia nel corso della giornata di trading.
Quali coppie vale la pena testare
Prima di eseguire qualsiasi analisi pesante, restringi il campo. Con poche centinaia di strumenti, il numero di coppie possibili esplode, e troverai coppie spurie per puro caso. Un approccio in due fasi è lo standard.
Fase uno: prescreening tramite distanza
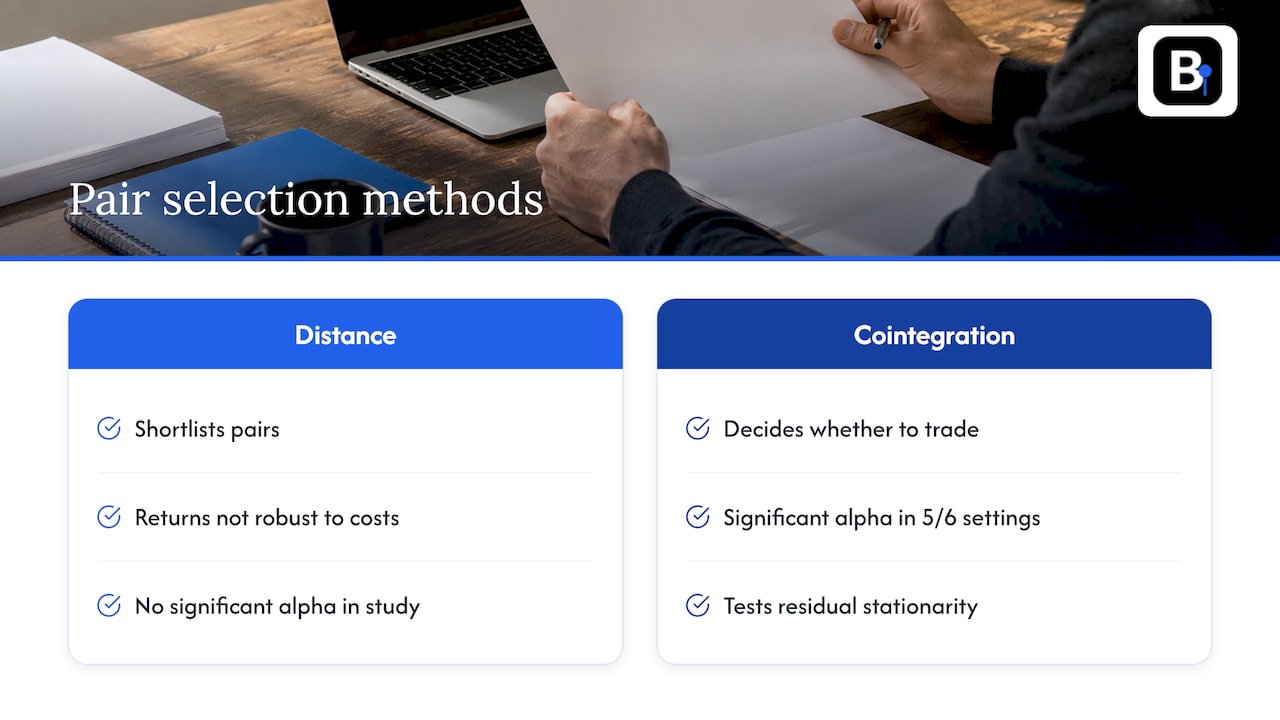
Il testo di Palomar sull'ottimizzazione di portafoglio descrive il prescreening tramite la distanza normalizzata dei prezzi: la somma delle differenze al quadrato tra prezzi normalizzati. Le coppie con una distanza ridotta si sono mosse insieme nella finestra considerata, quindi sono candidate, non conclusioni.
Fase due: conferma con la cointegrazione
Lo stesso capitolo spiega che un test di cointegrazione verifica se una combinazione lineare di due serie segue un modello autoregressivo stazionario, il che significa che lo spread dovrebbe essere mean reverting. Il test Engle-Granger ha due passaggi. Prima si stima il rapporto di copertura, chiamato gamma, tramite regressione ai minimi quadrati. Poi si testa la stazionarietà del residuo.
La scelta del metodo incide sui risultati. Una tesi di master della Copenhagen Business School sugli ETF in coppia, che copre il periodo 2006-2020, ha riscontrato che il metodo della cointegrazione ha prodotto un alpha statisticamente significativo in cinque dei sei scenari testati. Il metodo della distanza no, perché i suoi rendimenti non erano robusti rispetto ai costi di transazione. In pratica, usa la distanza per fare una shortlist e la cointegrazione per decidere.
Idee di coppie per classe di asset
Nei mercati che copriamo, le relazioni naturali includono:
- Indici azionari di economie o settori correlati, dove gli stessi driver macro agiscono su entrambi.
- Metalli, come oro contro argento, dove domanda industriale e monetaria si sovrappongono.
- Cross forex che condividono una valuta base o quotata.
- Spread tra obbligazioni e indici, dove le aspettative sui tassi influenzano entrambe le gambe.
Questi sono punti di partenza per il test, non garanzie. Ognuno richiede il controllo di stazionarietà descritto sopra sul proprio campione.
Pulire le barre a 1 minuto prima di fidarsi di uno spread
Uno spread amplifica gli errori. Se una gamba ha un singolo prezzo errato, lo spread salta, lo z-score supera la soglia di entrata e il backtest registra una reversione profittevole che non è mai esistita nel mercato reale. Pulisci i dati prima di testare.
I principali problemi da gestire:
- Spike e tick errati. Un prezzo isolato che si allontana dai valori vicini e poi torna indietro di scatto. Il nostro articolo su un test a tre condizioni per gli spike propone una regola per segnalarli.
- Barre mancanti. Decidi se riempire o eliminare, e applica la stessa regola a entrambe le gambe.
- Rollover sui futures. Le catene di contratti grezze contengono gap di prezzo a ogni rollover. Quei gap sembrano movimenti istantanei dello spread. Le serie rettificate all'indietro (back-adjusted) eliminano il gap in modo che i rendimenti attraverso il rollover siano continui.
- Differenze di sessione. I cambi di ora legale e i calendari delle festività possono spostare le barre di un'ora su una gamba ma non sull'altra.
- Rettifiche non documentate. Se un fornitore modifica i valori, dovresti poter vedere come e perché.
È qui che acquistare un set già pronto cambia il tuo carico di lavoro. Il nostro standard prevede la verifica barra per barra e la documentazione delle rettifiche, e manteniamo i set in modo che restino compatibili con MT4 e MT5. Questo significa che le ore che altrimenti spenderesti a scrivere codice di pulizia vanno dedicate alla ricerca vera e propria.
Fare backtest senza illudersi
La letteratura sul pairs trading è piena di numeri spettacolari. Lo studio a livello di minuto sull'S&P 500 riporta che la sua strategia migliore ha prodotto un rendimento annuo del 50,50% e uno Sharpe ratio annualizzato di 8,14 dopo i costi di transazione, nel periodo 1998-2015 (fonte). Leggilo come una dimostrazione di cosa può produrre una ricerca attenta e dispendiosa in termini di dati, non come un benchmark per i tuoi risultati. Ciò che vale la pena replicare è la disciplina alla base:
- Usa solo le informazioni disponibili in quel momento. Lo studio limita ogni decisione ai dati noti in quell'istante, eliminando il look-ahead bias.
- Elimina il survivorship bias. Ha usato elenchi giornalieri dei componenti e lo storico tick completo, invece dell'elenco odierno dei sopravvissuti.
- Applica i costi a ogni trade. Ha applicato 5 punti base per azione per mezzo giro, senza modellare ulteriore impatto di mercato.
Per un trader di pairs trading, ciascuno di questi punti assume una forma concreta.
Look-ahead bias
L'errore classico è stimare il rapporto di copertura o la media dello spread sull'intero campione, per poi fare trading fin dall'inizio su quella base. Stima su una finestra mobile, o su un periodo di addestramento, e fai trading su un periodo successivo. Un progetto universitario che raggruppa pannelli a 1 minuto dell'S&P 100 per costruire una strategia di pairs trading rende esplicito l'obiettivo di evitare look-ahead bias e data leakage, oltre a gestire valori mancanti e rumore di stima. Il nostro articolo su come evitare il look-ahead bias con i dati intraday sugli indici spiega come timestamp e chiusure delle barre possano far trapelare informazioni future.
Costi e slippage
I trade di pairs trading hanno due gambe, quindi paghi due volte all'ingresso e due volte all'uscita. Le strategie a 1 minuto fanno trading spesso, quindi anche piccoli costi si accumulano rapidamente. Imposta un costo per gamba che rispecchi lo spread e la commissione del tuo broker, poi verifica quanto si riduce il risultato raddoppiandolo. Se il vantaggio sparisce, non era mai un vantaggio.
Lunghezza del campione
Un test su barre a 1 minuto con uno storico troppo breve può essere fuorviante. Ventimila barre sembrano tante ma coprono solo circa dieci settimane di trading intraday, come spieghiamo in questo approfondimento sulla lunghezza dello storico intraday. Le relazioni tra coppie si evolvono nel tempo, quindi conviene avere anni che includano sia mercati calmi sia mercati sotto stress.
Gestione della posizione
Una volta che la logica di entrata è solida, sono le uscite e il sizing a determinare se la strategia sopravvive. Le regole di gestione del trade, come il rischio per trade, si applicano a ciascuna gamba di uno spread esattamente come a una singola posizione, quindi definisci lo stop sullo spread, non su una singola gamba.
Un esempio pratico del flusso di lavoro
Ecco la sequenza applicata a due ipotetiche serie di indici correlati. I numeri servono solo a illustrare il metodo.
- Carica uno storico a 1 minuto per entrambi dalla stessa fonte e verifica che coprano lo stesso intervallo di date e lo stesso fuso orario.
- Limita l'analisi alle ore in cui entrambi i mercati sono aperti.
- Esegui il test degli spike ed elimina o correggi le barre segnalate allo stesso modo per entrambe le gambe.
- Normalizza i prezzi e calcola la distanza su una finestra di formazione, ad esempio i primi dodici mesi.
- Per le coppie più vicine, esegui Engle-Granger: regredisci una sull'altra per ottenere il rapporto di copertura, poi testa la stazionarietà del residuo.
- Nella finestra successiva, fai trading solo sulle coppie che hanno superato il test, usando il rapporto di copertura fissato nel periodo di formazione.
- Entra quando lo z-score dello spread supera la tua soglia ed esci quando torna verso la media, applicando i costi su entrambe le gambe a ogni trade.
- Fai scorrere le finestre in avanti e confronta i risultati tra i vari periodi.
Se il passaggio 3 viene saltato, i passaggi da 4 a 7 lavorano su uno spread contaminato. Per questo la qualità dei dati viene prima nel processo, non dopo.
Dove trovare i dati e cosa verificare
I trader di solito scelgono tra alcune tipologie di fonti: feed gratuiti, storici delle piattaforme dei broker, dati di borsa o ufficiali e fornitori specializzati di set già puliti. Qualunque sia la tipologia, verifica sempre le stesse cose:
- Copertura. Quali strumenti e quanti anni di storico a 1 minuto?
- Costruzione. Prezzi bid, ask o di scambio effettivo? Come vengono costruite e marcate temporalmente le barre?
- Gap e correzioni. Le barre mancanti e i tick errati vengono gestiti, e questo è documentato?
- Trattamento dei futures. Esiste una serie rettificata all'indietro, e come viene descritta la rettifica?
- Formato. Può essere importato direttamente nella tua piattaforma, o servono script di conversione?
- Licenza. Cosa puoi fare con i file, incluso nel software che costruisci?
Le nostre guide su come verificare le fonti di dati intraday e sui dati forex a 1 minuto per MT4 e MT5 approfondiscono questi controlli, e l'approfondimento sui dati intraday Nasdaq copre le specifiche per quel mercato.
Il nostro punto di vista
La maggior parte dei backtest di pairs trading falliti di cui sentiamo parlare non falliscono sulla statistica. Falliscono sugli input: due gambe costruite in modo diverso, un gap di rollover letto come segnale, un pugno di barre errate che per caso coincidono con i trade che fanno sembrare bella l'equity curve.
Per questo forniamo i dati a 1 minuto come un set completo e pulito fin dal 2014, invece che come un feed che devi correggere tu stesso. I nostri ingegneri raccolgono i dati, li verificano barra per barra e documentano le rettifiche, così puoi vedere cosa è stato fatto alla serie che stai testando. Manteniamo lo stesso standard sia che un essere umano sia che un modello di AI esegua il backtest, perché un modello è onesto solo quanto lo storico che legge.
Il pairs trading premia la coerenza tra le gambe. Un'unica fonte, un unico formato e un unico standard di pulizia su forex, metalli, obbligazioni e indici azionari significa che il tuo spread riflette il mercato e non un disallineamento tra file. Se sorge una domanda su una serie specifica, puoi contattare direttamente gli ingegneri che l'hanno preparata.
Start
Ottieni entrambe le gambe da un'unica fonte
Se stai costruendo una strategia di pairs trading su barre a 1 minuto, parti dalla pagina Historical Data. Ogni set è un download una tantum, copre barre a 1 minuto dal 2014 ed è pronto per essere importato in MT4 o MT5. I pacchetti per classe di asset ti permettono di prendere entrambe le gambe di uno spread nello stesso formato, e sono disponibili dati futures rettificati all'indietro dove i rollover contano davvero.
Il piano annuale costa 119 € all'anno. Se gestisci anche portafogli automatizzati, i nostri Expert Advisor e indicatori sono disponibili sul sito principale.
FAQ
Quanti dati a 1 minuto servono per il pairs trading?
Abbastanza da coprire diversi regimi di mercato, il che di solito significa anni e non settimane. Una coppia può sembrare cointegrata in una finestra tranquilla e rompersi in quella successiva, quindi servono periodi di formazione e di trading entrambi abbastanza lunghi da poter essere confrontati. Le barre a 1 minuto forniscono molte osservazioni rapidamente, ma il numero di condizioni di mercato realmente indipendenti cresce solo con il tempo di calendario.
La cointegrazione è migliore della correlazione per scegliere le coppie?
Rispondono a domande diverse. La correlazione dice che due serie si muovono insieme nella stessa direzione. La cointegrazione verifica se una combinazione di esse è stazionaria, il che significa che lo spread tende a tornare alla media, ed è proprio ciò di cui ha bisogno la strategia. La tesi sugli ETF citata sopra ha riscontrato che il metodo della cointegrazione ha generato alpha significativo nella maggior parte degli scenari, mentre il metodo della distanza non ha retto dopo i costi.
Dovrei applicare il forward-fill alle barre a 1 minuto mancanti?
È accettabile se lo applichi in modo coerente su entrambe le gambe e ne capisci l'effetto. Lo studio a livello di minuto sull'S&P 500 assegna il prezzo precedente quando un titolo non è stato scambiato in un dato minuto. Il rischio è che gli strumenti poco liquidi sembrino più stabili di quanto non siano, quindi potresti preferire eliminare i minuti in cui una delle due gambe è vuota.
Posso eseguire una strategia di pairs trading a livello di minuto in MT4 o MT5?
Sì, a patto di avere uno storico a 1 minuto pulito per entrambi gli strumenti caricato nella piattaforma. I nostri set di dati sono costruiti per l'importazione diretta in entrambe, così puoi testare gli spread senza passaggi di conversione. Mantieni esplicita la logica dello spread e i relativi costi nel tuo expert advisor.
Fonti
- Statistical Arbitrage Pairs Trading with High-frequency Data
- Discovering Cointegrated Pairs, Portfolio Optimization
- SP100 high-frequency analysis, correlation clustering and trading
- An innovative high-frequency statistical arbitrage, Journal of Innovation and Knowledge
- Master thesis: Pairs trading on ETFs
Consigliati
- Quants: 3 posti dove scaricare dati OHLCV a 1 minuto verificati
- Dati tick vs dati a 1 minuto: di quale ha bisogno il tuo backtest
- Ora legale nel forex: correggere gli errori DST nei dati a 1 minuto
- Quant trader: una formula in una riga per simulare lo slippage su barre a 1 minuto
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.