Per fare il backtest del position sizing, mantieni costanti entrate e uscite, cambia solo la regola di dimensionamento e confronta le equity curve, i drawdown e il rischio per trade risultanti. Poi aggiungi i vincoli che un conto live imposterebbe: margine, incrementi di lotto, costi e posizioni sovrapposte. La maggior parte dei backtest salta quest'ultimo passaggio, ed è per questo che molte regole di dimensionamento sembrano migliori sulla carta di quanto si comportino mai in produzione.
Questa guida copre la formula, i principali metodi di dimensionamento, come testarli indipendentemente dal tuo segnale, e le ipotesi su dati e costi che determinano se il tuo risultato può essere considerato affidabile.
TL;DR
- La dimensione della posizione è il numero di unità che scambi. La formula fondamentale è rischio del conto diviso per rischio di trade per unità, quindi la regola di dimensionamento cambia il tuo rischio e rendimento tanto quanto fa il segnale.
- Inizia con una dimensione fissa e una sola posizione alla volta per ottenere metriche di base pulite. Poi aggiungi uno alla volta il dimensionamento percent-of-equity, risk-based e basato sulla volatilità.
- Testa la regola di dimensionamento su entrate e uscite identiche, e applica nel motore limiti di margine, dimensione del lotto ed esposizione del portafoglio.
- Costi, slippage ed errori nei dati distorcono i risultati dimensionati più di quelli non dimensionati, perché le posizioni più grandi amplificano ogni difetto nei dati storici.
- I risultati ipotetici non sono una previsione. Trattali come uno stress test della tua regola, non come una promessa.
Indice
- Cos'è il position sizing e la formula alla base
- La dimensione nozionale non è la stessa cosa del rischio
- Le principali strategie di position sizing che puoi testare
- Come testare il dimensionamento indipendentemente dal segnale
- Costruisci i vincoli che ha un conto reale
- Costi, slippage e ipotesi di esecuzione
- Perché la qualità dei dati cambia i risultati del dimensionamento
- Il nostro punto di vista
- Leggere i risultati senza illudersi
- Dati su cui eseguire questi test
- FAQ
- Fonti
Cos'è il position sizing e la formula alla base
Il position sizing è il processo di decidere quante unità di uno strumento acquistare o vendere, e influenza direttamente sia il rischio che il potenziale rendimento. Due trader con lo stesso segnale di ingresso possono ottenere risultati molto diversi perché uno rischia lo 0,5% per trade e l'altro il 3%.
La formula standard è semplice: la dimensione della posizione è uguale al rischio del conto diviso per il rischio di trade per azione, dove il rischio del conto è solitamente una percentuale del capitale. Se hai $50.000, rischi l'1% ($500) per trade, e il tuo stop si trova $2,50 sotto l'entrata, acquisti 200 azioni.
Nel forex la stessa idea richiede i valori dei pip. Una versione comune è valore del conto moltiplicato per il rischio per trade, diviso per i pip rischiati, diviso per il valore del pip per lotto standard. Con $10.000, 1% di rischio, uno stop di 50 pip e un valore del pip di $10 per lotto standard, ottieni 0,2 lotti. Se operi tramite una piattaforma con un pannello per la dimensione del lotto, una guida su come calcolare la dimensione del lotto mostra la stessa aritmetica applicata all'esecuzione.
Questa formula è la versione live. Un backtest deve riprodurla barra per barra, usando solo le informazioni disponibili al momento di ogni trade.
La dimensione nozionale non è la stessa cosa del rischio
Un errore frequente dei principianti è trattare una posizione da $20.000 come un rischio di $20.000. Non lo è. Il rischio è ciò che perdi se la tua uscita viene colpita, e dipende dalla distanza dello stop. Una posizione da $20.000 con uno stop dell'1% rischia $200. Una posizione da $5.000 con uno stop del 10% rischia $500.
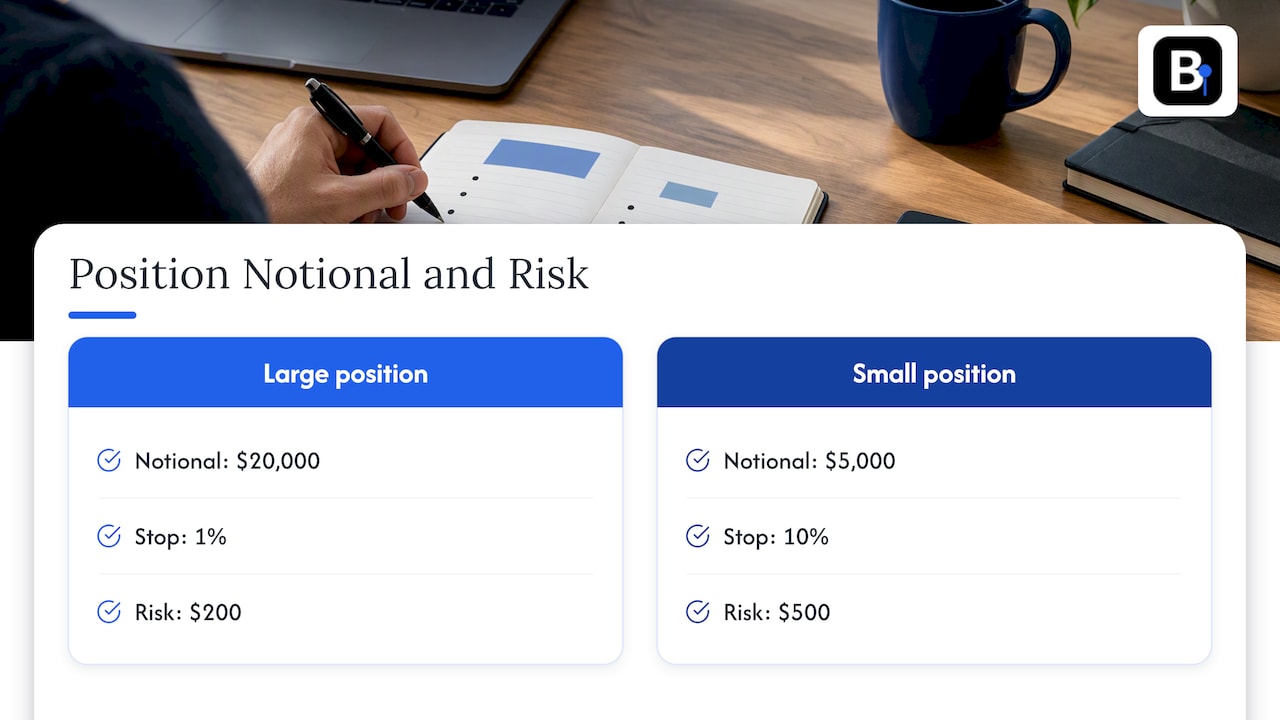
Questo conta per il backtesting perché molti motori riportano l'esposizione in termini nozionali. Se confronti le strategie per valore nozionale, potresti concludere che una è "più grande" quando in realtà è più sicura. Registra entrambi i numeri per ogni trade: esposizione nozionale e rischio rispetto allo stop. Solo così puoi verificare se la tua regola fornisce davvero il rischio per trade che intendevi ottenere.
Le principali strategie di position sizing che puoi testare
Gli approcci comuni rientrano in quattro famiglie. Fixed-quantity, fixed-dollar, percentage-of-equity e risk-based sizing differiscono principalmente nel modo in cui trattano il rischio al variare del conto.
| Metodo | Regola | Punto di forza | Punto debole |
|---|---|---|---|
| Quantità fissa | Scambia sempre le stesse unità o lotti | Facilissimo da verificare; baseline pulita | Il rischio varia al cambiare di prezzo e volatilità |
| Dollaro fisso | Alloca sempre lo stesso capitale | Equipara il capitale tra strumenti | Ignora la distanza dello stop e la volatilità |
| Percentuale dell'equity | Alloca una quota dell'equity corrente | Si adatta al conto | Può comunque sovra-rischiare in mercati volatili |
| Risk-based | Dimensiona in modo che uno stop-out costi una percentuale fissa | Mantiene costante il rischio per trade | Richiede uno stop definito per ogni trade |
| Basato sulla volatilità | Dimensiona in modo inversamente proporzionale all'ATR o simile | Si adatta alle condizioni di mercato | Dipende dalla finestra di volatilità scelta |
I metodi fissi offrono semplicità ma un'esposizione al rischio incoerente. I metodi percentuali e risk-based si adattano automaticamente al conto, anche se una regola percentuale può comunque produrre un rischio eccessivo quando ignora la volatilità, motivo per cui i controlli del rischio a più livelli sono utili.
Dimensione fissa: la tua baseline
Prima di qualsiasi altra cosa, esegui la strategia con una dimensione fissa e una sola posizione alla volta. Questo è anche il consiglio che molti professionisti danno nelle community di algo trading: ottenere prima metriche di performance pulite, poi aggiungere complessità come il compounding. Se il segnale non riesce a mostrare un edge a dimensione costante, nessun wrapper di dimensionamento ne creerà onestamente uno.
Percentuale dell'equity e compounding
Il dimensionamento percent-of-equity si compone. Le serie vincenti fanno crescere la posizione, le serie perdenti la riducono. Questo è realistico, ma fa sì che la fine del test domini il risultato: le posizioni più grandi si verificano più tardi, quindi gli ultimi trade portano una quota sproporzionata del profitto.
Monitora questo aspetto esplicitamente. Riporta i risultati a partire da più punti di partenza diversi, oppure confronta un'esecuzione con compounding rispetto a una senza. Se la curva con compounding sembra spettacolare solo a causa di un periodo tardivo, la regola è più fragile di quanto suggerisca il risultato complessivo.
Nel forex, decidi se il dimensionamento usa il balance o l'equity. L'equity include i guadagni e le perdite delle posizioni aperte, quindi il dimensionamento basato sull'equity reagisce ai movimenti non realizzati, mentre quello basato sul balance reagisce solo ai trade chiusi. Scegline uno, documentalo, e mantienilo uguale in ogni run che confronti.
Fixed ratio e il suo problema di ponderazione temporale
Il dimensionamento fixed-ratio aggiunge unità man mano che i profitti crescono, il che può creare drawdown più ampi. C'è un secondo problema, più sottile, sollevato dai trader che ne discutono: i contratti aggiunti più tardi vedono meno del periodo del test, quindi l'aspettativa non viene misurata su una base temporale uniforme. La soluzione pratica è riportare i risultati per unità insieme ai risultati in dollari.
Dimensionamento basato sulla volatilità
Il dimensionamento basato sulla volatilità rende stabile il rischio per trade sia nei mercati calmi che in quelli turbolenti. Una versione tipica usa l'Average True Range (ATR): si sceglie la dimensione in modo che un movimento di un ATR costi una frazione fissa del conto, ad esempio l'1%. La dimensione diminuisce quando l'ATR aumenta, riducendo l'esposizione negli ambienti ad alta volatilità.
Un esempio pratico: conto da $100.000, obiettivo di rischio dell'1% per un movimento di un ATR, quindi $1.000. Se l'ATR di un titolo è $4, acquisti 250 azioni. Se la volatilità raddoppia e l'ATR diventa $8, la stessa regola ne acquista 125.
C'è anche un supporto accademico per questa idea. Una tesi di master del KTH del 2014 sul position sizing per una CTA trend following ha scoperto che il Target Volatility, e in una certa misura il Max Drawdown Minimize e il Dynamic Stop Lock-In, hanno migliorato le performance della strategia. Si tratta di uno studio su una sola famiglia di strategie, quindi usalo come motivo per testare, non come prova per il tuo sistema.
I parametri che devi scegliere, e che quindi devi testare per sensibilità, sono il lookback dell'ATR e il moltiplicatore del rischio. Esegui una piccola griglia e cerca un plateau di risultati ragionevoli piuttosto che un singolo picco netto.
Come testare il dimensionamento indipendentemente dal segnale
Un test di dimensionamento è significativo solo se il segnale è congelato. L'approccio è semplice:
- Genera una volta sola la lista di entrate e uscite, con timestamp e distanze dello stop.
- Applica ogni regola di dimensionamento a quella lista identica.
- Confronta i risultati tra le regole, non tra i segnali.
Gli strumenti che supportano questo, come i framework Python per il backtesting che dimensionano per unità, cash, percentuale dell'equity o rischio, ti permettono di cambiare il tipo di dimensionamento mantenendo le stesse entrate e uscite, per poi confrontare elementi come il P&L dei trade in perdita e le curve del valore del portafoglio.
Cosa dovresti confrontare? Una breve lista è sufficiente:
- Drawdown massimo e durata del drawdown
- Peggior perdita di un singolo trade come percentuale dell'equity
- Rendimento diviso per drawdown
- Distribuzione del rischio per trade, non solo la media
- Massima esposizione simultanea
Se una regola di dimensionamento aumenta il rendimento ma raddoppia il peggior drawdown, non hai trovato un miglioramento. Hai trovato più leva.
Costruisci i vincoli che ha un conto reale
Le regole di dimensionamento che ignorano i vincoli producono trade che nessuno potrebbe eseguire. Quattro vincoli causano la maggior parte dei problemi.
Cash e margine. Quando un trade eccede il margine disponibile, il protocollo deve definire se saltare il trade o ridurlo per adattarlo al capitale rimanente. Entrambe le scelte sono difendibili. Lasciarlo indefinito non lo è, perché strategie che sembrano redditizie sulla carta potrebbero essere impossibili da eseguire se violano i limiti di margine durante periodi volatili.
Dimensioni e incrementi dei lotti. Una formula che indica 0,137 lotti potrebbe arrotondare a 0,13 o 0,14 su una piattaforma reale, e per conti piccoli o contratti future costosi quell'arrotondamento può far oscillare il rischio di due cifre percentuali. Arrotonda nel backtest nello stesso modo in cui lo fa il tuo broker, e arrotonda per difetto, non al più vicino.
Inversioni. Se il tuo sistema passa da long a short, l'ordine deve chiudere la vecchia posizione e aprirne una nuova. Dimensiona la nuova gamba a partire dall'equity post-chiusura e applica i costi su entrambe le gambe.
Esposizione del portafoglio. Il rischio per trade non è il rischio del portafoglio. Cinque trade all'1% ciascuno su strumenti fortemente correlati si comportano come un unico trade a quasi il 5%. Imposta un limite sul rischio totale aperto e sull'esposizione a gruppi correlati. Le nostre guide su multi-symbol backtesting e MT4 portfolio backtesting mostrano come trovare il drawdown reale quando più strumenti operano insieme.
Una panoramica pratica di come funziona una regola dell'1% su un intero set di posizioni è disponibile in questo articolo su 1% risk position sizing per un portafoglio diversificato.
Costi, slippage e ipotesi di esecuzione
I costi colpiscono le strategie dimensionate in modo disomogeneo. Un test a dimensione fissa potrebbe sopravvivere a un'ipotesi di spread che manderebbe in crisi una strategia dimensionata sulla volatilità, perché quest'ultima spesso opera con posizioni più grandi proprio quando gli spread sono più ampi.
Un protocollo realistico specifica la tempistica del segnale, l'esecuzione, i costi, i vincoli, la disponibilità dei dati e i benchmark, e testa per look-ahead, survivorship e data-snooping bias. Fa anche variare spread, slippage e impatto per trovare il livello di pareggio, il costo al quale il tuo edge scompare. I modelli di costo vanno da uno spread fisso a slippage lineare e un modello di impatto a radice quadrata.
Anche i costi non sono costanti. Variano a seconda dello stato del mercato, quindi i parametri si stimano meglio separatamente per fascia di volatilità e finestra di negoziazione. Questo è direttamente rilevante per il dimensionamento basato sulla volatilità: i tuoi trade più grandi nei mercati calmi e quelli più piccoli nelle tempeste affrontano regimi di costo diversi, e un unico costo medio li valuterà entrambi in modo errato.
Per gli aspetti pratici, vedi i nostri articoli su transaction costs in backtesting, spread modeling e una formula di slippage per barre al minuto.
Altri due aspetti esecutivi contano specificamente per il dimensionamento:
- Dimensiona in base alle informazioni che avevi. Se la dimensione dipende dall'ATR o dall'equity, calcolala dalla barra precedente all'entrata, mai dalla barra che la contiene. La nostra guida su come individuare il look-ahead bias copre questa falla.
- Esegui al fill che puoi effettivamente ottenere. Su strumenti poco liquidi o in presenza di gap overnight, una posizione grande non si eseguirà al prezzo della barra. Limita la dimensione a una frazione del volume tipico dove sono disponibili dati sul volume.
Perché la qualità dei dati cambia i risultati del dimensionamento
Il dimensionamento amplifica i problemi dei dati. Una barra mancante, una quotazione obsoleta o un picco errato possono generare un ATR assurdo, che a sua volta produce una posizione assurda, che poi domina l'equity curve. Il dimensionamento risk-based è particolarmente sensibile perché la distanza dello stop si trova al denominatore: un range falsamente stretto gonfia la dimensione.
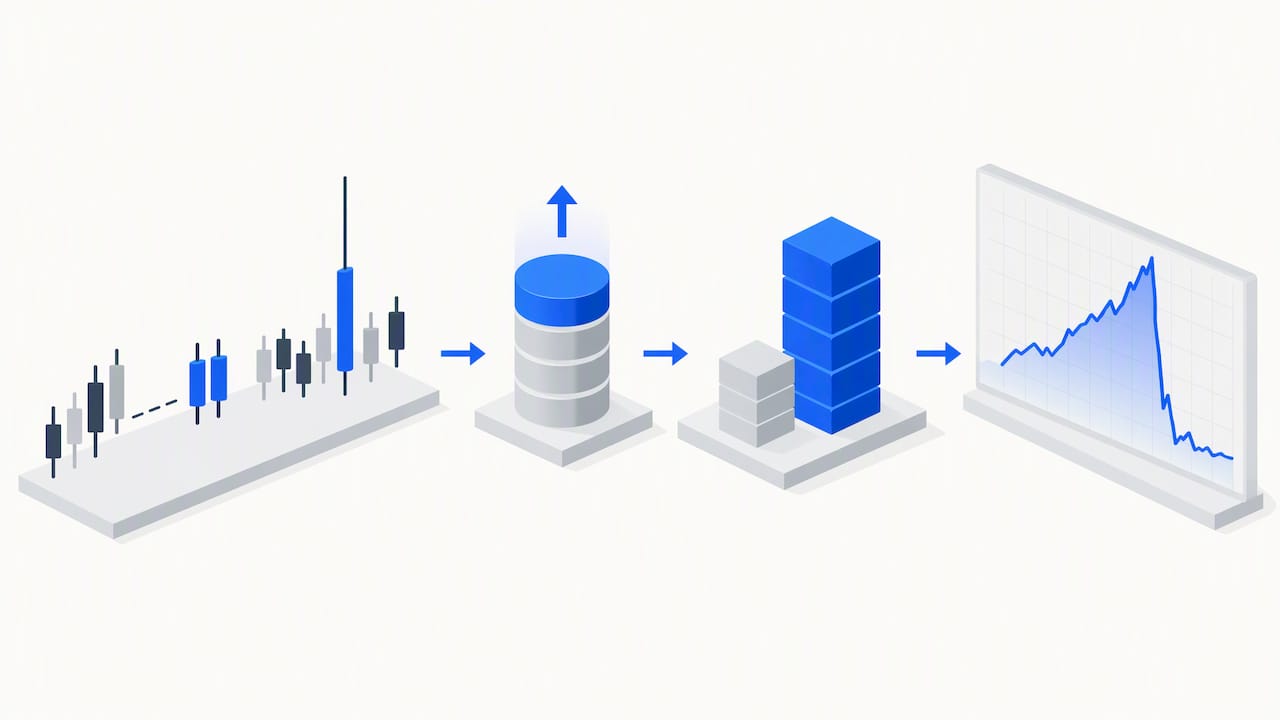
Quindi, prima di ottimizzare qualsiasi regola di dimensionamento, verifica le barre: gap, timestamp duplicati, tick anomali, confini di sessione e come vengono gestiti i rollover per i future. I dati a barre di un minuto ti permettono di modellare stop e slippage intraday in modo molto più fedele rispetto ai dati giornalieri, perché puoi vedere se lo stop o il target è stato toccato per primo nel corso della giornata.
Il nostro punto di vista
Raccogliamo e manteniamo dati a barre di un minuto, e le domande di supporto che riceviamo dai quant trader seguono uno schema ricorrente. Le persone ottimizzano la formula di dimensionamento per settimane, poi scoprono che il risultato migliore proveniva da un pugno di barre che erano errate. La regola di dimensionamento funzionava perfettamente. L'input no.
Secondo noi, la ricerca sul dimensionamento dovrebbe seguire un ordine rigoroso. Primo, verifica i dati barra per barra e documenta ogni aggiustamento. Secondo, esegui una baseline a dimensione fissa. Terzo, aggiungi un'idea di dimensionamento alla volta, ciascuna sulle stesse entrate e uscite congelate. Quarto, aggiungi costi e vincoli, e osserva cosa sopravvive. Una regola che funziona solo nella versione senza attrito non è una regola.
Lo stesso standard si applica sia che a scrivere la strategia sia un essere umano sia un modello di AI. Il codice generato può produrre una funzione di dimensionamento convincente che usa silenziosamente informazioni future o ignora il margine, e solo dati puliti più regole esplicite potranno smascherarla. Per un approfondimento sulla verifica della robustezza, i nostri articoli su out-of-sample testing e walk-forward analysis mostrano come confermare che un parametro di dimensionamento regga su dati su cui non è stato ottimizzato.
— Start
Leggere i risultati senza illudersi
Concludi sottoponendo a stress test le ipotesi di dimensionamento stesse. Dimezza e raddoppia la tua percentuale di rischio. Cambia la finestra dell'ATR. Fai partire il test in anni diversi. Rimuovi il miglior 5% dei trade. Se la conclusione si ribalta, non era una conclusione.
Mantieni anche l'affermazione modesta. I risultati ipotetici sono costruiti con il senno di poi, e persino le grandi istituzioni lo riconoscono: un supplemento su indici di J.P. Morgan depositato presso la SEC nel 2026 osserva che le performance backtestate spesso utilizzano modelli affetti da hindsight bias e non garantiscono risultati futuri. Il tuo backtest è una prova di come si comporta una regola in determinate ipotesi, non una previsione di rendimenti.
Ricorda anche che le regole a esposizione fissa possono avere rilevanza oltre il tuo stesso conto. La BIS ha documentato come il ribilanciamento sistematico da parte di ETP a leva, che mantengono un'esposizione target fissa, possa peggiorare i picchi di volatilità quando costringe a grandi trade in chiusura. Se la tua regola aumenta la leva in mercati in calo, chiediti se i tuoi fill sarebbero buoni quanto quelli assunti dal backtest esattamente in quel momento.
Infine, scrivi la regola completa: percentuale di rischio, definizione dello stop, finestra di volatilità, arrotondamento, gestione del margine, limite di correlazione e scelta sul compounding. Se non riesci a scriverla in un paragrafo, non puoi riprodurla.
Dati su cui eseguire questi test
Se vuoi eseguire questi test su una cronologia pulita di dati a barre di un minuto, la nostra pagina Historical Data copre forex, metalli, indici azionari, obbligazioni e materie prime dal 2014, forniti come dataset completi che puoi importare in MT4 e MT5. Per il lavoro sui future su indici, il set S&P 500 Back Adjusted 1mo è un buon punto di partenza per testare il dimensionamento basato sulla volatilità attraverso i rollover dei contratti. Il nostro Annual Plan costa €119 all'anno, e gli ingegneri che raccolgono i dati rispondono direttamente alle domande di supporto.
FAQ
Qual è la formula per il position sizing?
La dimensione della posizione è uguale all'importo che sei disposto a rischiare diviso per il rischio per unità, ovvero la distanza tra l'entrata e lo stop. Se rischi $500 e lo stop è a $2,50 di distanza, scambi 200 azioni. Nel forex, dividi invece per i pip rischiati e il valore del pip per lotto.
Quale metodo di position sizing dovrei testare per primo?
Inizia con una dimensione fissa e una sola posizione alla volta, così puoi osservare il comportamento grezzo del segnale. Poi testa il dimensionamento percent-of-equity o risk-based sulle stesse entrate e uscite. Aggiungi per ultimo il dimensionamento basato sulla volatilità, perché introduce parametri aggiuntivi che richiedono un test di sensibilità.
Il dimensionamento basato sulla volatilità migliora i risultati del backtest?
Può stabilizzare il rischio per trade, e una tesi accademica su una strategia trend following ha scoperto che il dimensionamento target-volatility ha aiutato le performance. I risultati dipendono dalla strategia, dalla finestra di volatilità e dai costi, quindi confermalo su dati out-of-sample prima di farci affidamento.
Posso testare il position sizing separatamente dal mio segnale di ingresso?
Sì, e dovresti farlo. Congela la lista di entrate, uscite e distanze dello stop, poi applica ogni regola di dimensionamento a quella lista. Qualsiasi differenza nel drawdown o nel rendimento deriverà allora solo dalla regola di dimensionamento.
Fonti
- Position sizing, Investopedia
- The Position Size, FXStreet Learning Center
- Position Sizing in a Backtest, Pomegra
- Backtesting with Fixed Size vs Fixed Ratio, Elite Trader
- Position sizing methods for a trend following CTA, KTH
- Position sizing: fixed, percent, and risk-based, VectorBT PRO
- Strategy Simulation, ML for Trading
- Transaction Costs, ML for Trading
- Passive funds affect prices, BIS Working Paper 952
- The equity market turbulence of 5 February, BIS Quarterly Review
- J.P. Morgan index supplement, SEC filing
- 1% risk position sizing strategy, StockPilot
- How to calculate a lot size, Key-Trade
Consigliati
- Monte Carlo Backtesting: Come Sottoporre a Stress Test una Strategia
- Out-of-Sample Testing: Come Validare una Strategia di Trading
- Spread Modeling per Backtest: 3 Stimatori per Stress Testare l'Edge ML
- Transaction Costs per Quant: Testa 3 Regimi, Attento al Rischio del Motore
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.