L'aggregazione del volume è il modo in cui i singoli trade o gli aggiornamenti delle quotazioni vengono contati e sommati in bar (1 minuto, 5 minuti, giornaliere). Tre scelte determinano se il risultato è affidabile: cosa conti (dimensione scambiata o conteggio tick), come lo sommi (preservando gli interi, con confini di bar coerenti) e quale feed e quali filtri ci sono sotto. Questa guida ripercorre ciascuna scelta, spiega perché le bar intraday raramente coincidono con il totale giornaliero pubblicato, e mostra come separare i reali picchi di volume dagli errori nei dati prima di fare backtest.
In sintesi
- Il volume reale è la dimensione scambiata (azioni o contratti). Il tick volume è un conteggio di aggiornamenti di prezzo, quindi è un proxy dell'attività e non è paragonabile al volume di borsa.
- Somma il volume come interi su confini di bar fissi. La conversione in float durante il resampling può corrompere i totali.
- Le bar intraday spesso differiscono dal totale giornaliero perché block trade, spread e altri trade possono comparire nella cifra giornaliera ma non nei dati a 1 minuto.
- I picchi possono essere reali o fantasma. Controlla la geometria del prezzo, la dimensione dello stoppino e la coerenza col volume, e ispeziona le bar segnalate invece di riempirle automaticamente.
- Documenta il feed, i filtri e la copertura delle sessioni dietro ogni serie di volume su cui fai test.
Indice
- Cosa significa "volume" prima di aggregarlo
- Come il volume si accumula in bar e periodi più lunghi
- Perché le bar intraday non coincidono con il totale giornaliero
- Scelte che dipendono dallo strumento, dal venue e dal feed
- Anomalie di volume intraday: attività reale o dati errati?
- Una checklist di pulizia e validazione prima del backtest
- Il nostro punto di vista: un volume riproducibile
- Parti da minute bar pulite
- FAQ
- Fonti
Cosa significa "volume" prima di aggregarlo
L'aggregazione ha senso solo quando sai cosa stai aggregando. Il volume di trading è il numero totale di azioni o contratti scambiati su un mercato in un periodo specificato, e serve come indicatore di attività e liquidità. Su una borsa centralizzata, ogni trade eseguito ha una dimensione, quindi il volume di una bar è la somma di quelle dimensioni.
Il forex spot funziona diversamente. È decentralizzato, quindi non esiste un unico tape dei trade. Piattaforme come MT4 e MT5 di solito riportano il tick volume: il numero di variazioni di prezzo all'interno di una bar, usato come proxy dell'attività, mentre il volume reale registra le unità effettivamente scambiate su una borsa centralizzata. Il tick volume conta gli aggiornamenti delle quotazioni e non la dimensione scambiata, quindi non va confrontato direttamente con il volume riportato dalle borse.
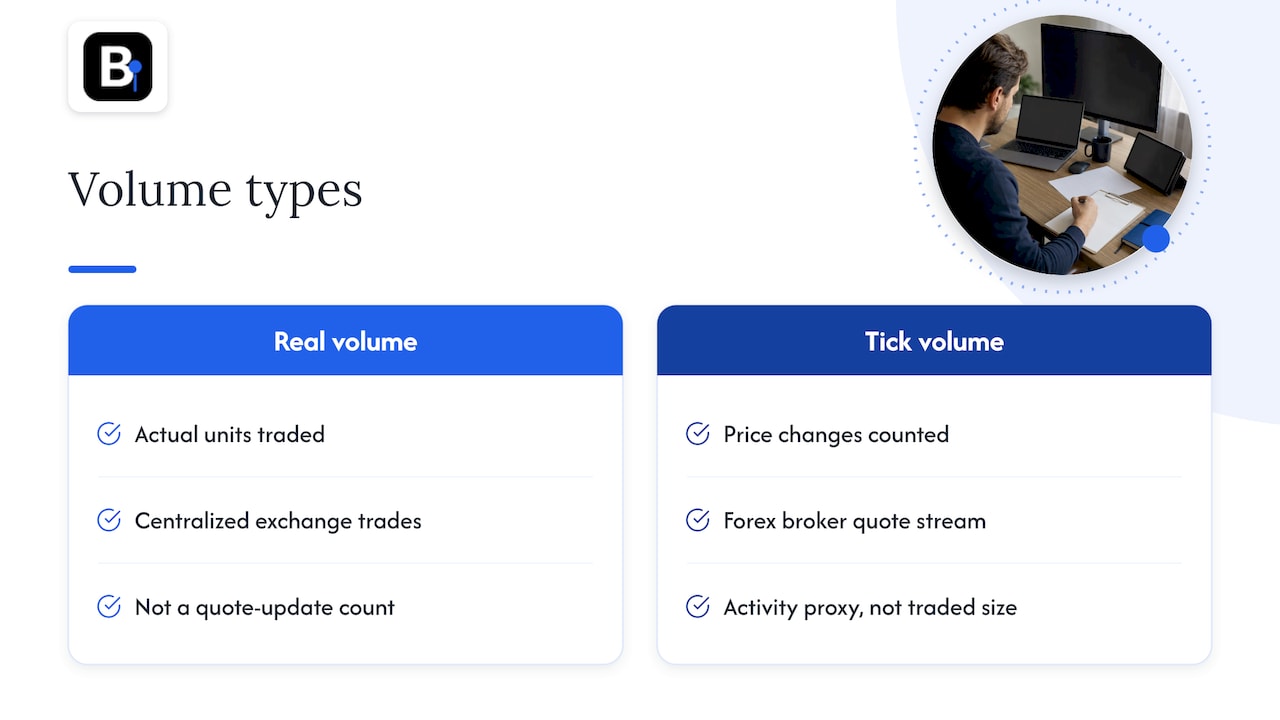
Questa differenza ha un peso pratico. Una bar con 400 tick nel forex ti dice che la quotazione si è mossa spesso, non che sono passati di mano 400 lotti. Se vuoi un approfondimento sulle coppie di valute, il nostro articolo su tick volume vs volume reale per i trader forex spiega quando ciascuno è l'input giusto. Per le azioni, la stessa logica emerge nel modo in cui gli analisti leggono i volumi insoliti sulle azioni statunitensi, dove la fonte dei dati e i suoi limiti definiscono cosa significhi davvero un picco.
Definizioni rapide
| Termine | Cosa conta | Dove si trova tipicamente |
|---|---|---|
| Volume reale (scambiato) | Azioni o contratti eseguiti | Azioni, futures, opzioni quotate in borsa |
| Tick volume | Numero di aggiornamenti di prezzo nella bar | Forex spot, alcuni feed CFD |
| Quote volume | Numero di messaggi di quotazione | Feed di depth e quote |
| Volume nozionale (in valore) | Prezzo per dimensione | Confronti cross-asset |
Ne consegue la prima regola dell'aggregazione del volume: non mischiare mai queste misure in un'unica serie. Una strategia calibrata sui conteggi tick di un broker non si trasferirà alla dimensione scambiata di una borsa.
Come il volume si accumula in bar e periodi più lunghi
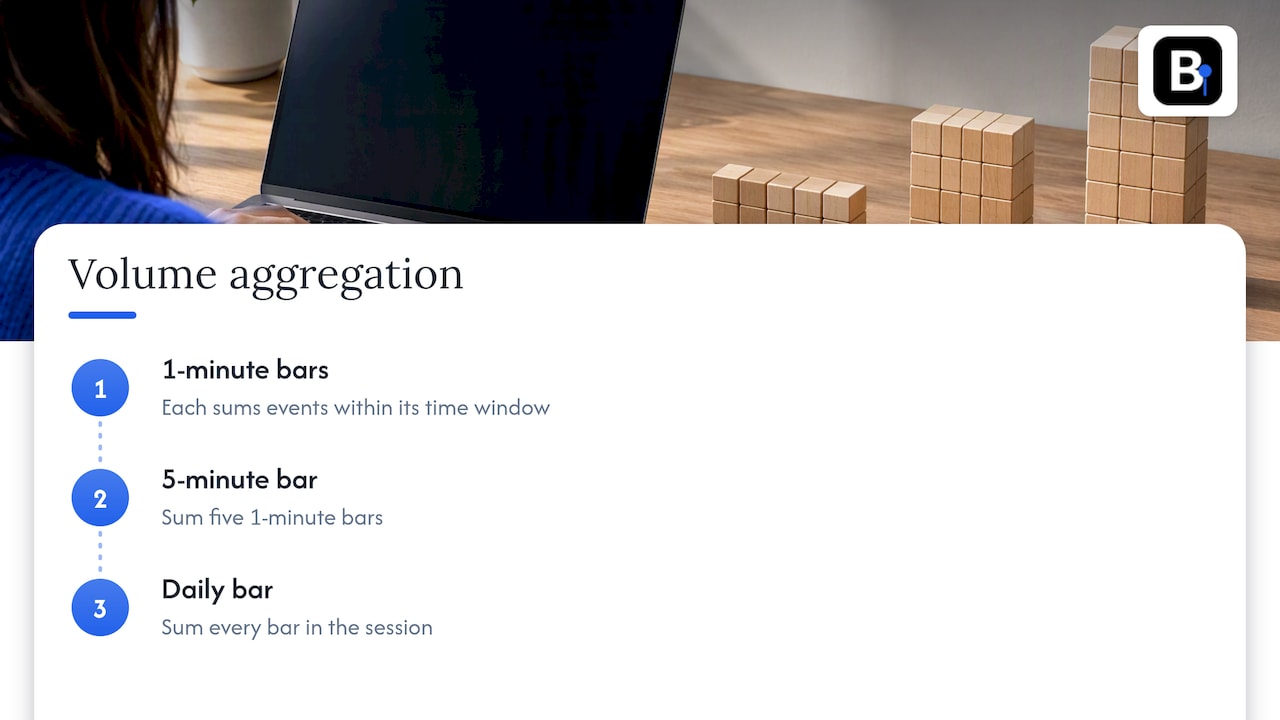
La meccanica è semplice. Il volume di ogni bar è la somma del volume degli eventi che cadono all'interno della sua finestra temporale. Una bar a 5 minuti è la somma di cinque bar a 1 minuto, e una bar giornaliera è la somma di tutte le bar della sessione. Il problema sta nei dettagli.
Confini delle bar e copertura delle sessioni
Una bar ha bisogno di una regola chiara su quali eventi le appartengono. Decidi se la finestra è aperta a sinistra o a destra, e quale fuso orario la ancora. Una bar dalle 09:30 alle 09:35 che include il trade delle 09:35:00 sarà diversa da una che non lo include, e lo scarto si amplifica quando fai resampling a ora o a giorno. La copertura delle sessioni è il secondo confine: pre-market, orario regolare, after-hours e sessioni overnight dei futures aggiungono ciascuna volume che una serie limitata all'orario regolare ometterebbe.
Mantieni le somme come interi
Il codice di resampling è una fonte silenziosa di volumi corrotti. Un caso documentato in una libreria Python per il trading ha scoperto che il resampling dei timeframe convertiva il volume in float e produceva errori decimali ad alta precisione, e che le somme che preservano gli interi evitano il problema. La lezione si generalizza: quando fai resampling del volume, sommalo come tipo intero, verifica che il totale prima e dopo il resampling coincida, e tratta qualsiasi resto decimale in un conteggio di azioni come un bug.
L'aggregazione non è sempre per tempo
Le bar temporali sono la scelta predefinita, ma il volume viene usato anche per costruire le bar stesse. Le tick bar si chiudono dopo un numero fisso di trade, le volume bar dopo una quantità fissa di dimensione scambiata, e le dollar bar dopo un importo nozionale fisso. Ognuna campiona il mercato in proporzione all'attività anziché all'orologio. Confrontiamo sei di questi approcci, con note di calibrazione per backtest di machine learning, nella nostra guida ai metodi di aggregazione delle bar.
| Metodo | La bar si chiude quando | Ruolo del volume | Attenzione a |
|---|---|---|---|
| Bar temporali | Finisce un intervallo fisso | Sommato per intervallo | Informazione disomogenea per bar |
| Tick bar | Avvengono N trade o tick | Sommato, varia per bar | Il conteggio tick dipende dal feed |
| Volume bar | Sono scambiate N unità | Costante per costruzione | Richiede volume reale, non proxy tick |
| Dollar bar | È scambiato un nozionale N | Ponderato per prezzo | Richiede prezzi e dimensioni affidabili |
Il punto pratico: le volume bar e le dollar bar funzionano solo con la dimensione scambiata reale. Costruite su proxy di conteggio tick, misurano l'attività delle quotazioni, che varia da broker a broker.
Perché le bar intraday non coincidono con il totale giornaliero
Un lamento comune tra i trader: sommare ogni bar di volume a 1 minuto di una giornata e scoprire che il totale non coincide con la bar giornaliera. Di solito non è un bug nel tuo codice.
Un fornitore di dati di mercato spiega che il volume giornaliero cumulativo della borsa può includere block trade, spread trade e market trade che non sono rappresentati nei dati tick o intraday a 1 minuto. Quindi la cifra giornaliera e quella intraday possono legittimamente descrivere popolazioni di trade leggermente diverse.
Altre cause da escludere prima di dare la colpa ai dati:
- Feed diversi per intervalli diversi. Alcuni prodotti di charting prendono le bar intraday e giornaliere da venue o consolidamenti diversi.
- Mancata corrispondenza delle sessioni. I totali giornalieri possono includere l'orario esteso mentre la tua serie intraday copre solo l'orario regolare, o viceversa.
- Trade riportati in ritardo. I trade riportati dopo il minuto in cui sono avvenuti possono finire in una bar successiva o solo nel totale di fine giornata.
- Errori di fuso orario e confine. Uno spostamento di un'ora attorno a un cambio dell'ora legale mette il volume nel giorno sbagliato.
Un'abitudine utile è calcolare il rapporto tra il volume intraday sommato e il volume giornaliero, per strumento, per giorno. Un rapporto stabile (diciamo, costantemente un po' sotto 1) indica differenze strutturali come i block trade. Un rapporto che salta in giorni specifici indica intervalli mancanti o un'interruzione del feed.
Scelte che dipendono dallo strumento, dal venue e dal feed
Non esiste un unico modo corretto di calcolare il volume tra le asset class. Una guida pratica ai feed di dati di mercato elenca le scelte che cambiano il risultato: tipo di feed, filtri sulle condizioni di trade, confini delle bar, copertura delle sessioni e unità di volume, con le azioni tipicamente espresse in shares e opzioni e futures in contratti.
Ecco come si traduce nella pratica:
- Azioni. Il volume è in azioni, ma se la tua cifra copre una sola borsa o il mercato consolidato cambia molto il risultato. I filtri per trade odd-lot, fuori sequenza o a prezzo derivato lo cambiano ancora.
- Futures. Il volume è in contratti, suddiviso tra le scadenze. Le serie continue necessitano di una regola su quando effettuare il roll, e il back-adjustment dei prezzi non aggiusta il volume, quindi decidi separatamente come trattare il volume al momento del roll.
- Forex spot e CFD. Il volume è di solito tick volume proveniente dal feed di un singolo broker. Riflette il flusso di quotazioni di quel broker.
- Indici. Un indice è un calcolo, non uno strumento scambiato, quindi il volume di un indice è spesso un aggregato dei componenti o un proxy da un future correlato. Il nostro articolo sull'approvvigionamento di dati intraday per gli indici spiega come evitare il look-ahead bias in questo caso.
Annota queste scelte. Se due serie di volume non coincidono, la causa è quasi sempre una di queste impostazioni, e una breve nota sui dati risparmia ore di debugging in seguito. La nostra guida alle fonti di dati intraday che i trader professionisti devono verificare offre una checklist per questo.
Anomalie di volume intraday: attività reale o dati errati?
Un picco non è automaticamente un errore, e una serie liscia non è automaticamente pulita. Un approfondimento pratico sui problemi dei dati intraday afferma che anomalie come i picchi fantasma sono spesso causate da dati frammentati tra più venue, trade riportati in ritardo o regole di filtraggio diverse tra i fornitori.
Guasti noti a monte
A volte è la fonte stessa a rompersi. Il 12 agosto 2019, un problema ai sistemi SIAC ha causato lacune nei trade intraday, nelle quotazioni e in altri messaggi inviati al Consolidated Tape System, e l'accuratezza dei dati di transazione e quotazione di quella giornata è stata descritta come sconosciuta. Se il tuo backtest include un giorno simile, nessuna regola di pulizia recupera l'informazione persa. Segnalalo e decidi se escluderlo.
Distinguere i picchi genuini dagli errori
La stessa fonte pratica suggerisce di combinare tre segnali: geometria del prezzo, dimensione dello stoppino e coerenza col volume. In parole semplici, poni tre domande a una bar sospetta:
- Il movimento di prezzo ha senso? Un massimo o un minimo molto fuori dalle bar vicine, senza alcun seguito, suggerisce una stampa fantasma.
- Lo stoppino è insolitamente lungo? Un picco sottile che si inverte entro la bar è più probabilmente un tick errato che un movimento reale.
- Il volume è coerente? Un'ampia escursione di prezzo con volume quasi nullo, o un volume enorme senza variazione di prezzo, è incoerente.
Una bar che fallisce tutti e tre i controlli merita un'ispezione. Una bar che ne fallisce uno solo potrebbe essere semplicemente una notizia di mercato. Il nostro test a tre condizioni per i picchi nella pulizia dei dati intraday trasforma questa idea in una regola ripetibile.
Il volume non è distribuito uniformemente durante la giornata
Un andamento normale del volume intraday non è piatto. L'attività tende a essere più intensa vicino all'apertura e alla chiusura, quindi giudicare una bar rispetto alla media giornaliera induce in errore. Confronta ogni bar con il volume tipico per lo stesso orario della giornata. Come riferimento, considera le mediane piuttosto che le medie, dato che una singola candela da notizia o una cascata di liquidità può distorcere una media.
Una checklist di pulizia e validazione prima del backtest
Le linee guida pratiche raccomandano di verificare gli OHLCV intraday per perdita di dati da chiusure anticipate, massimi e minimi fantasma, bar stantie e intervalli mancanti, ispezionare le bar segnalate ed evitare il riempimento automatico dei dati mancanti. Tradotto in un flusso di lavoro:
- Fissa la definizione. Registra se il volume è dimensione scambiata o conteggio tick, e l'unità di misura.
- Controlla il calendario. Confronta il numero di bar per giorno con la durata attesa della sessione, inclusi i giorni infrasettimanali brevi e le festività.
- Cerca le bar stantie. Sequenze di prezzi identici con volume zero durante le ore attive spesso indicano un'interruzione del feed.
- Verifica gli estremi fantasma. Applica i controlli su prezzo, stoppino e volume descritti sopra a ogni bar che stabilisce un massimo o un minimo giornaliero.
- Riconcilia con il totale giornaliero. Tieni traccia del rapporto intraday/giornaliero e indaga i giorni in cui si sposta.
- Verifica le somme intere. Dopo ogni resampling, conferma che il volume totale sia invariato.
- Registra ogni modifica. Tieni una lista delle bar rimosse o corrette così che il backtest possa essere riprodotto.
L'avvertimento contro il riempimento automatico merita di essere sottolineato. Riempire in avanti una bar di volume mancante inventa un'attività mai avvenuta, e una strategia che fa trading sul volume reagirà volentieri a essa.
Il nostro punto di vista: un volume riproducibile
Raccogliamo e manteniamo dati a minute bar su forex, metalli, obbligazioni e indici azionari a partire dal 2014, e il problema di volume più comune che vediamo non è un numero sbagliato. È un numero non documentato. Due trader possono entrambi avere "volume a 1 minuto" e stare testando cose diverse perché il feed, la sessione o i filtri differiscono.
Il nostro punto di vista è semplice. Il volume è utile solo se puoi dire esattamente cosa misura. Questo significa verificare i dati bar per bar, documentare gli aggiustamenti e fornire dataset completi che si importano direttamente in MT4 e MT5, così che il tuo ambiente di test corrisponda al tuo ambiente dati. Significa anche essere chiari sui limiti: il tick volume nel forex è una misura di attività, e preferiamo che tu lo usi sapendolo piuttosto che scambiarlo per dimensione scambiata.
Lo stesso standard vale sia che a leggere le bar sia un essere umano sia un modello di machine learning. Un modello troverà qualsiasi incoerenza nella tua serie di volume e la imparerà come segnale. Un'aggregazione pulita e coerente costa meno del debug di una strategia che si è adattata a un artefatto.
— Start
Parti da minute bar pulite
Se preferisci dedicare il tuo tempo alla strategia piuttosto che a riconciliare feed, i nostri set di dati storici ti offrono uno storico completo e pulito di minute bar dal 2014, pronto per essere importato in MT4 e MT5. Preferisci un accesso continuativo? Il Piano Annuale costa 119€ all'anno. I nostri ingegneri rispondono direttamente alle richieste di supporto, incluse le domande su come è stata costruita una serie.
Se fai trading su azioni statunitensi, il pacchetto Most Traded Stocks è un punto di partenza mirato.
FAQ
Qual è la differenza tra tick volume e volume reale?
Il volume reale è il numero di azioni o contratti effettivamente scambiati. Il tick volume è il numero di aggiornamenti di prezzo in una bar. Nei mercati decentralizzati come il forex spot, il tick volume sostituisce l'attività, ma non misura la dimensione scambiata e non è paragonabile al volume di borsa.
Perché la somma del mio volume a 1 minuto non coincide con il volume giornaliero?
Di solito perché le due cifre descrivono insiemi di trade diversi. I totali giornalieri possono includere block trade, spread trade o market trade che non compaiono nei dati a 1 minuto. Anche feed diversi, copertura delle sessioni e trade riportati in ritardo possono contribuire, quindi tieni traccia del rapporto giorno per giorno per individuare problemi reali.
Come aggrego correttamente il volume quando faccio resampling delle bar?
Somma il volume su confini di bar fissi e definiti in modo coerente, e mantieni il risultato come intero. Dopo il resampling, verifica che il volume totale prima e dopo sia identico. I resti decimali nei conteggi di azioni segnalano un bug di conversione di tipo.
Come posso capire se un picco di volume è reale?
Confronta insieme il movimento di prezzo, la dimensione dello stoppino e il volume. Un picco coerente su tutti e tre gli aspetti, e che compare anche su altri feed, è probabilmente genuino. Un picco con uno stoppino sottile che si inverte e nessuna attività di conferma è un candidato alla rimozione. Ispeziona manualmente le bar segnalate prima di modificarle.
Dovrei riempire le bar di volume mancanti?
In generale no. Riempire inventa un'attività che non è avvenuta e può innescare falsi segnali nelle strategie basate sul volume. Segnala la lacuna, verifica se la fonte ha avuto un'interruzione, ed escludi o gestisci esplicitamente quel periodo.
Fonti
- Investopedia: definizione di volume di trading
- Timeless Charts: formazione dei prezzi, borse vs forex
- GitHub: corruzione del volume durante l'aggregazione dei timeframe
- Linn Software: volumi a periodicità giornaliera e intraday
- Swoopr: trade, quote, bar e depth feed
- Concretum Group: come rilevare e correggere problemi nei dati di mercato intraday
- SEC: avviso riguardante il problema SIAC del 12 agosto 2019
Consigliati
- Sei Metodi di Aggregazione delle Bar che i Quant Possono Calibrare per Backtest ML
- Prevenire Backtest Falsati: le Fonti di Dati Intraday che i Trader Professionisti Devono Verificare
- Quant: Pulizia dei Dati Intraday con un Test a Tre Condizioni per i Picchi
- Evita Punti Ciechi entro le 15: Correlazione Intraday Progettata per i Quant
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.