Per calcolare il VWAP dai dati al minuto, si calcola un prezzo tipico per ogni barra, lo si moltiplica per il volume di quella barra, e si divide il totale progressivo di questi prodotti per il totale progressivo del volume. I totali progressivi vanno riavviati a ogni apertura di sessione. L'aritmetica richiede poche righe di codice. Ciò che determina se il risultato è affidabile sono i dati al minuto sottostanti: il campo volume, i timestamp e i confini di sessione. Ed è proprio lì che la maggior parte dei backtest sbaglia.
In breve
- VWAP = (prezzo tipico × volume) cumulato ÷ volume cumulato, dove il prezzo tipico è (high + low + close) ÷ 3 per ogni barra a 1 minuto.
- La regola di reset fa parte della definizione: il VWAP di sessione si riavvia ogni sessione, il VWAP ancorato si riavvia a una barra scelta da te.
- Il VWAP su barre al minuto approssima il VWAP calcolato a livello di singolo trade. I valori differiscono a seconda dei dati di input e del timeframe del grafico, quindi costruiscilo e validalo su un unico dataset fisso.
- Volume a zero, mancante o duplicato, e timestamp sfasati distorcono il VWAP più di quanto faccia la scelta del prezzo per barra.
- Barre al minuto pulite e documentate in modo coerente contano più della formula. Ecco perché vendiamo dataset completi e verificati.
Indice
- La formula del VWAP in termini semplici
- Un esempio svolto con cinque barre a 1 minuto
- Prezzo tipico, close o qualcos'altro?
- Codice: VWAP da una tabella di barre al minuto
- Quando il VWAP si resetta, e perché cambia tutto
- Perché il VWAP al minuto è un'approssimazione
- Problemi di volume che rompono il VWAP silenziosamente
- Un flusso di validazione verificabile
- Limiti da integrare nel backtest
- Il nostro punto di vista
- Dalla formula a un dataset di cui fidarsi
- FAQ
- Fonti
La formula del VWAP in termini semplici
VWAP sta per volume-weighted average price, ovvero prezzo medio ponderato per il volume. È il prezzo medio di uno strumento in un periodo, dove ogni prezzo conta in proporzione al volume scambiato a quel livello. Un minuto con 5.000 azioni scambiate muove la linea più di un minuto con 200.
I cinque passaggi, come li descrive la documentazione VWAP di TradingView:
- Calcola il prezzo tipico di ogni barra: (high + low + close) ÷ 3.
- Moltiplica il prezzo tipico per il volume della barra.
- Mantieni una somma progressiva di questi prodotti.
- Mantieni una somma progressiva del volume.
- Dividi la prima somma progressiva per la seconda.
In una riga: VWAP al minuto t = Σ(TP × V) ÷ ΣV, sommato dal punto di reset fino al minuto t incluso. Poiché entrambe le somme sono cumulative, il VWAP della prima barra della giornata è semplicemente il suo prezzo tipico, e la linea diventa più stabile man mano che la sessione procede.
Un esempio svolto con cinque barre a 1 minuto
Prendiamo cinque barre consecutive di una sessione. I prezzi sono in dollari, e i valori sono illustrativi, non dati di mercato reali.
| Minuto | High | Low | Close | Volume | Prezzo tipico | TP × V | TP × V cum. | Volume cum. | VWAP |
|---|---|---|---|---|---|---|---|---|---|
| 1 | 100.30 | 99.90 | 100.20 | 1.000 | 100.1333 | 100.133,3 | 100.133,3 | 1.000 | 100.13 |
| 2 | 100.50 | 100.10 | 100.40 | 1.500 | 100.3333 | 150.500,0 | 250.633,3 | 2.500 | 100.25 |
| 3 | 100.60 | 100.20 | 100.30 | 800 | 100.3667 | 80.293,3 | 330.926,7 | 3.300 | 100.28 |
| 4 | 100.40 | 99.80 | 99.90 | 2.500 | 100.0333 | 250.083,3 | 581.010,0 | 5.800 | 100.17 |
| 5 | 100.00 | 99.70 | 99.80 | 700 | 99.8333 | 69.883,3 | 650.893,3 | 6.500 | 100.14 |
Due cose da notare. Primo, il minuto 4 ha avuto il volume maggiore e un prezzo tipico più basso, quindi ha tirato giù il VWAP da 100.28 a 100.17 in un solo passaggio. Una semplice media dei cinque prezzi tipici sarebbe qui di circa 100.14, ma non avrebbe reagito così a quel minuto pesante. Secondo, al minuto 5 il VWAP è 100.14 mentre l'ultimo close è 99.80: la linea riassume l'intera sessione fino a quel punto, non l'ultimo prezzo.
Prezzo tipico, close o qualcos'altro?
Non esiste un unico prezzo per barra "corretto". I motori open-source fanno scelte diverse:
- Il motore LEAN di QuantConnect, nel suo codice sorgente IntradayVwap, usa il prezzo e la quantità dell'ultimo trade quando riceve tick di trade. Per una trade bar usa (high + low + close) ÷ 3 moltiplicato per il volume della barra.
- L'indicatore VWAP di PyAlgoTrade permette di scegliere tra prezzo tipico e close come prezzo della barra.
Sulle cinque barre sopra, usando il close invece del prezzo tipico si ottiene un totale di 650.650 su 6.500 azioni, un VWAP di 100.10 anziché 100.14. Uno scarto di quattro centesimi su uno strumento da $100 è piccolo, ma è sistematico, e può ribaltare un segnale che scatta quando il prezzo attraversa la linea di uno o due centesimi.
La regola pratica: scegli una definizione, scrivila nella specifica della strategia, e usala in ogni test e nel trading live. Confrontare in fase di ricerca un VWAP a prezzo tipico con un VWAP basato sul close sulla piattaforma di esecuzione è una classica fonte di confusione del tipo "il backtest non corrisponde al live".
Codice: VWAP da una tabella di barre al minuto
In pandas, con un DataFrame df indicizzato per timestamp con colonne high, low, close, volume:
df["tp"] = (df["high"] + df["low"] + df["close"]) / 3
df["pv"] = df["tp"] * df["volume"]
df["session"] = df.index.date
g = df.groupby("session")
df["vwap"] = g["pv"].cumsum() / g["volume"].cumsum()
Il groupby sulla chiave di sessione rappresenta il reset. Se i tuoi dati coprono una sessione notturna, una data di calendario è la chiave sbagliata, come spiega la sezione successiva. Dove il volume cumulato è zero, la divisione restituisce NaN. Lascialo come NaN invece di riempirlo con un prezzo, così la strategia sa che il VWAP non è ancora disponibile.
Quando il VWAP si resetta, e perché cambia tutto
La linea ha significato solo in relazione al suo punto di partenza. Tre configurazioni sono comuni:
- VWAP di sessione. Si resetta all'inizio di ogni sessione di trading. Per le azioni USA di solito significa l'apertura della sessione regolare, anche se molti strumenti di charting permettono di includere le barre di pre-market e after-hours, il che cambia il volume iniziale e l'intera linea.
- VWAP ancorato. Inizia a una barra scelta da te, come un gap da utili, un minimo di swing o un roll su futures, e prosegue finché non decidi di fermarlo. La documentazione sugli studi di Sierra Chart nota che un'ancora data-ora di inizio richiede sia la data che l'ora.
- VWAP rolling. Usa solo le ultime N barre, quindi si comporta come una media mobile ponderata per il volume e non si resetta mai.
Per strumenti che vengono scambiati quasi 24 ore su 24, come forex, metalli e futures su indici, "la sessione" è una scelta, non un dato di fatto. Decidi se inizia alle 00:00 UTC, al settlement giornaliero della borsa o all'inizio di una sessione regionale, e mantieni la scelta fissa. Presta attenzione al fuso orario con cui sono timestampate le tue barre, perché uno sfasamento di un'ora intorno ai cambi dell'ora legale metterà il reset nel posto sbagliato due volte all'anno.
Perché il VWAP al minuto è un'approssimazione
Un vero VWAP si costruisce da ogni singolo trade: ogni stampa ha il proprio prezzo e la propria dimensione. Una barra a 1 minuto comprime tutte le stampe di quel minuto in quattro prezzi e un volume. Usare il prezzo tipico presuppone che il volume del minuto sia stato scambiato alla media di high, low e close, cosa che raramente accade esattamente.
La documentazione di Sierra Chart afferma che il VWAP dipende fortemente dai dati in input. Per i valori più accurati, identici tra i vari timeframe, bisogna impostare lo studio in modo che usi i dati sottostanti che compongono le barre, e i dati tick-by-tick sono raccomandati. Senza questo, lo studio usa il prezzo dell'ultimo trade e il volume totale di ogni barra, e i valori differiscono da un timeframe di grafico all'altro. La stessa documentazione spiega che anche le bande di deviazione standard differiscono tra i timeframe, perché un grafico a 5 minuti contiene solo un valore ogni cinque rispetto a un grafico a 1 minuto.
Questo spiega una lamentela comune nei forum: lo stesso VWAP appare diverso su un grafico a 1 minuto e su uno a 5 minuti. Non è un bug di uno dei due, sono due approssimazioni diverse della stessa grandezza.
Cosa significa questo per un backtest:
- Costruisci il VWAP sulle barre più fini che hai, poi ricampiona il risultato. Non calcolarlo su barre a 5 minuti e chiamarlo VWAP al minuto.
- Aspettati piccole differenze rispetto a un VWAP a livello di trade, massime nei minuti sottili e in apertura e chiusura.
- Mantieni identico l'intervallo delle barre tra ricerca e trading live.
I nostri approfondimenti entrano più nel dettaglio di questo compromesso: tick vs dati al minuto e come il volume viene aggregato nelle barre mostrano dove le barre al minuto bastano e dove invece non bastano.
Problemi di volume che rompono il VWAP silenziosamente
Il VWAP è un rapporto, quindi ogni errore nel campo volume si riversa direttamente nel risultato. Controlla questi punti prima di fidarti di qualsiasi linea:
Barre a volume zero. Uno zero non aggiunge nulla a nessuna delle due somme, il che è corretto se non è avvenuto nessun trade. Ma uno zero che in realtà rappresenta dati mancanti è tutt'altra cosa: il prezzo della barra si è mosso, eppure non gli è stato dato alcun peso. Conta le barre a volume zero per sessione. Qualcuna in un tratto notturno tranquillo è normale. Un addensamento nel bel mezzo dell'ora più trafficata indica un vuoto nei dati.
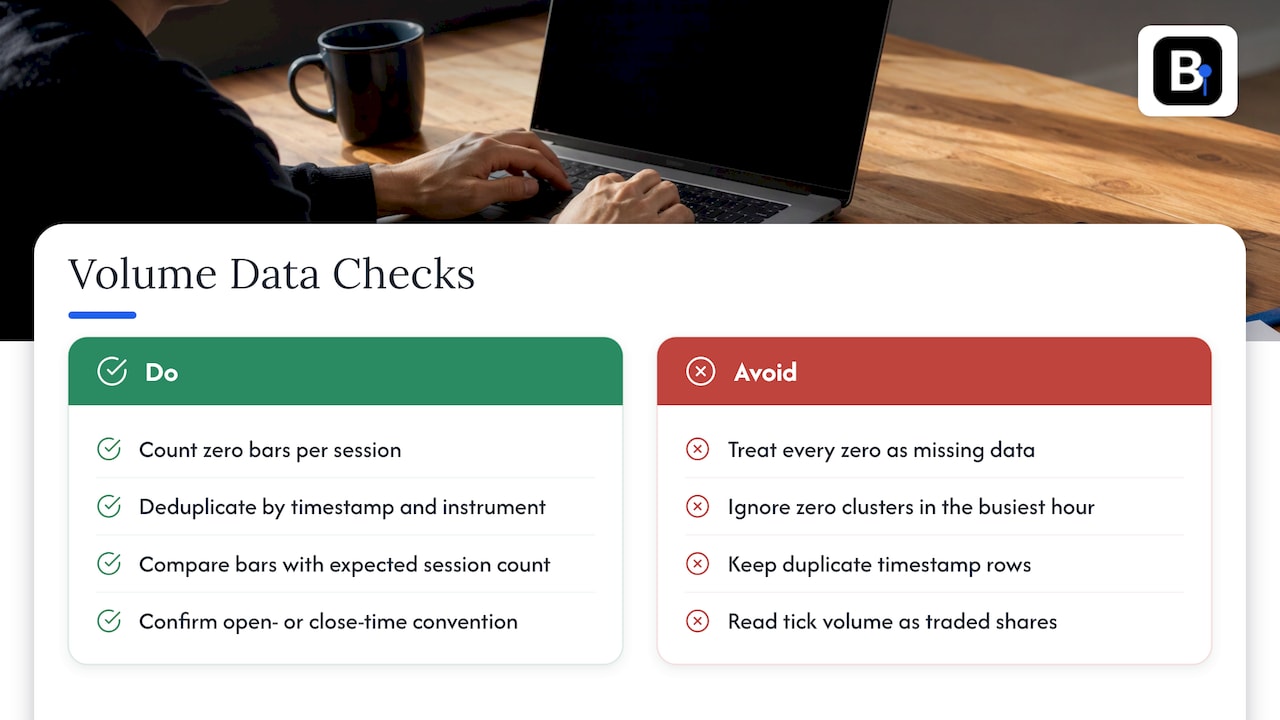
Barre duplicate. Due righe con lo stesso timestamp contano due volte il volume di quel minuto e tirano il VWAP verso di esso. Deduplica per timestamp e strumento prima di qualsiasi calcolo, e verifica che la riga rimasta sia quella giusta.
Barre mancanti. Il VWAP non richiede barre continue, ma un minuto ad alto volume mancante cambia la linea per il resto della sessione. Confronta il numero di barre per sessione con il numero atteso per gli orari di quello strumento.
Timestamp sfasati. Alcune fonti timestampano una barra con il suo orario di apertura, altre con quello di chiusura. Uno sfasamento di una barra sposta il volume nel minuto sbagliato e colloca male il reset. Conferma la convenzione e applicala in modo coerente.
Il tipo sbagliato di volume. Nel forex spot non esiste una tape centrale, quindi il volume in una barra al minuto è tipicamente un conteggio degli aggiornamenti di prezzo (tick volume), non azioni o lotti scambiati. Un VWAP costruito su di esso è un prezzo medio ponderato per i tick, strumento legittimo finché sai che è esattamente questo. Consulta la nostra guida su tick volume vs volume reale per i trader forex prima di interpretare un VWAP forex come faresti con uno azionario.
Un flusso di validazione verificabile
Prima che una regola basata su VWAP entri in una strategia, falla passare attraverso questa breve routine:
- Fissa la definizione. Prezzo tipico o close, confini di sessione, fuso orario, convenzione del timestamp della barra. Scrivili.
- Testa su un campione minuscolo. Riproduci a mano o in un foglio di calcolo la tabella a cinque barre vista sopra e confronta col tuo codice fino al centesimo.
- Controlla l'integrità dei dati. Duplicati, conteggi a volume zero, barre per sessione, buchi intorno a festività e giornate semi-festive.
- Confronta tra fonti o intervalli diversi. Calcola il VWAP da barre a 1 minuto e dai tuoi dati più granulari disponibili per alcuni giorni. Le differenze dovrebbero essere piccole e spiegabili.
- Controlla il reset. Traccia un'intera giornata e conferma che la linea si riavvii dove intendevi, anche nei giorni di cambio dell'ora legale.
- Blocca il dataset. Registra la versione dei dati usata per ogni backtest in modo da poter riprodurre i risultati.
Il punto 6 è sottovalutato. Se i dati su cui testi cambiano silenziosamente tra un'esecuzione e l'altra, non puoi distinguere un miglioramento della strategia da un cambiamento dei dati. La nostra panoramica sulla precisione del backtesting con barre al minuto copre altri punti di questa checklist.
Limiti da integrare nel backtest
Il VWAP da barre al minuto è eccellente come livello di riferimento e per il benchmarking, e alcuni accorgimenti di modellazione mantengono onesto un test:
- Look-ahead. Il VWAP di un minuto include il volume di quello stesso minuto. Se il tuo segnale scatta alla chiusura di quella barra, puoi riempire l'ordine solo sulla barra successiva. Usare il VWAP della stessa barra per eseguire al prezzo di quella barra è un errore di look-ahead.
- Fill e slippage. Assumere di riempire esattamente al VWAP migliora artificialmente i risultati per qualsiasi cosa diversa da ordini piccoli. Modella il costo, ad esempio con una semplice formula di slippage su barre al minuto.
- Instabilità a inizio sessione. I primi minuti di una sessione portano poche osservazioni, quindi il VWAP aderisce al prezzo. Molte regole attendono un volume minimo o un numero minimo di barre.
- Scelta dell'intervallo delle barre. Segnali che sembrano buoni a un certo intervallo possono svanire a un altro, cosa che vale la pena verificare con un grafico firma tra barre a 1 minuto e a 5 minuti.
- Gestione di roll e aggiustamenti. Sui futures, un VWAP che attraversa un roll di contratto mescola due livelli di prezzo diversi a meno che la serie non sia back-adjusted e il reset ancorato correttamente.
Il nostro punto di vista
La maggior parte delle domande sul VWAP che vediamo sono in realtà domande sui dati. La formula sta in una riga, ma il risultato dipende dal fatto che ogni minuto sia presente una sola volta, timestampato in modo coerente, con un campo volume che significa davvero ciò che pensi significhi.
Per questo costruiamo e manteniamo dataset completi di barre al minuto dal 2014 su forex, metalli, obbligazioni e indici azionari, verificati barra per barra, con gli aggiustamenti documentati. Scarichi l'intero set una volta sola, lo importi direttamente in MT4 o MT5, e il VWAP che calcoli domani usa le stesse barre di quello che hai calcolato oggi.
Gli ingegneri che raccolgono i dati rispondono anche alle richieste di supporto, quindi una domanda su timestamp o confini di sessione arriva a chi conosce la risposta. Il nostro standard è pensato sia per il backtesting umano sia per quello guidato da AI, perché un modello sfrutterà un difetto nei dati con la stessa facilità con cui una persona lo interpreta male.
Inizia
Dalla formula a un dataset di cui fidarsi
Una volta che il tuo codice per il VWAP corrisponde all'esempio svolto a mano, il rischio residuo è nell'input. La nostra pagina Dati Storici elenca dataset completi di barre al minuto per classe di strumento, pronti per essere importati in MT4 e MT5. Se testi su una gamma di strumenti e vuoi tutto sotto un unico tetto, il Piano Annuale costa 119€ all'anno. Per il lavoro sui futures su indici, le nostre serie back-adjusted come S&P 500 Back Adjusted 1mo e Nasdaq Back Adjusted 1mo mantengono i prezzi continui attraverso i roll, il che conta quando ancori un VWAP a un evento che si estende su più giorni.
Se stai ancora decidendo di quanti dati hai bisogno, la nostra guida su quanto costano i dati storici di mercato e quando acquistarli una volta sola ripercorre le fasce di prezzo.
FAQ
Come calcolo il VWAP dai dati a 1 minuto?
Calcola il prezzo tipico (high + low + close) ÷ 3 per ogni barra, moltiplicalo per il volume della barra, e dividi la somma progressiva di questi prodotti per la somma progressiva del volume. Riavvia entrambe le somme all'inizio di ogni sessione. L'esempio a cinque barre sopra mostra ogni passaggio.
Devo usare il close o il prezzo tipico?
Entrambi sono usati nella pratica: LEAN di QuantConnect usa il prezzo tipico per le trade bar, e PyAlgoTrade permette di scegliere l'uno o l'altro. La differenza è solitamente piccola ma sistematica. Scegline uno, documentalo e applicalo ovunque, sia in ricerca che nel trading live.
Perché il VWAP appare diverso su un grafico a 1 minuto e su uno a 5 minuti?
Perché ogni grafico lo costruisce a partire da input diversi. A meno che lo studio non legga i dati sottostanti, lavora sui valori di sintesi di ogni barra, quindi barre più grossolane danno un'approssimazione più grossolana. La documentazione di Sierra Chart descrive questo comportamento. Calcola sulle tue barre più fini e mantieni costante l'intervallo.
Il VWAP funziona con i dati forex?
Sì, con un'avvertenza sul significato. Il forex spot non ha una tape unica, quindi il volume delle barre al minuto è di solito tick volume, un conteggio degli aggiornamenti di prezzo. Il risultato è un prezzo medio ponderato per i tick, utile come riferimento intraday coerente finché lo tratti come tale.
Quando dovrebbe resettarsi il VWAP?
Per un VWAP di sessione, all'apertura di sessione che definisci, con fuso orario e scelta sugli orari estesi fissati. Per un VWAP ancorato, alla barra dell'evento che stai studiando. Il VWAP rolling non si resetta mai, elimina solo le barre vecchie.
Fonti
- Volume Weighted Average Price (VWAP), TradingView
- IntradayVwap.cs source file, QuantConnect LEAN
- pyalgotrade/technical/vwap.py, PyAlgoTrade
- Studies Reference, Sierra Chart
Consigliati
- Quant: 3 Posti Dove Scaricare Dati OHLCV al Minuto Verificati
- Quattro Fonti di Dati Forex al Minuto per Quant Pronte per MT4/MT5
- Trader Quant: Formula in Una Riga per Simulare lo Slippage su Barre al Minuto
- Ricampionare Dati al Minuto in pandas: Individua i Bucket Sottili Prima dei Backtest
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.