Modellare i gap del weekend significa trasformare il salto tra l'ultimo prezzo del venerdì e il prezzo di riapertura della domenica o del lunedì in una variabile misurabile e ripetibile. Si definisce il gap con una formula, si filtra il rumore, si classificano i gap in base alla dimensione, si verifica se la dimensione predice qualcosa, e infine si simulano le operazioni con fill realistici. L'anello debole raramente è la statistica. Di solito è il dato: una brutta quotazione del venerdì o un tick domenicale fuori posto possono trasformare una settimana noiosa in un falso "gap" di 80 pip che il tuo backtest tratterà volentieri.
Questa guida percorre l'intero workflow, dalla definizione all'esecuzione, con i controlli di pulizia che decidono se i tuoi risultati sono affidabili.
TL;DR
- Un gap del weekend è il prezzo di riapertura meno l'ultimo prezzo pre-chiusura. Dividi per la chiusura precedente per ottenere una percentuale, o per il valore del pip per le coppie valutarie.
- Lo stesso weekend produce gap diversi su feed diversi, quindi ogni gap che registri deve riportare il suo strumento, il feed e i timestamp.
- Applica un filtro di dimensione minima, classifica i gap per grandezza e verifica la probabilità di riempimento con metodi di sopravvivenza o logistici piuttosto che con aneddoti.
- La letteratura accademica pubblicata suggerisce che il comportamento dei gap potrebbe essere un sottoprodotto di una volatilità più ampia, quindi testa contro periodi senza gap comparabili prima di fidarti di un vantaggio da "riempimento del gap".
- Barre al minuto pulite, calendari specifici per strumento ed esecuzione sulla barra successiva mantengono i backtest sui gap liberi da profitti fantasma e look-ahead bias.
Indice
- Cos'è un gap del weekend e come misurarlo
- Perché i prezzi fanno gap nel weekend
- Come i gap differiscono tra i mercati
- Un workflow per modellare i gap del weekend
- Qualità dei dati: distinguere un gap reale da una quotazione errata
- Fare il backtest delle regole sui gap senza ingannarsi
- Prospettiva: perché le barre al minuto pulite decidono la ricerca sui gap
- Ottieni i dati di cui il tuo modello di gap ha bisogno
- FAQ
- Fonti
Cos'è un gap del weekend e come misurarlo
Un gap del weekend è la differenza tra l'ultimo prezzo prima che il mercato chiuda per il weekend e il primo prezzo alla riapertura. La costruzione standard è semplice: gap = prezzo di riapertura meno la chiusura del venerdì. Un numero positivo è un gap up, un numero negativo è un gap down, e dividendo per la chiusura del venerdì lo si esprime come percentuale.
La definizione nasconde tre scelte che cambiano i tuoi numeri:
- Quale chiusura. Per le azioni USA la sessione regolare termina alle 16:00 Eastern, ma i futures e le quotazioni extended-hours continuano a essere scambiati dopo. La differenza tra una chiusura cash e una quotazione successiva è importante, e l'articolo su prezzo di chiusura rispetto ai prezzi intraday spiega perché la chiusura ufficiale viene considerata il benchmark.
- Quale apertura. Nel forex spot, le contrattazioni riprendono la domenica intorno alle 17:00 ora di New York dopo una pausa di circa 48 ore, secondo la guai di OANDA ai gap di prezzo nel forex. Alcuni trader usano il primo tick, altri la prima barra completata.
- Quali unità. I pip sono adatti alle coppie valutarie, i punti agli indici, e le percentuali permettono il confronto tra strumenti diversi.
Alcune community di trading formalizzano ulteriormente il concetto. Nell'insegnamento in stile ICT, il New Week Opening Gap è la banda tra la chiusura di New York delle 17:00 del venerdì e l'apertura di New York delle 18:00 della domenica, con il suo punto medio chiamato consequent encroachment, come descritto in questa voce di glossario. La stessa voce fa un'osservazione utile: la costruzione è esatta, ma l'affermazione che il prezzo ritorni nella banda o reagisca al suo punto medio è un'affermazione sulla distribuzione che va verificata empiricamente contro livelli comparabili senza gap.
Perché il feed conta
Nel forex spot non esiste un unico tape. L'ultima quotazione del venerdì e la prima della domenica di ogni broker possono differire di diversi pip, quindi la stessa settimana produce gap diversi su piattaforme diverse, come osserva la stessa fonte. Un gap citato senza il proprio strumento e feed non è riproducibile. Conserva entrambi insieme a ogni record di gap.
Perché i prezzi fanno gap nel weekend
Le notizie non si fermano quando il mercato chiude. Commenti delle banche centrali, dati economici ed eventi geopolitici si accumulano mentre le contrattazioni sono sospese, e il prezzo di riapertura riflette tutto questo in una volta sola. Meno partecipanti nei primi minuti possono anche significare spread più ampi e oscillazioni maggiori.
I futures mostrano chiaramente il meccanismo. I futures sugli indici azionari CME come E-mini S&P 500, Nasdaq-100 e Dow chiudono il venerdì pomeriggio e non riaprono fino alle 18:00 ET della domenica, lasciando una finestra di circa 48 ore senza price discovery, come spiega EdgeClear. I gap nel forex compaiono comunemente alla riapertura delle 17:00 della domenica e possono seguire pubblicazioni economiche o eventi geopolitici, secondo OANDA.
Per la modellazione, questo offre due idee utili:
- La dimensione del gap riflette l'informazione arrivata durante la chiusura. Un weekend tranquillo produce un gap piccolo, mentre un cambio di politica o uno shock politico ne produce uno grande.
- Il gap non è un rendimento normale. Un rendimento del weekend è una riconciliazione di informazione accumulata piuttosto che una price discovery continua. I practitioner quantitativi sostengono da tempo che i rendimenti del weekend differiscono statisticamente da quelli infrasettimanali, e che i modelli lineari dovrebbero escludere le barre del weekend dall'addestramento e non dovrebbero provare a prevedere i rendimenti del weekend o le prime barre di una settimana, come afferma la nota di Ernest Chan sui data gap.
Come i gap differiscono tra i mercati
Il calendario definisce il gap, quindi la stessa parola significa cose diverse a seconda della classe di attivo.
| Mercato | Riferimento tipico pre-weekend | Riferimento alla riapertura | Nota per la modellazione |
|---|---|---|---|
| Forex spot | Chiusura di New York del venerdì sera | Domenica verso le 17:00 di New York | Dipendente dal feed, quindi registra sempre la fonte |
| Azioni USA | Chiusura Eastern delle 16:00 del venerdì | Apertura Eastern delle 9:30 del lunedì | Confronta la chiusura cash con l'apertura cash, e tratta l'extended hours separatamente |
| Futures su indici azionari | Chiusura del venerdì pomeriggio | Domenica alle 18:00 ET | La riapertura dei futures può precedere il mercato cash di molte ore |
| Crypto spot | Nessuno, scambia continuamente | Nessuno | Il discorso sui gap si riferisce di solito ai futures CME, non allo spot |
I trader di indici in particolare devono separare le sessioni cash da quelle future. La nostra guida agli orari di trading degli indici illustra come i due calendari differiscono, e perché mescolarli crea gap mai esistiti nel mercato che intendevi effettivamente tradare.
Un workflow per modellare i gap del weekend
Passo 1: Fissa la definizione
Scrivi la regola di chiusura e apertura prima di guardare qualsiasi risultato. Una distinzione utile è tra un gap basato sull'apertura (dall'ultimo prezzo del venerdì al prezzo di apertura della barra di riapertura) e un gap "settled" che misura fino alla fine del primo periodo di riapertura. Il primo print dopo una lunga pausa può essere rarefatto e non rappresentativo, quindi una variante settled è spesso più robusta per il lavoro direzionale. Qualunque tu scelga, mantienila fissa tra gli strumenti.
Passo 2: Filtra il rumore
Gap minuscoli di uno o due tick gonfiano i tassi di riempimento, perché si chiudono quasi istantaneamente. Due filtri sono comuni:
- Una soglia fissa. Uno studio accademico su DJIA, NASDAQ e DAX ha contato un gap ogni volta che l'apertura del lunedì differiva dalla chiusura del venerdì di più di 20 punti. Usando dati a 5 minuti dal 2013 al 2023, ha trovato 205 gap nel DJIA, 270 nel NASDAQ e 406 nel DAX, secondo l'articolo pubblicato sul Journal of Risk and Financial Management.
- Una soglia scalata sulla volatilità. Impostare il gap minimo come una frazione del range medio recente permette al filtro di adattarsi quando la volatilità cambia. Se usi uno strumento basato sul range, l'indicatore Average Range può aiutarti a scalare le soglie su MT4 o MT5.
Passo 3: Classifica per grandezza
Raggruppa i gap per dimensione, ad esempio per percentile della tua storia o per multipli del range medio. Riporta, per ciascun gruppo: conteggio, direzione, tempo di riempimento, riempimenti parziali ed escursione avversa massima prima del riempimento. Le medie su tutti i gap nascondono la coda spessa, dove una manciata di grandi weekend domina il rischio.
Passo 4: Scegli metodi adatti alla domanda
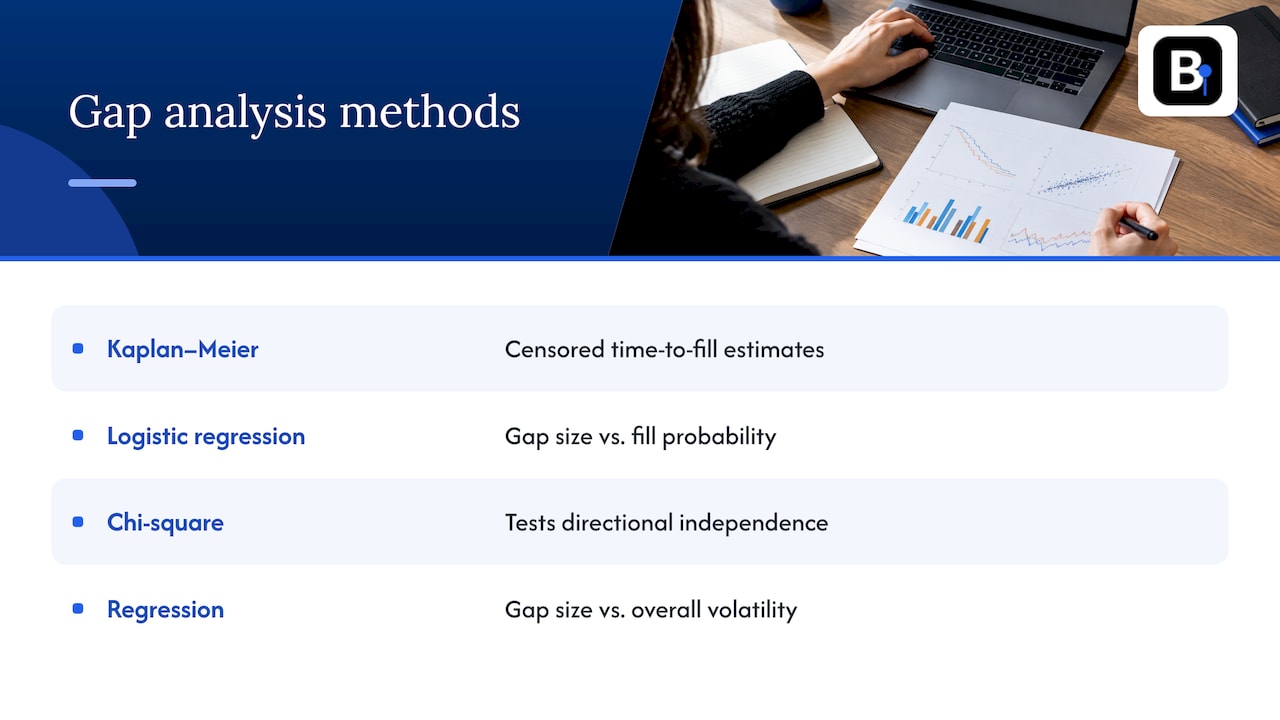
I trader usano comunemente stime di Kaplan-Meier per il tempo al riempimento e la regressione logistica per verificare se la dimensione del gap è correlata alla probabilità di riempirsi fino alla chiusura del venerdì, come illustra questo articolo di ricerca su MQL5. Il ragionamento è solido: un gap che non si è ancora riempito è un dato censurato, e i metodi di sopravvivenza lo gestiscono correttamente dove una semplice media non lo fa.
Il lavoro accademico aggiunge un angolo di cautela. Gli autori dello studio sopra citato usano test del Chi-quadro per l'indipendenza per verificare un eventuale bias direzionale e la regressione per chiedersi se i gap più grandi siano associati a una maggiore volatilità complessiva, e sostengono che l'apparente chiusura del gap potrebbe essere semplicemente un sottoprodotto di una più ampia volatilità azionaria piuttosto che una vera tendenza alla chiusura (MDPI, 2025). Considera questo un requisito di progettazione: confronta il comportamento del gap con livelli comparabili senza gap e con i regimi di volatilità, così da sapere cosa è specifico del gap.
Passo 5: Metti sotto stress la coda
Un tasso di riempimento può sembrare eccellente mentre un solo weekend fa tutto il danno. Ordina i tuoi risultati per peggiore escursione avversa e verifica quanti dei risultati peggiori si concentrano nello stesso evento. Se una manciata di weekend spiega la maggior parte del drawdown, dimensiona le posizioni per quella coda, non per la mediana.
Qualità dei dati: distinguere un gap reale da una quotazione errata
Gli studi sui gap amplificano gli errori nei dati. Una singola chiusura errata del venerdì o un tick spurio della domenica crea un gap interamente fittizio, e poiché i gap sono eventi rari, pochi gap falsi possono dominare le tue statistiche. Prima di modellare, esegui questi controlli:
- Test dello spike. Un gap genuino persiste: le barre dopo la riapertura scambiano vicino al nuovo livello. Un tick errato scatta indietro entro una barra o due. Il nostro test a tre condizioni per gli spike formalizza questo approccio per i dati al minuto.
- Incrocia i prezzi di riferimento. Confronta l'ultima barra del venerdì e la prima della domenica con una seconda fonte o con strumenti correlati. Se EUR/USD fa un gap di 60 pip ma EUR/GBP ed EUR/JPY non si muovono di conseguenza, sospetta del dato.
- Verifica i timestamp. I cambi di fuso orario e l'ora legale possono spostare la "prima barra" di un'ora e creare o cancellare un gap. Usa uno standard orario coerente e un calendario che segua l'ora legale nel suo fuso.
- Cerca barre mancanti. Un buco alla fine del venerdì significa che il tuo "ultimo prezzo" non è davvero l'ultimo prezzo. Il nostro audit in 5 passi per le barre mancanti mostra come rilevarle e classificarle.
- Separa i weekend dalle festività. Una festività di lunedì crea una chiusura più lunga e spesso un gap più grande. Gestiscila deliberatamente, come descritto nella nostra guida ai gap da festività.
- Rimuovi le barre piatte del weekend. Alcuni feed riempiono sabato e domenica con barre stantie che diluiscono la volatilità e nascondono la vera riapertura. Vedi tre modi per rimuovere le barre del weekend.
I calendari di trading meritano una menzione a parte. Una buona pratica dei dati usa calendari specifici per strumento per distinguere weekend, festività e sessioni regolari, con barre su una griglia UTC fissa, come descrive la documentazione di qkt sui calendari di trading. Lo stesso ragionamento compare in una rassegna delle insidie comuni del backtesting, dove gli errori di gestione dei dati si affiancano all'overfitting come modi in cui un backtest può sopravvalutare i risultati live.
Se fai trading su MetaTrader, vale la pena anche eseguire un audit annuale dei gap e della qualità di modellazione, di cui parliamo nella nostra guida alla preparazione dei dati MQL4.
Fare il backtest delle regole sui gap senza ingannarsi
Una strategia sui gap è esposta a tre trappole specifiche.
Look-ahead bias. Non puoi conoscere il prezzo di riapertura della domenica il venerdì, e non puoi conoscere la dimensione finale del gap dal primo print se la tua regola usa la chiusura della prima ora. Definisci quando il segnale diventa noto e opera solo dopo quel momento. La nostra checklist sul look-ahead bias ripercorre le falle che più spesso sopravvivono alla validazione.
Fill irrealistici. Un ordine stop posizionato sotto la chiusura del venerdì non si riempie al tuo prezzo stop se il mercato riapre oltre quel livello. Si riempie al primo prezzo disponibile, che può essere molto peggiore. In una simulazione basata su barre, valuta le regole dopo che una barra si è completata e riempi all'apertura della barra successiva, con slippage sugli stop e ordini limite che si riempiono solo quando il range della barra include il limite. Per le barre al minuto, una formula di fill semplice può approssimare lo slippage, come mostrato nel nostro articolo sulla simulazione dello slippage con barre al minuto.
Cecità sullo spread. Gli spread sono tipicamente più ampi subito dopo una riapertura, e i primi minuti sono proprio quelli in cui opera una strategia sui gap. Usa un'assunzione di spread che rifletta la finestra di riapertura, non la media tranquilla di metà giornata.
Una breve checklist prima di fidarti di un risultato:
- La definizione di gap è fissata e scritta prima del test?
- Hai almeno qualche centinaio di gap per strumento, o stai leggendo rumore?
- I risultati sopravvivono alla rimozione del singolo weekend peggiore?
- Il vantaggio persiste contro periodi comparabili senza gap?
- I fill usano i prezzi della barra successiva e spread di riapertura realistici?
Prospettiva: perché le barre al minuto pulite decidono la ricerca sui gap
La ricerca sui gap è insolita perché l'intero risultato dipende da due prezzi distanti un weekend. Nella maggior parte delle strategie, una singola barra difettosa viene diluita da migliaia di barre buone. In uno studio sui gap, una singola barra difettosa può essere il segnale stesso.
Per questo abbiamo costruito i nostri dataset attorno alla verifica barra per barra, agli aggiustamenti documentati e a uno standard di qualità rigoroso. Quando i nostri ingegneri raccolgono i dati, guardiamo esattamente ai punti in cui gli studi sui gap si rompono: l'ultima barra prima della chiusura, la prima barra dopo la riapertura, le transizioni dell'ora legale e le chiusure per festività. Il nostro obiettivo è che i dati che importi in MT4 o MT5 si comportino come ha fatto il mercato.
Il nostro punto di vista è che un backtest è onesto solo quanto lo sono i suoi input. Che a esaminare i risultati sia un essere umano o un processo guidato dall'IA, i dati devono arrivare puliti, completi e pronti per l'importazione, così il tuo tempo va alla modellazione, non alla riparazione dei file.
Start
Ottieni i dati di cui il tuo modello di gap ha bisogno
Se stai costruendo uno studio sui gap, inizia con una storia a barre al minuto che sia stata verificata ai confini del weekend. La nostra pagina Historical Data copre forex, metalli, indici azionari, obbligazioni e materie prime dal 2014, fornita come download completi che si importano direttamente in MT4 e MT5. Se preferisci un accesso continuativo, il Piano Annuale costa 119 € l'anno.
I nostri ingegneri rispondono direttamente alle richieste di supporto, quindi se non sei sicuro di come un dataset tratti un weekend o una festività specifica, puoi chiedere a chi lo raccoglie. Puoi anche sfogliare i nostri Expert Advisor e Indicatori per strumenti adatti a un workflow sistematico.
FAQ
Come si calcola un gap del weekend?
Sottrai il prezzo di chiusura del venerdì dal prezzo di riapertura: un risultato positivo è un gap up, uno negativo un gap down. Dividi per la chiusura del venerdì per ottenere una percentuale, o per il valore del pip per le coppie valutarie. Mantieni le stesse definizioni di chiusura e apertura in tutto il tuo campione.
I gap del weekend si riempiono sempre?
No. Molti gap in effetti si ritracciano, ma un tasso di riempimento dipende dalla tua definizione di gap, dal tuo filtro di dimensione minima e dalla tua finestra temporale. La letteratura accademica suggerisce che l'apparente chiusura potrebbe essere legata a una volatilità più ampia piuttosto che a una tendenza specifica del gap, quindi testa contro periodi comparabili senza gap e osserva attentamente i gap più grandi.
Le crypto hanno gap del weekend?
Le crypto spot scambiano continuamente, quindi non hanno la stessa chiusura del weekend. I gap di cui si discute in questo mercato di solito provengono dai futures CME su Bitcoin, che seguono un calendario di borsa con una pausa nel weekend. Modellali come un effetto del calendario dei futures.
Perché broker diversi mostrano gap del weekend diversi?
Il forex spot non ha un unico tape, quindi l'ultima quotazione del venerdì e la prima della domenica di ciascun broker possono differire di diversi pip. Lo stesso weekend può quindi produrre gap diversi. Registra lo strumento e il feed con ogni gap, ed esegui l'intero studio su un unico dataset coerente.
Come evito che tick errati creino gap falsi?
Verifica che il nuovo livello di prezzo persista nelle barre successive, confronta i prezzi di riferimento con una seconda fonte, conferma i timestamp e la gestione dell'ora legale, e cerca barre mancanti intorno alla chiusura e alla riapertura. Barre al minuto pulite rendono questi controlli molto più rapidi.
Fonti
- Price Gaps and Volatility: Do Weekend Gaps Tend to Close? (MDPI)
- Price gaps in forex: types, causes, and how to trade them (OANDA)
- CME Weekend Gap Risk: How Futures Traders Can Prepare (EdgeClear)
- New week opening gap (NWOG) in ICT (Hadal Instruments)
- Quantitative Trading: Time series analysis and data gaps
- From Novice to Expert: Weekend Gap Size Effect Research (MQL5)
- Trading calendars (qkt docs)
- Closing Prices vs. Intraday Prices (MarketCapLens)
- The Seven Backtesting Pitfalls That Destroy Live P&L
Consigliati
- Holiday Gaps in Market Data: A Quant's Handling Guide
- 3 Ways to Remove Weekend Bars From Forex Data for Backtesting
- 99% Modeling Quality for Quants: MQL4 Data Prep Per Year Gap Audit
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.