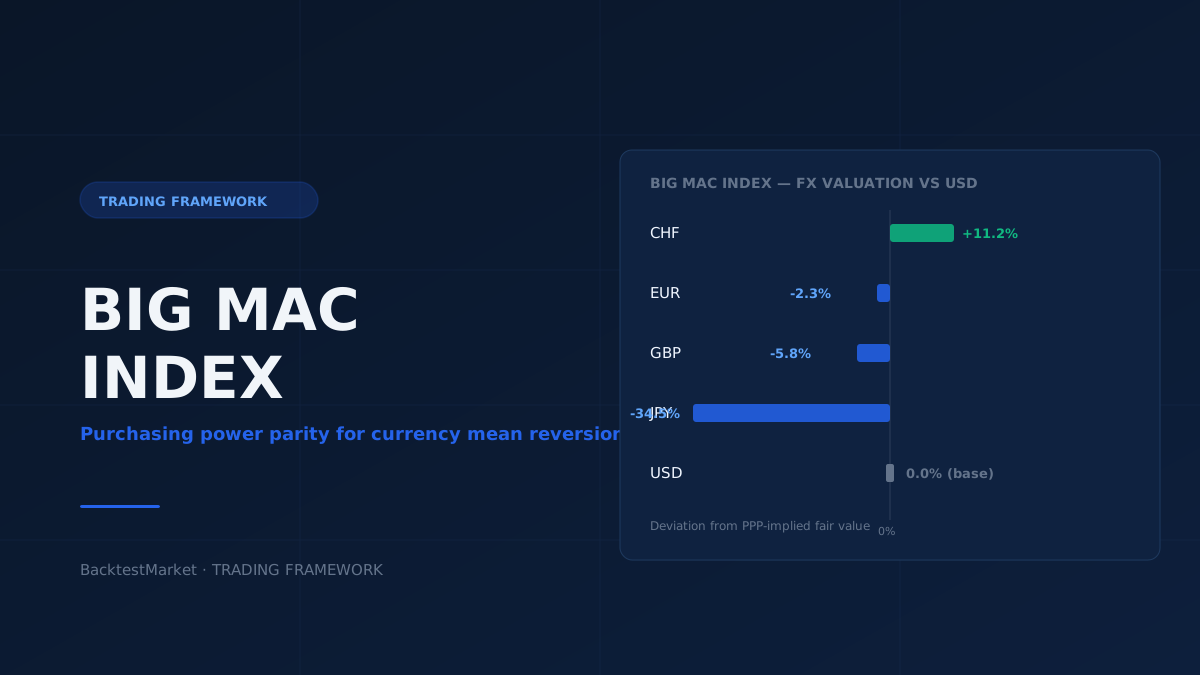
Ogni pochi mesi, una conversazione sull'"Indice Big Mac" riemerge online — e di recente ha ripreso slancio anche nei forum di trading ed economia. In superficie sembra una curiosità: confrontare il prezzo di un Big Mac di McDonald's in diversi paesi per stimare se una valuta è "economica" o "costosa". Ma sotto il marchio del fast food si nasconde un concetto economico autentico — la parità del potere d'acquisto (PPP, purchasing power parity) — che ha influenzato decenni di ricerca valutaria e, indirettamente, un'intera categoria di framework di trading basati sulla mean-reversion di lungo termine.
Per i trader algoritmici che costruiscono sistemi in MT4 o MT5, l'Indice Big Mac in sé non è qualcosa che si può codificare in un Expert Advisor. Non esiste un feed live dei prezzi degli hamburger, e l'indice viene aggiornato raramente. Ma la logica che lo sottende — ovvero che i tassi di cambio tendono ad allontanarsi e poi tornare verso un "valore equo" di ancoraggio su orizzonti temporali lunghi — è esattamente il tipo di idea strutturale che un backtesting disciplinato può aiutare a valutare, affinare o scartare.
Questo articolo analizza cosa misura realmente l'Indice Big Mac, come la teoria che lo sostiene si traduce in framework di trading algoritmico concreti, e come si presenta in pratica un approccio rigoroso di backtesting per la mean reversion valutaria in stile PPP.
Cosa misura realmente l'Indice Big Mac
L'Indice Big Mac è stato creato dall'Economist nel 1986 come modo scherzoso per spiegare la parità del potere d'acquisto a un pubblico generalista. La teoria alla base della PPP è semplice: in un mondo privo di attriti, beni identici dovrebbero costare la stessa cifra ovunque, una volta convertiti i prezzi in una valuta comune. Se un Big Mac costa 5,50 dollari negli Stati Uniti e l'equivalente di 4,00 dollari in un altro paese ai tassi di cambio attuali, la teoria della PPP suggerisce che la valuta di quel paese è sottovalutata rispetto al dollaro — e che, nel lungo periodo, i tassi di cambio dovrebbero aggiustarsi per colmare quel divario.
In realtà, la PPP è un concetto strutturale e di lungo orizzonte, non un segnale di trading a breve termine. I prezzi differiscono tra i paesi per ragioni che non hanno nulla a che fare con il disallineamento valutario: costo del lavoro, affitti, tasse locali, dazi su manzo o grano, e dinamiche della domanda dei consumatori distorcono tutti il confronto. Proprio per questo l'indice è uno strumento didattico piuttosto che un modello previsionale su cui gli economisti fanno affidamento per la precisione. Tuttavia, ricerche accademiche hanno rilevato che le deviazioni PPP in stile Big Mac mostrano una correlazione statisticamente significativa con i movimenti valutari su periodi pluriennali, anche se la relazione è rumorosa e lenta a manifestarsi.
Per i trader algoritmici, la lezione non è "fai trading sull'indice degli hamburger". È che la mean reversion ancorata alla valutazione è un fenomeno reale e studiabile nei mercati valutari, e opera su una scala temporale completamente diversa rispetto alle strategie intraday o swing su cui si basano la maggior parte degli EA retail.
Dalla teoria al framework di trading: dove si inserisce la PPP
Se sei abituato a costruire o testare EA basati su medie mobili, logiche di breakout o momentum a breve termine, un framework in stile PPP richiede un cambio di mentalità. Invece di chiederti "cosa farà il prezzo nelle prossime ore o nei prossimi giorni", ti chiedi "questa coppia valutaria è strutturalmente sopra-estesa rispetto a una stima di valore equo di lungo periodo, e ci sono evidenze che tenda a rientrare?"
Ecco alcuni modi in cui questo concetto è stato storicamente messo in pratica sia dai ricercatori quantitativi che dai trader algoritmici retail:
- Modelli di tasso di cambio reale effettivo (REER) — confrontano il valore ponderato per gli scambi commerciali di una valuta rispetto a un paniere di partner commerciali, corretto per i differenziali di inflazione. È un cugino più rigoroso dell'Indice Big Mac.
- Modelli PPP corretti per differenziale di tasso d'interesse e carry — combinano la deviazione PPP con i differenziali di tasso per spiegare perché le valute possono rimanere "mal valutate" per anni quando gli incentivi di rendimento compensano il divario di valutazione.
- Filtri di mean-reversion di lungo orizzonte — utilizzano medie mobili pluriennali o canali di regressione su una coppia valutaria per segnalare quando il prezzo si è allontanato in modo insolito dalla sua mediana storica, per poi testare tramite backtest se storicamente il ritorno verso quella mediana si è dimostrato statisticamente affidabile.
Nessuno di questi approcci genera un segnale di acquisto/vendita netto e immediato come potrebbe fare una strategia di crossover. Sono livelli di contesto — filtri che si applicano sopra una strategia di esecuzione a più breve termine per evitare di contrastare un trend strutturale pluriennale, oppure per orientare un sistema verso setup di mean-reversion quando una coppia appare storicamente tirata al limite.
È proprio qui che emergono con chiarezza i limiti della progettazione degli EA retail. La maggior parte degli Expert Advisor preconfezionati vengono costruiti e ottimizzati su pochi anni di dati di prezzo recenti, una finestra temporale troppo breve per dire qualcosa di significativo sulla reversion in stile PPP. Se vuoi esplorare seriamente questo tipo di framework, hai bisogno di dataset storici profondi — idealmente che coprano diversi cicli economici e di tasso d'interesse completi — uno dei motivi per cui i trader che studiano il comportamento valutario di lungo orizzonte si rivolgono spesso a set di dati storici forex dedicati, piuttosto che affidarsi allo storico che il loro broker fornisce casualmente.
Backtestare un concetto di mean-reversion ispirato alla PPP
Supponiamo tu voglia verificare — puramente a scopo di ricerca — se una coppia valutaria mostra un comportamento di mean-reversion coerente con un framework in stile PPP. Ecco un approccio disciplinato:
1. Definisci il tuo proxy di "valore equo".
Non avrai accesso ai dati sui prezzi dei Big Mac in una serie temporale utilizzabile, quindi dovrai sostituirli con un proxy come una media mobile di lungo periodo (ad esempio a 100 o 200 settimane), un canale di valore equo basato su regressione, oppure un composito in stile REER se riesci a reperire i dati su inflazione e peso commerciale. Documenta la formula esatta prima di toccare qualsiasi dato storico di prezzo — questo evita la tentazione di fare curve-fitting in un secondo momento.
2. Usa un dataset storico lungo e pulito.
Le affermazioni sulla reversion PPP pluriennale richiedono dati pluridecennali per essere testate in modo credibile. Un backtest di cinque anni non dice quasi nulla su un fenomeno che si sviluppa su cicli di 7-15 anni. Assicurati che i tuoi dati storici siano accurati al tick o, come minimo, dati OHLC affidabili, correttamente corretti per eventuali cambi di simbolo o di feed, e importati correttamente nella tua piattaforma — la guida all'importazione dati in MetaTrader illustra come evitare i comuni errori di formattazione che corrompono silenziosamente i risultati del backtest.
3. Separa il segnale dall'esecuzione.
Una deviazione in stile PPP potrebbe indicarti che una valuta è "economica", ma non dice nulla sul timing. Abbina il filtro di valutazione a una regola di esecuzione separata e a più breve termine (conferma di trend, breakout di volatilità, ecc.) e testa la combinazione, non il filtro di valutazione isolatamente.
4. Esegui un walk-forward test su più regimi.
I divari di valutazione valutaria si comportano in modo molto diverso durante periodi di stabilità a cambio flottante rispetto a periodi di intervento delle banche centrali, episodi di valute ancorate (pegged), o shock da alta inflazione. Un corretto walk-forward test — che segmenti i tuoi dati in distinti regimi macroeconomici — rivelerà se la tua "mean reversion" è una proprietà statistica duratura oppure un artefatto di un decennio insolitamente calmo.
5. Fai stress-test su costi di transazione e periodi di detenzione.
Le strategie di mean-reversion a lungo orizzonte implicano spesso periodi di detenzione misurati in mesi o anni, il che cambia completamente le tue ipotesi sui costi. L'erosione dovuta a spread e commissioni conta qui meno dei costi di rollover/swap che si accumulano nel tempo — modellali esplicitamente invece di ignorarli.
Se costruire questo tipo di sistema da zero non è praticabile, esplorare i robot Expert Advisor già esistenti e costruiti attorno a logiche a orizzonte più lungo o filtrate macroeconomicamente può quantomeno offrirti un punto di riferimento su come altri sviluppatori hanno strutturato regole di entrata/uscita attorno a segnali fondamentali più lenti — utile come benchmark anche se poi costruirai un sistema tuo.
Perché questo conta più di quanto suggerisca il titolo
Il ritorno di popolarità delle chiacchiere sul "Big Mac" nelle community di trading è un utile promemoria di qualcosa che è facile dimenticare nel mezzo dello sviluppo di EA ad alta frequenza: i prezzi valutari non sono fenomeni puramente tecnici. Poggiano su relazioni economiche reali — flussi commerciali, differenziali di inflazione e, sì, il costo relativo di un pranzo da fast food — che si affermano