La pipeline minima riproducibile per i dati intraday prevede parsing, validazione, regolarizzazione o campionamento, rilevamento con cap o flag, aggiustamento per roll ed eventi societari, e infine il versioning di ogni output. Due tecniche sono il fulcro di questo workflow: i signature plot per scegliere una frequenza di campionamento, e il capping robusto tramite mediana mobile o MAD per catturare gli spike fantasma senza distruggere la volatilità reale. Per i team che vogliono evitare l'onere della raccolta dati, i minute bar forniti da vendor, come i dataset di BacktestMarket, possono accelerare l'ingestione dei dati raw, pur mantenendo necessaria la propria suite di validazione.
TL;DR:
- La scelta della frequenza di campionamento appropriata dovrebbe basarsi sui signature plot che identificano dove il rumore di microstruttura domina, con il forex che tollera campionamenti al secondo e i bond che richiedono intervalli di minuti.
- Rilevare gli spike fantasma significa controllare barre con wick anormalmente lunghi, rapida reversione e volume basso, e vanno segnalate con un flag piuttosto che cancellate, per preservare l'integrità della griglia temporale.
- Gestire le barre stale o mancanti richiede un rilevamento basato sulla sessione, con strategie come lo scarto dei gap per la ricerca o il forward-filling limitato per gli indicatori, evitando il bridging automatico dei gap.
- Eseguire sempre controlli di validazione sui dati forniti dai vendor, inclusa la verifica dei timestamp, degli invarianti OHLC e della coerenza con il calendario delle sessioni, mantenendo i file originali inalterati.
- Documentare e registrare tutti gli aggiustamenti, come roll, eventi societari e correzioni dati, con flag e ratio, per garantire trasparenza e riproducibilità nel backtest.
Indice
- Parsing, timestamp e calendari delle sessioni
- Scegliere una frequenza di campionamento senza combattere il rumore di microstruttura
- Individuare spike fantasma, tick errati e outlier senza cancellare i movimenti reali
- Gestire barre stale e barre mancanti senza perdita di informazione
- Eventi societari e rollover sui future: mantenere sia la serie raw che quella aggiustata
- Costruire un framework di validazione automatizzato a bassa manutenzione
- Una checklist pratica e test di ingest leggeri
- Come i dati minute-bar dei vendor si inseriscono in questo workflow
- Impostazioni predefinite conservative e il rischio che nessuno preventiva
- BacktestMarket: dove dataset intraday puliti e pronti all'importazione si integrano nella tua pipeline
- FAQ
- Fonti
Parsing, timestamp e calendari delle sessioni
La maggior parte dei problemi a valle sui dati nasce dal parsing. Conserva ogni timestamp in UTC su disco, e mantieni l'orario locale della borsa solo come attributo di visualizzazione o di etichettatura della sessione; mescolare i due all'interno di un'unica colonna è una causa comune di bug silenziosi legati al fuso orario, che emergono solo mesi dopo durante una riconciliazione del backtest.
I giorni di chiusura anticipata e le sessioni parziali richiedono una gestione esplicita, piuttosto che una fiducia implicita nei timestamp del vendor. Verifica le presunte chiusure anticipate incrociandole con un calendario delle festività e con una serie di confronto per lo stesso strumento, prima di accettare una sessione breve come genuina.
Alcuni problemi ricorrenti meritano un controllo dedicato a ogni esecuzione di ingest:
- Le transizioni dell'ora legale che spostano i confini delle barre di un'ora in una regione ma non in un'altra.
- Il clock drift tra i feed della borsa e i server di raccolta del vendor, che produce timestamp sfasati di pochi secondi.
- Incongruenze nell'etichettatura del fornitore, dove "chiusura della barra" a volte significa orario di apertura più un intervallo, e a volte indica tutt'altro.
Uno schema canonico con nomi di colonna espliciti per open, high, low, close, volume e un campo source_tz elimina gran parte di questa ambiguità prima che raggiunga il codice di analisi.
Scegliere una frequenza di campionamento senza combattere il rumore di microstruttura
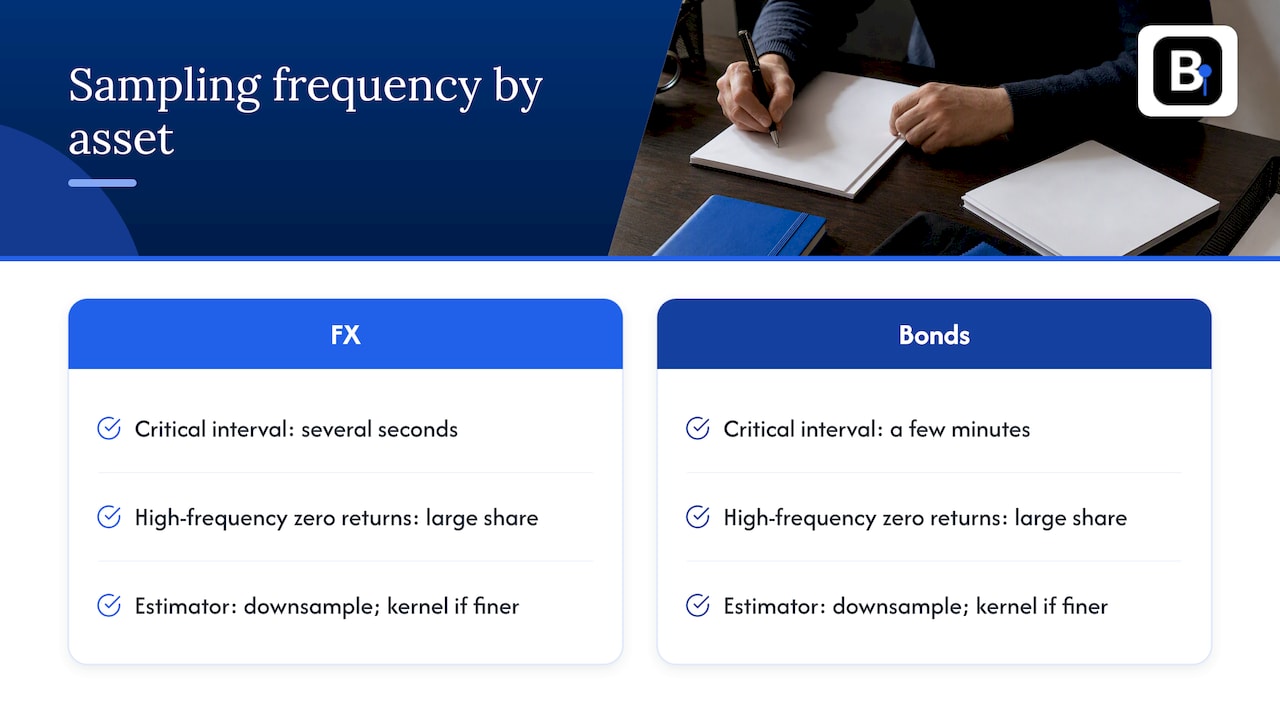
I signature plot restano lo strumento più pratico per scegliere un intervallo di campionamento: mostrano come cambia la volatilità realizzata stimata al variare della frequenza di campionamento, e il punto in cui la curva si appiattisce è grosso modo dove il rumore di microstruttura smette di dominare. La ricerca BIS rileva che la frequenza di campionamento critica varia a seconda della classe di attivo, con il forex che tollera intervalli fini fino a pochi secondi e i bond che generalmente richiedono intervalli di alcuni minuti prima che il bias dovuto al rumore diventi gestibile.
La regola pratica è usare la griglia più grossolana che preservi comunque il segnale da cui dipende la strategia, per poi confermarla con un test di sensibilità su alcune frequenze vicine, piuttosto che fidarsi ciecamente di un singolo intervallo scelto. Alle frequenze molto alte, gli stessi dati BIS mostrano che una grande quota di rendimenti è esattamente pari a zero, il che distorce le stime di volatilità e giustifica un campionamento più grossolano o una correzione a kernel.
Gli stimatori realized-kernel e di subsampling guadagnano il loro costo di complessità quando servono stime di volatilità a frequenze più fini della soglia indicata dal signature plot; per la maggior parte della ricerca sui segnali, un semplice downsampling sulla griglia più grossolana è sufficiente.
Individuare spike fantasma, tick errati e outlier senza cancellare i movimenti reali
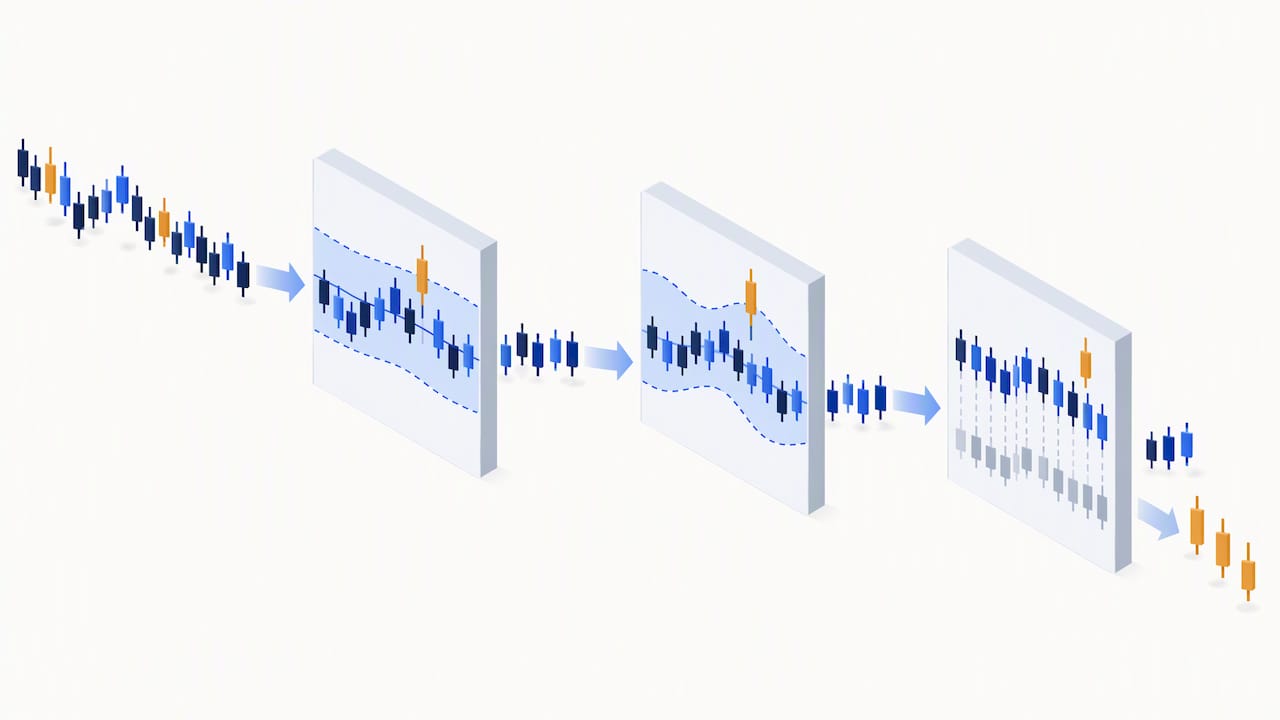
Gli spike fantasma, quei wick a singolo tick che scompaiono già nella barra successiva, sono abbastanza riproducibili da poter essere catturati con una regola piuttosto che con un giudizio soggettivo. Un test a tre condizioni funziona bene nella pratica:
- Il wick si estende per diverse volte oltre la dimensione mediana del wick della barra stessa, calcolata su una finestra mobile.
- Il movimento rientra entro una o due barre, senza lasciare un livello di prezzo persistente nel punto dello spike.
- Il volume durante la barra con lo spike è basso rispetto alle barre circostanti, suggerendo un singolo print stale o erroneo piuttosto che un reale interesse di trading.
Quando tutte e tre le condizioni sono soddisfatte, applica un cap o ricostruisci la barra invece di cancellarla, contrassegnandola con un flag esplicito reconstructed e conservando il valore raw originale in una colonna parallela. La cancellazione rompe la griglia temporale regolare e complica qualsiasi join successivo con altre serie.
I detector robusti sono fondamentali qui. Una mediana mobile con median absolute deviation (MAD) si scala naturalmente con la volatilità locale, mentre un test z-score basato su media e deviazione standard classica fallisce clamorosamente sui rendimenti intraday, che sono leptocurtici e producono falsi positivi durante periodi genuinamente volatili. Le soglie normalizzate per la volatilità, dove il cap si scala con la varianza realizzata recente anziché con un numero fisso di tick, mantengono il filtro conservativo sia nei regimi calmi che in quelli turbolenti, un approccio coerente con il metodo di standardizzazione pre-filtraggio descritto nella ricerca sulla pulizia di dati forex ad alta frequenza.
Suggerimento pratico: Esegui il tuo detector di spike fantasma prima su una serie di riferimento nota come pulita; se segnala più di una manciata di barre, le tue soglie sono troppo strette.
Gestire barre stale e barre mancanti senza perdita di informazione
Le barre stale, dove la stessa chiusura si ripete per diversi periodi senza alcuna attività di trading, e le barre effettivamente mancanti vanno entrambe rilevate rispetto a una griglia attesa per ciascuna sessione di trading, piuttosto che rispetto a una stima piatta basata sul calendario. Calcola il tasso di dati mancanti come rapporto tra barre osservate e barre attese all'interno di ciascuna finestra di sessione, dato che una sessione pre-market sottile apparirà naturalmente più sparsa dell'orario di apertura.
La scelta della politica di riempimento dipende fortemente da dove i dati vengono poi utilizzati:
- Per la ricerca rigorosa e la scoperta di segnali, scarta i gap invece di riempirli, poiché qualsiasi valore inventato può introdurre un bias nel backtest difficile da individuare in seguito.
- Per gli indicatori che tollerano un piccolo ritardo, un forward-fill limitato, con un tetto massimo sul numero di barre, è ragionevole.
- Per l'interpolazione o l'imputazione basata su modelli, usala solo con una colonna di incertezza associata e un flag di audit chiaro che segnali il valore come sintetico.
Non applicare mai il forward-fill direttamente a rendimenti o label, perché questo inietta silenziosamente periodi a varianza nulla nei dati di training. Mantieni una maschera gap-aware accanto a qualsiasi serie riempita, in modo che il codice a valle possa escludere a richiesta le regioni riempite, e mascherizza i riempimenti sui gap insolitamente grandi invece di colmarli automaticamente. La nostra guida al recupero dei dati mancanti su MT4 illustra un workflow concreto di riparazione proprio per questo problema.
Eventi societari e rollover sui future: mantenere sia la serie raw che quella aggiustata
Il back-adjustment per i future e l'aggiustamento per split o dividendi per le azioni risolvono lo stesso problema: senza di essi, un backtest di lungo periodo mostra salti artificiali a ogni roll o evento societario che non hanno nulla a che fare con il comportamento del mercato. Ma la validazione della strategia ha realmente bisogno di entrambe le versioni, dato che la serie raw è quella a cui dovrebbero fare riferimento i calcoli di volatilità e rischio, mentre la serie aggiustata è quella contro cui dovrebbe essere eseguito un backtest a contratto continuo.
Documenta l'aggiustamento stesso come un dato, non limitarti ad applicarlo silenziosamente:
- Conserva un
roll_flagche segnali esattamente quali barre sono state aggiustate. - Registra un
adjustment_ratioin modo che la trasformazione sia reversibile. - Annota la regola di roll in chiaro, specificando se è basata sul volume, sull'open interest o su una data fissa di calendario.
Mantenere disponibile la serie raw per la verifica della volatilità, accanto alla serie aggiustata per il backtest, previene un'intera categoria di bias nascosto che emerge solo quando qualcuno prova a riconciliare due versioni dello stesso contratto mesi dopo.
Costruire un framework di validazione automatizzato a bassa manutenzione
Un piccolo insieme di controlli automatizzati cattura la stragrande maggioranza dei problemi reali sui dati senza una revisione manuale di ogni barra, come descritto nella nostra analisi della qualità degli utili per analisti, che include controlli pratici e ambiti di validazione. I controlli principali da eseguire a ogni ingest sono:
- Timestamp duplicati e sequenze strettamente non monotone all'interno di una sessione.
- Invarianti OHLC, confermando che high sia il massimo e low il minimo tra open, high, low e close della barra.
- Controlli di range realistici rispetto alla volatilità storica recente dello strumento.
- Allarmi di max-gap che scattano quando il tempo trascorso dall'ultima barra valida supera una soglia.
- Controlli su festività e sessioni incrociati con il calendario della borsa.
La cross-validazione rispetto a una serie di confronto o a un feed di riferimento indipendente cattura problemi di copertura che un controllo basato su una singola fonte non può vedere da solo. I classificatori di machine learning, quando usati, funzionano meglio come livello di triage che segnala barre sospette per la revisione umana, piuttosto che come sistema che ripara i dati silenziosamente da solo, una distinzione ripresa anche nei lavori BIS sui workflow di validazione basati su machine learning per le serie temporali finanziarie.
Suggerimento pratico: Genera un report di qualità giornaliero con ogni metrica più l'hash git del codice della pipeline che lo ha prodotto, così qualsiasi discrepanza successiva può essere ricondotta a una versione esatta del codice.
Una checklist pratica e test di ingest leggeri
Una checklist breve e ripetibile mantiene una pipeline di pulizia tracciabile anziché improvvisata: parsing, normalizzazione, esecuzione dei test di ingest, regolarizzazione della griglia, flag o cap sulle anomalie, aggiustamento per roll ed eventi societari, infine versioning e reportistica.
Alcune metriche registrate a ogni esecuzione rendono l'output della pipeline affidabile anche mesi dopo:
missing_rateestale_count, che mostrano quanta parte della griglia attesa è stata effettivamente osservata.capped_countephantom_count, che mostrano quanto aggressivamente sono intervenuti i detector.vendor_idepipeline_git_hash, che collegano ogni file di output alla sua fonte esatta e alla versione del codice.
| Metrica | Cosa misura | Perché è importante |
|---|---|---|
| missing_rate | Quota di barre attese assenti dalla griglia | Segnala lacune di copertura prima del backtest |
| capped_count | Barre corrette dal detector di outlier | Mostra quanto il filtro ha alterato i dati |
| phantom_count | Barre che soddisfano la regola di spike a tre condizioni | Separa i movimenti reali dai tick errati |
| pipeline_git_hash | Versione del codice che ha prodotto l'output | Rende i risultati riproducibili e verificabili |
Un test di ingest leggero, eseguito come step di CI, deve solo verificare che i timestamp siano strettamente crescenti, che gli invarianti OHLC valgano per ogni riga, e che il tasso di dati mancanti resti sotto una soglia stabilita per la sessione, fallendo in modo evidente invece di lasciar passare silenziosamente dati errati a valle.
Come i dati minute-bar dei vendor si inseriscono in questo workflow
Acquistare minute bar puliti e già formattati non elimina la necessità di una validazione locale, ma cambia dove investi il tuo tempo. BacktestMarket offre dati storici intraday minute-bar puliti per forex, metalli, bond e indici azionari dal 2014, formattati per l'importazione diretta in MT4 e MT5, con supporto disponibile direttamente dagli ingegneri che assemblano i dataset.
Anche con un vendor verificato, esegui all'arrivo la stessa breve suite di validazione descritta sopra, richiedi metadati di provenienza che coprano la metodologia di roll e i calendari delle sessioni, e mantieni intatti i file originali del vendor accanto a qualsiasi copia aggiustata localmente. I dati del vendor fanno risparmiare il lavoro di raccolta e normalizzazione; gli audit di roll e i controlli di calendario per i tuoi specifici strumenti restano comunque una tua responsabilità.
Impostazioni predefinite conservative e il rischio che nessuno preventiva
Il nostro approccio è intrinsecamente conservativo: flag prima del cap, cap prima della cancellazione, e mantenere sempre la colonna raw accanto a qualsiasi correzione applicata. Il rischio operativo più grande che vediamo non è un detector sbagliato, è accettare un feed di terze parti senza eseguire alcuna verifica, trattando il "fornito dal vendor" come un sostituto di "controllato".
— Start
BacktestMarket: dove dataset intraday puliti e pronti all'importazione si integrano nella tua pipeline
Offriamo dataset minute-bar pronti all'importazione per vari strumenti finanziari, insieme a Expert Advisor e Indicatori per trader che costruiscono strategie automatizzate. Il nostro catalogo Dati Storici è costruito per l'importazione diretta in MT4/MT5, e un Piano Annuale a 119 EUR all'anno copre l'accesso continuativo per i team che aggiornano regolarmente i propri backtest.
Prima di acquistare da qualsiasi vendor, inclusi noi, chiedi quale calendario di sessione viene usato, la metodologia di roll per qualsiasi serie di future, e un report QA che copra i tassi di gap e le correzioni note. Il supporto è disponibile direttamente per queste domande. È qui che l'acquisto di un dataset si differenzia dallo scraping di un feed fatto in autonomia: il lavoro di raccolta e normalizzazione è già svolto, e il tuo tempo di validazione va a verificare la metodologia invece di costruire un parser da zero. Esplora i nostri dati sugli indici azionari o il catalogo prodotti completo per vedere cosa è disponibile per i tuoi strumenti.
FAQ
Qual è la pipeline minima per pulire i dati intraday?
Una pipeline minima e riproducibile prevede parsing, validazione, regolarizzazione o campionamento, rilevamento delle anomalie con cap o flag, aggiustamento per roll ed eventi societari, e infine versioning dell'output con un hash del codice. Ogni fase dovrebbe registrare le proprie metriche, come il tasso di dati mancanti e il numero di barre con cap, in modo che la pipeline resti verificabile nel tempo.
Come scelgo una frequenza di campionamento per i dati intraday?
I signature plot sono lo strumento standard: tracciano come cambia la volatilità stimata al variare della frequenza di campionamento, e l'intervallo in cui la curva si appiattisce è un ragionevole punto di partenza. La ricerca BIS rileva che il forex tollera intervalli di campionamento vicini ai quindici-venti secondi, mentre i bond tipicamente richiedono intervalli di alcuni minuti prima che il rumore di microstruttura diventi gestibile.
Devo cancellare o applicare un cap agli outlier e agli spike fantasma rilevati?
Applica un cap o ricostruisci le barre segnalate invece di cancellarle, contrassegnando la correzione con un flag esplicito e conservando il valore raw originale in una colonna separata. La cancellazione rompe la griglia temporale regolare e complica i join successivi con altre serie o vendor.
Come dovrei gestire le barre intraday mancanti o stale?
Rilevale confrontandole con il numero atteso di barre per ciascuna sessione di trading, poi scegli una politica di riempimento in base all'utilizzo: scarta i gap per la ricerca rigorosa, usa un forward-fill limitato per gli indicatori, e riserva l'interpolazione ai casi con un flag di incertezza esplicito. Non applicare mai il forward-fill direttamente a rendimenti o label, perché questo può iniettare periodi artificiali a varianza nulla in un backtest.
Acquistare dati da un vendor elimina la necessità della mia validazione?
No. I dati del vendor eliminano l'onere della raccolta e della normalizzazione, ma eseguire una breve suite di validazione all'arrivo, controllare i metadati di provenienza e mantenere intatti i file originali restano responsabilità dell'acquirente.
Fonti
Consigliati
- Dati Intraday Nasdaq: Accesso, Specifiche e Utilizzo Pratico
- Dati Minute Bar: Cosa Serve ai Quant per Backtest Affidabili
- 5 Audit che i Quant Devono Eseguire sui Dati M1 con Outlier Gestiti Prima di MT4/MT5
- Dati di Backtesting MT5 con Approccio Audit First: Gap, Timestamp, Pronti all'Importazione
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.