La pratica più importante in assoluto per fidarsi di un backtest multi symbol è l'isolamento dello stato per ogni simbolo, combinato con una validazione esplicita del modello dei costi tra engine diversi, eseguita su minute bar pulite e sincronizzate. Senza stato isolato, le strategie "perdono" informazioni tra un simbolo e l'altro. Senza un secondo engine con cui confrontare il tuo modello dei costi, non puoi sapere se il tuo edge è reale o semplicemente un artefatto del modo in cui un backtester gestisce commissioni e fill.
TL;DR:
- Scegli run isolati per singolo simbolo per eseguire il debug della logica dei segnali rapidamente; passa alla simulazione di portfolio quando capitale condiviso, margine o drawdown correlati influenzano i risultati.
- Usa strumenti delistati dove rilevante, allinea i calendari delle borse e contrassegna esplicitamente le bar mancanti; applicare le liste attuali dei componenti a date passate crea survivorship bias.
- A costi zero, gli engine generalmente concordano; con assunzioni di costo elevate, la divergenza resta sotto lo 0,75% per la maggior parte dei benchmark ma raggiunge circa il 3,7% per le strategie ad alto turnover.
- Dimensiona le posizioni sull'intero portfolio quando il capitale è condiviso, poi effettua stress test su periodi storici di risk-off perché le correlazioni possono aumentare durante gli shock di mercato.
Table of Contents
- Overview: architectures for multi-symbol backtesting and when to use each
- Coding patterns to implement multi-symbol backtests safely
- Data quality and bias controls for multi-symbol tests
- Costs, fills, and implementation risk: validate engines and sweep cost models
- Quick debugging checklist for the most common multi-symbol failures
- Why clean, ready-to-import minute-bar datasets speed multi-symbol validation
- Handling correlated symbol risk and portfolio effects
- Practical perspective from a developer: what changed after cross-engine validation
- How our data and bundles help you implement this checklist faster
- FAQ
- Sources
Overview: architectures for multi-symbol backtesting and when to use each
Due architetture principali gestiscono il test multi symbol. La prima esegue ogni simbolo attraverso un'istanza di backtest isolata e aggrega i risultati successivamente. La seconda simula l'intero portfolio in un unico passaggio, tracciando capitale condiviso, margine ed effetti di correlazione man mano che si verificano.
I run isolati per singolo simbolo sono più rapidi da debuggare perché un errore su un simbolo non tocca mai gli altri, e puoi parallelizzare su più worker o istanze cloud. La simulazione a livello di portfolio è più lenta e più difficile da tracciare, ma cattura l'allocazione del capitale e le interazioni cross-symbol che i run isolati non colgono affatto.
La scelta tra le due dipende da scala e obiettivo:
- Usa run isolati per singolo simbolo quando stai validando la logica dei segnali, facendo debug di problemi sui dati o iterando rapidamente sul codice della strategia.
- Usa la simulazione a livello di portfolio quando il position sizing, l'uso del margine o i drawdown correlati influiscono sul risultato.
- Aspettati maggiori richieste di memoria e I/O dagli engine di portfolio, poiché mantengono lo stato di ogni simbolo in memoria simultaneamente invece di processarli uno alla volta in streaming.
La maggior parte dei workflow di sviluppo inizia con run isolati e passa alla simulazione di portfolio solo una volta che la logica sottostante si è dimostrata stabile.
Coding patterns to implement multi-symbol backtests safely
La documentazione di design multi-symbol di backtest-kit delinea pattern che prevengono il bug più comune nei sistemi multi symbol: lo stato che "trabocca" tra simboli, cosa che non accade mai nel test a singolo simbolo.
- Dai un namespace a ogni artefatto di persistenza sia per simbolo che per nome della strategia, ad esempio usando uno schema di chiave come
${symbol}:${strategyName}, così nessuna variabile condivisa porta accidentalmente dati da uno strumento a un altro. - Esegui il memoize delle istanze condivise della strategia per evitare di ricostruire le cache degli indicatori per ogni simbolo, mantenendo però lo stato runtime di ciascun simbolo in un oggetto separato.
- Esegui i simboli in parallelo usando worker thread o esecuzione in stile
Promise.all, poi aggrega i risultati in modo deterministico così che le riesecuzioni sugli stessi dati producano sempre lo stesso report. - Scrivi un piccolo unit test riproducibile per ogni simbolo che fornisce input noti e verifica eventuali perdite di stato prima di fidarti di un run completo multi symbol.
Pro Tip: Inizia ogni nuova strategia multi-symbol su una finestra breve e rappresentativa con due o tre simboli prima di scalare all'intero universo; questo isola i bug di dati e logica molto prima che finiscano sepolti in un report di grandi dimensioni.
Questo insieme di pattern mantiene i vantaggi di velocità dell'esecuzione parallela senza sacrificare l'isolamento da cui dipende l'accuratezza a livello di portfolio.
Data quality and bias controls for multi-symbol tests
I dati puliti contano di più nel test multi symbol che nel lavoro su singolo simbolo, perché gli errori si accumulano su ogni strumento dell'universo. Una bar mancante su un simbolo può desincronizzare l'intera timeline del portfolio se il tuo engine avanza tutti i simboli su un orologio condiviso.
- Usa dataset che includono strumenti delistati o scaduti dove rilevante, poiché eliminarli retroattivamente introduce survivorship bias nei risultati storici.
- Sincronizza i timeframe tra i simboli, riempi o contrassegna esplicitamente le bar mancanti e allinea i calendari di sessione così che una festività su una borsa non alteri il conteggio delle bar di un altro simbolo.
- Testa look-ahead e survivorship bias usando portfolio casuali vincolati o universi strettamente ex-ante invece dell'attuale lista di componenti applicata al passato.
La ricerca sul bias dei benchmark look-ahead mostra che usare liste di componenti ex-post invece di un vero universo ex-ante può gonfiare in modo rilevante sia i rendimenti annualizzati sia lo Sharpe ratio. Confrontare i risultati con portfolio casuali vincolati che imitano il turnover e la leva della tua strategia è un modo pratico per verificare se il tuo edge sopravvive una volta rimosso questo bias.
Costs, fills, and implementation risk: validate engines and sweep cost models
Engine di backtesting diversi concordano quasi esattamente quando i costi di transazione sono impostati a zero. Una volta introdotte commissioni reali, spread e slippage, i risultati divergono, e la divergenza cresce con l'aggressività con cui una strategia opera. Uno studio su larga scala sull'implementation risk ha rilevato che questa divergenza aumenta in modo monotono con l'intensità dei costi: resta sotto lo 0,75% per la maggior parte delle strategie benchmark ma sale a circa il 3,7% per le strategie di rotazione ad alto turnover con assunzioni di costo elevate.
La stessa ricerca ha scoperto sette difetti non documentati tra engine popolari durante audit forensi, incluso un valore di default delle commissioni in Backtrader che divideva i tassi di commissione per 100, sottostimando silenziosamente i costi di trading in qualsiasi strategia che si affidava all'impostazione predefinita.
| Fase di validazione | Cosa individua |
|---|---|
| Run a costo zero su due engine | Bug di logica o dati non legati ai costi |
| Sweep dei costi su un intervallo realistico | Bug del modello dei costi e sensibilità alle assunzioni |
| Unit test sull'aritmetica delle commissioni | Errori di convenzione unitaria come decimali mal posizionati |
| Confronto cross-engine sulla curva di equity finale | Divergenze architetturali o di specifica |
Passi pratici per la tua pipeline:
- Esegui prima la stessa strategia a costo zero su due engine; qualsiasi divergenza qui indica un problema di logica o di dati, non del modello dei costi.
- Fai uno sweep delle assunzioni su commissioni e slippage su un intervallo realistico e osserva eventuali discontinuità invece di un degrado graduale.
- Dai priorità alla validazione cross-engine completa per le strategie multi-symbol ad alto turnover, dove la ricerca mostra che l'implementation risk è maggiore.
Quick debugging checklist for the most common multi-symbol failures
Quando un backtest multi symbol va in crash o produce risultati che sembrano sbagliati, segui questi controlli in ordine invece di andare a tentativi.
- Conferma per prima cosa la mappatura dei simboli e l'allineamento dei timeframe: un ticker non corrispondente o un calendario di sessione disallineato causa più falsa divergenza di qualsiasi bug di logica.
- Riproduci il problema su un singolo simbolo isolato; se scompare, il bug risiede nel codice di aggregazione o di esecuzione parallela, non nella logica della strategia.
- Verifica i valori predefiniti delle commissioni e le convenzioni unitarie nelle impostazioni del tuo engine, poiché i decimali mal configurati sono una fonte documentata di errori silenziosi in diversi backtester popolari.
- Dopo ogni aggiornamento della piattaforma, costruisci un riproduttore minimo con un simbolo e un intervallo di date breve, poi ispeziona i log riga per riga prima di testare di nuovo l'intero universo.
Why clean, ready-to-import minute-bar datasets speed multi-symbol validation
Gran parte del tempo di debug nei progetti multi symbol dipende dai dati stessi piuttosto che dalla logica della strategia: gap, timestamp disallineati o formati che richiedono una riorganizzazione manuale prima di poter essere caricati in una piattaforma.
Abbiamo costruito i nostri dati storici proprio per eliminare questo attrito. I nostri dataset minute-bar coprono più strumenti, inclusi forex, metalli, obbligazioni e indici azionari, dal 2014, e ogni set si importa direttamente in MT4 e MT5 senza bisogno di riformattazione. Questa struttura pronta all'importazione elimina un'intera classe di errori di sincronizzazione prima ancora che un backtest venga eseguito. Per chi sta mettendo in pratica la fase di qualità dei dati di questa checklist, le nostre guide su come eseguire un backtest di portfolio su MT5 e su come completare un audit dei dati prima del backtesting approfondiscono i passaggi pratici in maggior dettaglio.
Handling correlated symbol risk and portfolio effects
Testare i simboli in modo indipendente nasconde un rischio che emerge solo quando iniziano a operare insieme: i drawdown correlati. Due strategie non correlate possono apparire entrambe solide se testate in isolamento, per poi perdere denaro contemporaneamente durante uno shock di mercato generalizzato, perché i simboli sottostanti si muovono insieme sotto stress.
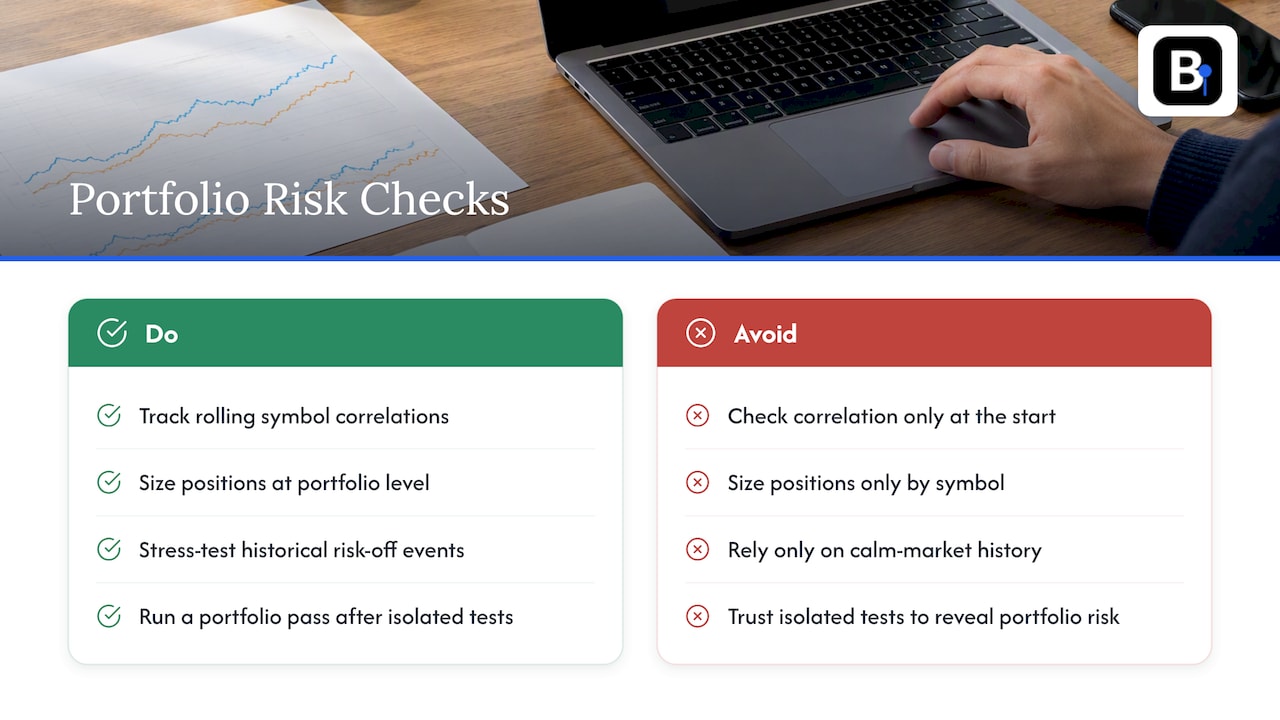
Alcune abitudini pratiche riducono questo punto cieco. Traccia la correlazione mobile tra i rendimenti dei simboli lungo tutta la finestra di backtest, non solo all'inizio, poiché le correlazioni cambiano durante i periodi di volatilità e tendono ad aumentare proprio quando la diversificazione conta di più. Dimensiona le posizioni a livello di portfolio piuttosto che di singolo simbolo quando il capitale è condiviso, così il backtest riflette gli stessi vincoli di margine ed esposizione che il conto live dovrà affrontare. Esegui stress test del portfolio su periodi storici in cui le correlazioni sono salite improvvisamente, come eventi diffusi di risk-off, piuttosto che affidarti solo a una storia di mercato calmo.
I run isolati per singolo simbolo restano utili per individuare bug di logica, ma da soli non possono rivelare il rischio di drawdown a livello di portfolio. Una strategia che supera ogni test su singolo simbolo può comunque fallire a livello di portfolio se i suoi simboli si muovono insieme sotto stress. Eseguire un passaggio a livello di portfolio dopo i test isolati, anche uno semplificato che si limiti ad aggregare le curve di equity con vincoli di capitale condiviso, intercetta questa classe di rischio prima che raggiunga un conto live.
Strumenti partner pensati per la supervisione manuale, come le configurazioni di trade management di TradingView, possono essere utili quando hai bisogno di verificare manualmente i fill o testare assunzioni di esecuzione che un backtest da solo non può simulare completamente.
Practical perspective from a developer: what changed after cross-engine validation
Aggiungere un secondo engine come controllo incrociato ha permesso di individuare errori nel modello dei costi che la curva di equity "pulita" di un singolo backtester non avrebbe mai rivelato. Da quando la validazione cross-engine è diventata una fase standard invece di un ripensamento, i falsi positivi nella selezione delle strategie sono diminuiti in modo evidente. Aggiungi un controllo cross-engine alla tua pipeline di integrazione continua prima di fidarti di qualsiasi risultato multi symbol.
— Start
How our data and bundles help you implement this checklist faster
Impostare correttamente la qualità dei dati e la sincronizzazione richiede tempo reale se stai reperendo e pulendo le bar storiche da solo. Alcuni dataset arrivano già con risolta proprio la parte che causa più attrito nei progetti multi symbol.
- Minute bar pulite su forex, metalli, obbligazioni e indici azionari.
- Formato pronto all'importazione per le piattaforme di backtesting, senza alcuna fase di riformattazione prima di eseguire un backtest.
- Supporto disponibile relativo ai dati e alla loro manutenzione.
Esplora i nostri dati storici per strumento, oppure consulta l'Annual Plan a 119€ all'anno per un accesso continuo a dataset aggiornati.
FAQ
Cos'è il backtesting multi symbol?
Il backtesting multi symbol esegue una strategia di trading su più strumenti contemporaneamente, sia come test isolati per singolo simbolo sia come simulazione combinata di portfolio. Rivela effetti di correlazione e allocazione del capitale che il test su singolo simbolo non può mostrare.
Come sincronizzo i dati tra simboli con orari di negoziazione diversi?
Allinea le bar di ogni simbolo a una timeline condivisa, contrassegna esplicitamente le bar mancanti invece di riempirle silenziosamente in avanti, e tieni conto delle festività di borsa che riguardano solo alcuni simboli. Calendari di sessione disallineati sono una delle cause più comuni di falsa divergenza nei risultati multi symbol.
Perché i miei risultati di backtest differiscono tra due engine?
Gli engine generalmente concordano quasi esattamente a costo di transazione zero, quindi la divergenza di solito dipende da come ciascuno modella commissioni, slippage o fill. La ricerca sull'implementation risk ha rilevato che questa divergenza cresce con l'intensità dei costi, raggiungendo una percentuale rilevante per le strategie ad alto turnover con assunzioni di costo elevate.
Cosa causa il look-ahead bias nei backtest multi symbol?
Il look-ahead bias si verifica quando un backtest usa informazioni che non sarebbero state disponibili all'epoca, più spesso applicando l'attuale lista di componenti di un indice a date storiche. Gli studi sul bias dei benchmark mostrano che questo può gonfiare in modo rilevante sia i rendimenti sia lo Sharpe ratio rispetto a un vero universo ex-ante.
I dati di BacktestMarket funzionano per le strategie multi symbol?
Sì, i nostri dataset minute-bar coprono più strumenti inclusi forex, metalli, obbligazioni e indici azionari, e si importano direttamente in MT4 e MT5 senza riformattazione. I prezzi per l'accesso continuo passano attraverso il nostro Annual Plan a 119€ all'anno.
Sources
- Implementation Risk in Portfolio Backtesting: A Previously Unquantified Source of Error | alphaXiv
- Look-Ahead benchmark bias in portfolio performance evaluation | ar5iv
- design/89_multi-symbol_strategies | backtest-kit
Recommended
- Three Ways to Run an MT5 Portfolio Backtest With Clean Minute Bars
- MT4 Portfolio Backtesting: Export Replay to Find Real Drawdowns
- How to Read a Backtest Report: Key Parameters Explained
- 99% Modeling Quality for Quants: MT5 Backtesting Data IS to WFA to OOS
Related resources
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.