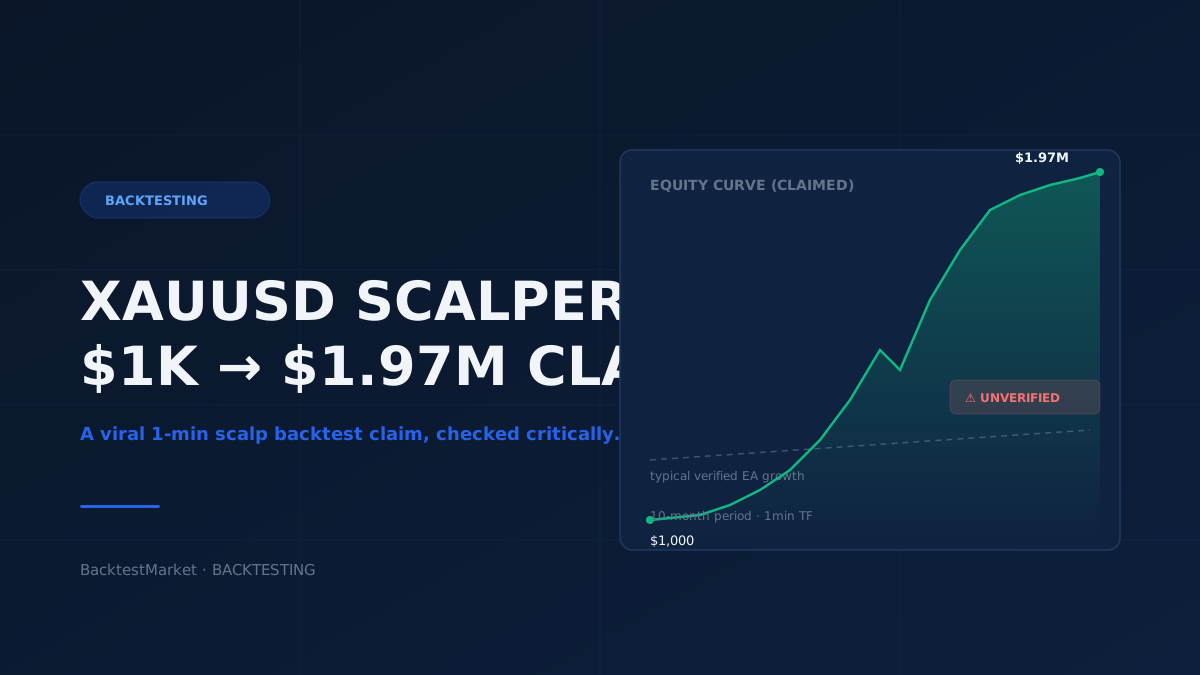
Uno screenshot sta circolando questa settimana negli ambienti dell'algo-trading: uno scalper su timeframe a 1 minuto su XAUUSD, testato in backtest su una finestra di 10 mesi, che avrebbe trasformato un conto da $1.000 in $1,97 milioni. Ha raccolto un engagement notevole su forum e thread Reddit nel giro di poche ore — il tipo di numero che viene salvato, screenshottato e inoltrato prima ancora che qualcuno controlli i dettagli.
Non riprodurremo né convalideremo qui quella specifica equity curve, e ti invitiamo a trattare qualsiasi affermazione di guadagno percentuale non documentata con lo stesso scetticismo. Quello che possiamo fare è qualcosa di più utile: spiegare perché backtest di questo tipo generano numeri che sembrano implausibili, quali variabili fanno quasi sempre il lavoro pesante, e come costruire un processo ripetibile per mettere alla prova un'affermazione simile prima che tocchi mai un conto live.
Perché i Backtest di Scalping sull'Oro a 1 Minuto Producono Numeri Sbalorditivi
XAUUSD (oro spot contro il dollaro USA) è uno degli strumenti più scambiati nel forex retail, ed è noto per i suoi violenti range intraday — movimenti di $15–$30 nel giro di pochi minuti non sono insoliti durante la sovrapposizione London/New York o in corrispondenza dei dati macro USA. Questa volatilità è esattamente ciò che rende l'oro attraente per gli scalper, ed è esattamente ciò che rende i backtest a 1 minuto sull'oro così facili da sovrastimare.
Alcune ragioni strutturali per cui un backtest di 10 mesi può mostrare crescite percentuali a tre o addirittura cinque cifre:
Compounding su conti di piccole dimensioni. Un saldo iniziale di $1.000 con un position sizing aggressivo (anche solo il 2–3% di rischio per trade) si compone in modo estremamente rapido quando win rate e reward ratio sono favorevoli nell'ambiente simulato. Moltiplica qualche centinaio di trade su 10 mesi e la curva diventa verticale sul grafico — anche se l'edge assoluto per singolo trade è modesto.
Qualità dei dati tick sul timeframe a 1 minuto. La maggior parte dei motori di backtesting retail (incluso lo strategy tester di MT4 e MT5) ricostruisce l'azione del prezzo intra-barra a partire dai dati tick disponibili. Su un grafico a 1 minuto, una singola barra potrebbe avere a disposizione solo una manciata di tick reali, specialmente su feed di dati che non sono veramente tick-level. La piattaforma allora interpola il resto. Per uno scalper che entra ed esce entro la stessa barra o due, quell'interpolazione può cambiare in modo sostanziale se uno stop-loss o un take-profit sia stato effettivamente raggiunto per primo — e in quale ordine.
Modellazione di spread e commissioni. Gli spread sull'oro si allargano significativamente durante le ore a bassa liquidità (sessione asiatica, pre-rollover NY) e aumentano bruscamente in prossimità delle news. Un backtest che usa un'assunzione di spread fisso o medio sottostimerà sistematicamente il costo reale dello scalping su XAUUSD, specialmente durante proprio quelle finestre ad alta volatilità che generano la maggior parte dei segnali di trading.
Assenza di modellazione di slippage e requote. L'esecuzione live su uno scalper a 1 minuto subisce regolarmente slippage durante i mercati veloci — qualcosa che un backtest di default raramente considera, a meno che non sia specificamente configurato per simularlo.
Nulla di tutto questo significa che la strategia sia inventata o che chi l'ha pubblicata sia in malafede. Significa che una equity curve "da titolo", senza le assunzioni sottostanti dichiarate, non è qualcosa che puoi valutare — e sicuramente non è qualcosa da cui estrapolare aspettative future.
Le Variabili Nascoste che Determinano il Successo o il Fallimento di un EA sull'Oro a Breve Termine
Se stai valutando un Expert Advisor su XAUUSD a 1 minuto — che sia una tua creazione o uno che stai considerando di acquistare da un marketplace — c'è una checklist specifica da seguire prima di fidarti dell'equity curve:
- Fonte e risoluzione dei dati. Il backtest è stato eseguito su dati tick genuini (ogni variazione di prezzo registrata) o su dati OHLC a 1 minuto con modellazione "every tick based on real ticks" o sintetica? Lo strategy tester di MT5 riporta questo esplicitamente nelle impostazioni del test — controllalo.
- Profilo di spread/commissione del broker utilizzato. Molti backtest usano di default lo spread di qualunque conto demo su cui è stato eseguito il test, che potrebbe non riflettere ciò che otterresti realmente dal tuo broker.
- Metodo di position sizing. Lotto fisso vs. rischio percentuale vs. scaling in stile martingale produce equity curve drasticamente diverse a partire dalla stessa identica logica di entrata/uscita. Una strategia che appare lineare con 0,1 lotti fissi può sembrare esponenziale — e molto più rischiosa — una volta che il position sizing scala con la crescita del conto.
- Drawdown, non solo il saldo finale. Un test di 10 mesi che termina a $1,97 milioni non dice nulla sul massimo drawdown subito lungo il percorso, né su quante volte il conto si sia avvicinato a una margin call prima di recuperare. Il max drawdown e le metriche risk-adjusted di tipo Calmar/Sharpe ratio contano molto di più del saldo finale per valutare se una strategia sia sostenibile.
- Dimensione del campione e regime di mercato. Dieci mesi sono una finestra relativamente breve. Il test ha incluso una gamma completa di regimi di volatilità — rally dell'oro in trend, consolidamento laterale, eventi a sorpresa delle banche centrali? Uno scalper calibrato su un solo tipo di comportamento di mercato può comportarsi in modo molto diverso quando quel regime cambia.
- Test out-of-sample e walk-forward. Il set di parametri è stato ottimizzato sullo stesso periodo di 10 mesi su cui viene riportato il risultato? Se sì, questo si avvicina più a un curve-fitting che a un edge previsionale affidabile. Un test credibile separa i dati di ottimizzazione da quelli di validazione.
Questa checklist si applica sia che tu stia guardando un post gratuito su Reddit sia che tu stia considerando un prodotto a pagamento. È lo stesso processo di due diligence che consiglieremmo prima di acquistare la licenza di qualsiasi robot Expert Advisor — il riepilogo del backtest è un punto di partenza per fare domande, non una conclusione.
Come Mettere alla Prova Tu Stesso un'Affermazione Simile
Invece di prendere per buona una singola equity curve, puoi ricostruire le condizioni del test e vedere quanto i risultati siano sensibili ad assunzioni realistiche. Un workflow pratico:
-
Procurati dati storici puliti. La qualità del backtest è limitata dalla qualità dei dati. Se stai testando su MT4/MT5, vuoi dati tick-level o a risoluzione minuto elevata che riflettano spread storici reali per lo strumento e il periodo in questione. I dati storici forex e i pacchetti di dati storici di BacktestMarket sono costruiti specificamente per dare ai trader retail accesso a questo tipo di dati granulari proprio per questo scopo.
-
Importali correttamente nella tua piattaforma. Un numero sorprendente di backtest "sbagliati" sono in realtà semplicemente errori di importazione dati — discrepanze di fuso orario, buchi nei dati o allineamento errato delle barre. Se non l'hai mai fatto prima, la nostra guida all'importazione dei dati in MetaTrader spiega il processo passo dopo passo, così i risultati del tuo test riflettono la strategia e non un artefatto dei dati.
-
Ripeti il test con impostazioni realistiche di spread e slippage. Allarga manualmente il modello di spread per riflettere le condizioni reali di XAUUSD durante le news e le transizioni di sessione, e aggiungi un buffer di slippage di qualche pip su entrate e uscite. Osserva quanto si comprime l'equity curve.
-
Separa i periodi in-sample da quelli out-of-sample. Dividi la tua finestra di 10 mesi — ottimizza i parametri sui primi 6–7 mesi, poi testa senza modifiche sul periodo rimanente. Se la performance si degrada bruscamente, è un forte segnale che il risultato originale fosse overfittato a quel particolare tratto di azione del prezzo.
-
Esegui simulazioni Monte Carlo o la randomizzazione dell'ordine dei trade. Mischiare l'ordine dei trade (mantenendo la stessa distribuzione di vincite/perdite) ti dà un'idea di quanto l'equity curve finale dipenda da una sequenza fortunata di vincite all'inizio piuttosto che di perdite all'inizio — un dettaglio che una singola esecuzione del backtest non ti mostrerà mai.
Una Conclusione con i Piedi per Terra
Un backtest di 10 mesi che mostra $1.000 crescere fino a $1,97 milioni è il tipo di risultato che dovrebbe suscitare più domande che entusiasmo. Il numero da titolo non dice quasi nulla da solo — ciò che conta è la risoluzione dei dati che ci sta dietro, le assunzioni su spread e slippage, il percorso del drawdown, e se la strategia sia stata validata out-of-sample. Sono gli stessi fondamentali che distinguono un framework di trading algoritmico duraturo da uno screenshot curve-fittato.
Se stai costruendo o valutando un tuo scalper su XAUUSD a 1 minuto, inizia procurandoti dati storici accurati, importand