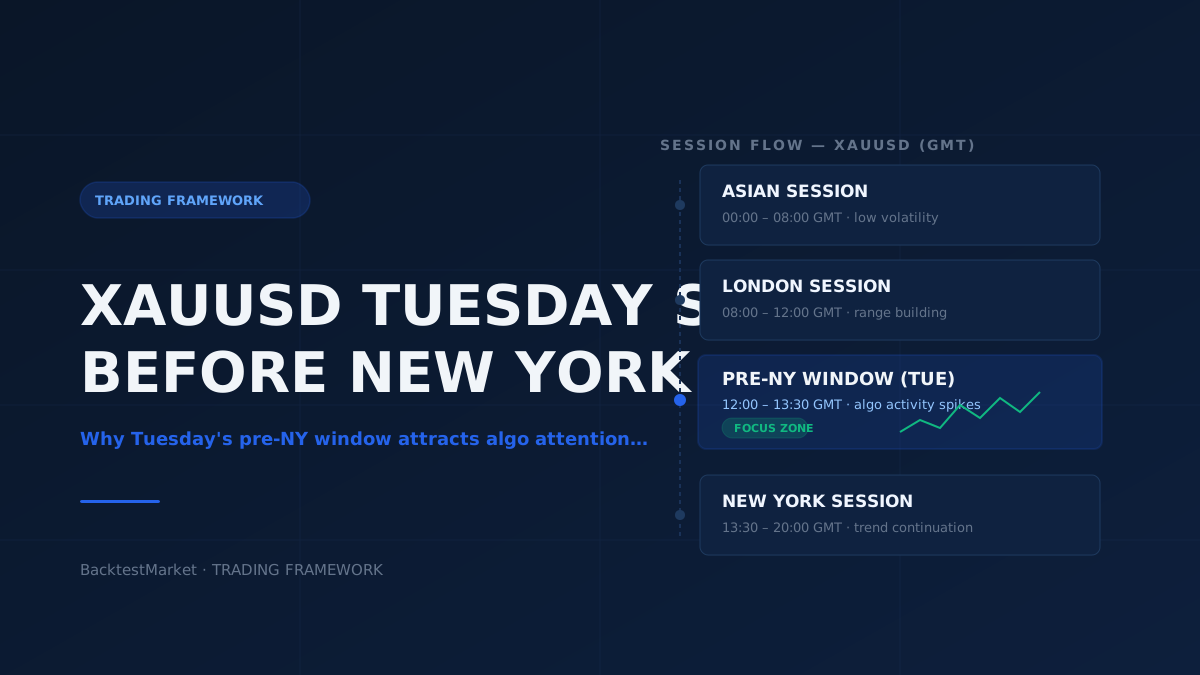
Sui social i trader dell'oro parlano sempre più spesso di un tema ricorrente: un setup "pulito" su XAUUSD che sembra presentarsi in particolare di martedì, poco prima dell'apertura della sessione di New York. L'attenzione generata da questi post suggerisce che molti trader retail siano incuriositi dal pattern — ma la curiosità non equivale a un edge. Prima di considerare qualsiasi osservazione basata sulla sessione come un framework ripetibile, questa deve superare il confronto con i dati storici, non limitarsi a uno screenshot della settimana scorsa.
Questo articolo analizza perché la finestra pre-New York del martedì sull'oro meriti un'analisi strutturale, come si presenta un approccio disciplinato al backtesting su questa idea, e quali sono le trappole più comuni quando i trader cercano di trasformare un pattern visivo in una strategia automatizzata.
Perché il Martedì e Perché la Fase Pre-New York Conta Strutturalmente
Il comportamento intraday dell'oro è fortemente influenzato dalle dinamiche di sovrapposizione tra sessioni. Il periodo che precede l'apertura del mercato cash di New York — approssimativamente la fase finale della mattinata londinese — è il momento in cui liquidity provider, desk istituzionali e flusso algoritmico sia di Londra che dei partecipanti in arrivo da New York iniziano a interagire. Si tratta di una zona di transizione di liquidità ben documentata su forex e metalli, non un fenomeno esclusivo dell'oro, ma la sensibilità di XAUUSD ai flussi denominati in USD e alle aspettative sui rendimenti reali lo rende particolarmente reattivo in questa finestra.
Perché proprio il martedì? Nelle discussioni sulla microstruttura di mercato emergono ripetutamente alcune ragioni strutturali:
- Esclusione dell'effetto lunedì. Il lunedì porta spesso con sé il rischio residuo del gap del weekend e una liquidità iniziale più sottile, che può distorcere il comportamento all'apertura della sessione. Al martedì gli order book si sono normalizzati e la partecipazione è più rappresentativa di condizioni "tipiche".
- Concentrazione dei dati macro. Molte pubblicazioni economiche ricorrenti negli USA (e i commenti legati alla Fed) tendono a concentrarsi nella finestra tra martedì e giovedì, lasciando storicamente lunedì e venerdì relativamente più tranquilli. Questo può creare una pressione direzionale più costante in avvicinamento all'apertura di New York proprio di martedì.
- Riporto del posizionamento. I desk istituzionali spesso definiscono il bias direzionale settimanale nei primi giorni della settimana, e la finestra pre-NY del martedì può riflettere la prima espressione "pulita" di quel bias, senza il rumore del periodo di aggiustamento del lunedì.
Nulla di tutto questo costituisce un edge garantito — è un'ipotesi strutturale plausibile. Il compito di un trader sistematico è trasformare il "plausibile" in "testato", ed è proprio qui che la maggior parte delle discussioni retail su questo setup si ferma.
Dallo Screenshot su Reddit a un'Ipotesi Testabile
Il motivo per cui post come questi generano engagement ma raramente producono strategie durature è che sono osservazionali, non statistici. Un singolo grafico pulito dimostra che il pattern esiste in quel giorno — non dice nulla sulla sua frequenza, coerenza o profilo di rischio su mesi o anni di dati.
Per trasformare questa osservazione sul martedì pre-New York dell'oro in qualcosa che si possa effettivamente valutare, è necessario formalizzarla in regole esplicite e meccaniche:
- Definire la finestra temporale esatta. "Prima della sessione di New York" è vago. Bisogna definirla con precisione — ad esempio i 60 o 90 minuti che precedono l'apertura di equities/futures a New York, espressi in un orario fisso del server broker o UTC, adattato ai passaggi dall'ora legale.
- Definire il trigger di entrata. È un breakout del range della mattinata londinese? Un pullback su una specifica media mobile? Una reazione su un livello del giorno precedente? I "setup" vaghi devono diventare logica IF/THEN prima di poter essere sottoposti a backtest o codificati in un EA.
- Definire la logica di uscita. Target fisso in pip, stop basato su ATR, uscita alla chiusura della sessione, o un meccanismo trailing — ognuno produce equity curve materialmente diverse anche con un'entrata identica.
- Isolare la variabile giorno-della-settimana. Applicare lo stesso set di regole su tutti i giorni della settimana, non solo sul martedì, per capire se il martedì performi davvero meglio o se il pattern sia solo un recency bias derivato da una manciata di trade recenti.
Questa è la differenza tra "ho notato qualcosa" e "ho un framework". Solo il secondo merita di rischiare capitale — in demo o altrimenti.
Fare Correttamente il Backtest del Setup
Una volta rese esplicite le regole, il passo successivo è procurarsi dati storici puliti ed eseguire la logica su un campione statisticamente significativo. Alcuni principi contano più di quanto la maggior parte dei trader retail immagini:
Dimensione del campione e copertura dei regimi di mercato. L'oro ha attraversato regimi di volatilità molto diversi — l'era dei tassi bassi, il ciclo di rialzo dei tassi 2022-2023, e i movimenti più recenti guidati da fattori geopolitici. Un setup che appare vincente solo negli ultimi tre mesi di dati non dice quasi nulla sulla sua robustezza. Testate su almeno diversi anni, e separate esplicitamente i risultati per regime di volatilità quando possibile.
Realismo su spread e slippage. Gli spread di XAUUSD si allargano in modo significativo intorno alle notizie principali e nelle transizioni tra sessioni — esattamente la finestra presa di mira da questo setup. Un backtest che ignora ipotesi realistiche su spread e slippage attorno all'apertura di New York sovrastimerà sistematicamente la performance. Se state costruendo o affinando un EA su questa idea, assicuratevi che il vostro ambiente di test modelli uno spread variabile, non una media statica.
Indipendenza del campione. Isolando un singolo giorno della settimana, la dimensione effettiva del campione si riduce di circa l'80% rispetto a una strategia su tutti i giorni. Cinquanta martedì in un anno non sono un campione ampio in termini statistici — trattate con proporzionale maggiore scetticismo qualsiasi edge trovato qui e richiedete un lookback più lungo prima di trarre conclusioni.
Validazione out-of-sample. Suddividete i dati. Individuate il pattern su un segmento, poi verificate che tenga su dati mai toccati dall'ottimizzazione. Un effetto martedì che appare nel 2021-2023 ma svanisce nel 2024-2026 è una curiosità storica, non un framework di trading.
Per i trader che vogliono condurre questo tipo di analisi in modo rigoroso, disporre di dati storici puliti a livello tick è il punto di partenza non negoziabile — dati incoerenti o con gap riempiti produrranno conclusioni fuorvianti sui pattern basati sulla sessione ancora prima di arrivare alla logica della strategia. I listati di dati storici forex di BacktestMarket sono costruiti proprio per questo tipo di lavoro di backtesting granulare a livello di sessione, e abbinare quei dati a un pacchetto di dati storici che copre più anni permette di testare correttamente la questione del giorno della settimana invece di limitarsi a osservare un grafico a occhio.
Trasformare un Pattern Validato in un Processo Meccanico
Supponiamo che il backtest regga: la finestra pre-New York del martedì su XAUUSD mostra effettivamente una tendenza comportamentale statisticamente significativa e stabile nei diversi regimi, una volta applicati costi realistici. Cosa fare a questo punto?
La progressione naturale è rimuovere il giudizio discrezionale dall'esecuzione. Controllare manualmente l'orologio ogni martedì per cogliere una finestra di 60-90 minuti è esattamente il tipo di compito ripetitivo e sensibile al tempo soggetto a esitazioni, entrate mancate o interferenze emotive — la stessa incoerenza che rende difficile valutare il trading discrezionale fin dall'inizio. Codificare il set di regole validato in un Expert Advisor per MT4 o MT5 permette di eseguire esattamente la logica testata, nell'esatta finestra temporale testata, senza la deriva discrezionale che erode l'edge nei mercati live.
Se lo costruite voi stessi, ecco alcune note pratiche:
- Usate filtri di sessione basati sull'orario del server piuttosto che sull'orario locale, e tenete conto del fatto che l'orario del server MT4/MT5 può cambiare con l'ora legale in modo indipendente dal vostro riferimento locale su New York.
- Registrate ogni trade con timestamp, spread all'entrata e slippage, così da poter confrontare nel tempo l'esecuzione live con le ipotesi del backtest — una divergenza qui è un segnale precoce che l'edge si sta deteriorando o che le condizioni del broker sono cambiate.
- Rivalidate trimestralmente. I pattern basati sulla sessione legati alla concentrazione dei dati macro possono cambiare se i calendari delle banche centrali o i programmi di pubblicazione dei dati vengono modificati.
Se state importando dati tick esterni per costruire o affinare questo tipo di modello specifico per la sessione, la nostra guida all'importazione dati in MetaTrader illustra il processo passo dopo passo, ed esiste una guida parallela per l'importazione in NinjaTrader per i trader che lavorano su piattaforme diverse.
Conclusione
Uno screenshot di un "setup pulito" è un punto di partenza per un'ipotesi, non la prova di un edge. Il pattern del martedì pre-New York su XAUUSD ha una razionale strutturale plausibile — transizione di liquidità, concentrazione dei dati macro e normalizzazione post-lunedì — ma la plausibilità diventa utiliz