Preferisci le barre a 1 minuto quando stai testando un edge sensibile alla microstruttura su uno strumento liquido e puoi modellare slippage e latenza in modo realistico. Preferisci le barre a 5 minuti quando la liquidità è più sottile, i costi di transazione sono incerti, o il tuo edge si basa su un segnale strutturale come il VWAP o una EMA. Il compromesso è sempre tra granularità, rumore e costo, ed entrambe le scelte hanno senso solo una volta che sopravvivono a una validazione walk-forward con un modello di esecuzione realistico.
TL;DR:
- Un signature plot della volatilità realizzata tra diversi intervalli di campionamento può rivelare un bias vicino a un minuto; controlla le barre a rendimento zero durante la tua sessione di trading.
- Le barre a 5 minuti producono un quinto delle righe, mentre quelle a 1 minuto aggiungono osservazioni quasi duplicate che possono aumentare il rischio di overfitting.
- Modella lo slippage in base allo spread e alla dimensione dell'ordine dello strumento, e applica commissioni e costi di finanziamento a ogni trade simulato prima di valutare i rendimenti netti.
- Usa la validazione walk forward con un purge gap fisso, espresso in modo coerente in barre o giorni di trading, e ricalcolalo quando cambi timeframe.
- Una strategia sull'oro con filtri di regime ha tenuto a cinque e quindici minuti dopo i costi, sostenendo le regole strutturali rispetto alle soglie finemente calibrate.
Indice
- Compromessi Fondamentali: Granularità, Rumore di Microstruttura e Costo Computazionale
- Come la Scelta del Timeframe Cambia le Metriche del Backtest e il Comportamento del Modello
- Modellare Slippage, Latenza e Realismo di Esecuzione per 1m vs 5m
- Checklist Passo-Passo per Scegliere e Validare il Tuo Timeframe
- Come i Dati a Barre Minute Puliti Supportano Questi Test
- Cosa Conta Davvero Quando Scegli un Timeframe
- Ottieni Barre Minute Pulite e Avvia il Test Comparato
- FAQ
- Fonti
Compromessi Fondamentali: Granularità, Rumore di Microstruttura e Costo Computazionale
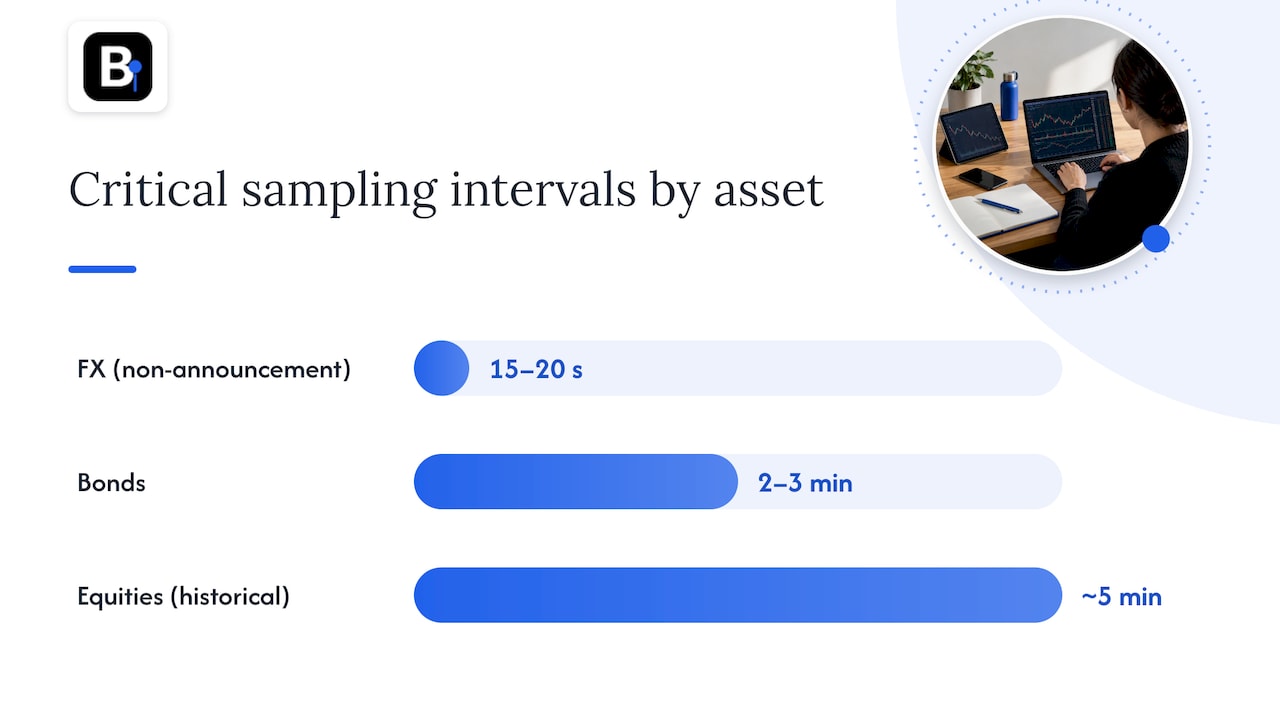
Accorciare l'intervallo di campionamento ti dà più osservazioni del prezzo, ma non ti dà proporzionalmente più informazione. Le stime di volatilità realizzata calcolate su intervalli molto brevi sono distorte verso l'alto dal rumore di microstruttura, dal bid-ask bounce e dai tick size discreti. La ricerca BIS sulla frequenza di campionamento mostra che l'intervallo critico di campionamento, il punto in cui questo bias diventa rilevante, può essere corto quanto 15-20 secondi per il forex nei giorni senza annunci, mentre per le obbligazioni si estende a 2-3 minuti. Storicamente, per le azioni veniva raccomandato un intervallo più grezzo intorno ai 5 minuti proprio per evitare questo bias.
Il rumore di microstruttura domina il tuo segnale quando le dimensioni degli scambi sono piccole rispetto allo spread quotato, quando lo strumento viene scambiato su più venue con ritardi nella price discovery, o quando stai testando vicino alle aperture e chiusure di sessione dove il flickering delle quotazioni è più intenso. Le barre a 1 minuto sono più vicine a questo pavimento di rumore rispetto a quelle a 5 minuti, quindi una strategia che sembra brillante a 1m potrebbe semplicemente trattare rumore.
C'è anche un costo pratico. I dati a 5 minuti producono un quinto delle righe dei dati a 1 minuto, il che riduce lo storage, la memoria e il tempo di calcolo delle feature per qualsiasi ciclo walk-forward che riaddestra su centinaia di fold.
Controlli rapidi prima di impegnarsi con il campionamento a 1 minuto:
- Conferma che lo spread tipico del tuo strumento sia una piccola frazione dell'intervallo medio di prezzo a 1 minuto.
- Controlla la frazione di barre a 1 minuto con rendimenti nulli o quasi nulli durante la tua sessione di trading.
- Conferma che la tua venue di esecuzione pubblichi timestamp abbastanza precisi da corrispondere ai confini delle barre a 1 minuto.
Consiglio pratico: Esegui un signature plot della volatilità realizzata rispetto all'intervallo di campionamento prima di scegliere un timeframe. Una linea piatta tra gli intervalli significa che il tuo edge è probabilmente robusto a questa scelta; una pendenza ripida vicino a 1 minuto è un segnale d'allarme.
Come la Scelta del Timeframe Cambia le Metriche del Backtest e il Comportamento del Modello
Un signature plot, la volatilità realizzata rappresentata rispetto all'intervallo di campionamento, è il modo più rapido per vedere se il timeframe scelto si trova in una zona distorta. La ricerca BIS sulla frequenza di campionamento documenta che il campionamento a 1 minuto mostra molti meno rendimenti nulli rispetto al campionamento a 1 secondo, ma la frazione di rendimenti nulli a 1 minuto è comunque non trascurabile nei mercati più sottili, il che appiattisce il tuo segnale e gonfia la volatilità apparente.
Questo è direttamente rilevante per le feature di machine learning costruite su barre minute:
- Le barre più fini danno feature intrabar più ricche (range, imbalance di volume, conteggio tick) ma moltiplicano il numero di osservazioni quasi duplicate, il che aumenta il rischio di overfitting per qualsiasi modello con sufficiente capacità da memorizzare il rumore.
- Le barre più grezze riducono il numero di feature e le righe di training, il che può portare a underfitting un edge genuinamente a breve orizzonte.
- Il compromesso bias-varianza si sposta a ogni cambio di frequenza di campionamento, quindi un set di parametri calibrato a 1m raramente si trasferisce in modo pulito a 5m senza ricalibrazione, e la ricalibrazione stessa è un segnale d'allarme di overfitting piuttosto che una genuina scoperta di edge.
La validazione walk-forward con un purge gap fisso tra le finestre di training e di test è la difesa standard contro questi edge fragili. Il protocollo AlgoXpert IS-WFA-OOS raccomanda fold walk-forward rolling con un purge gap fisso, espresso in modo coerente in barre o giorni di trading su ogni fold, specificamente per prevenire il lookahead leakage che fa filtrare qualche barra di informazione futura nel training set. Per i dati intraday questo è spietato: un purge gap definito in giorni di calendario significa qualcosa di diverso a 1m rispetto a 5m, quindi il gap deve essere ricalcolato per qualunque timeframe tu stia testando.
Modellare Slippage, Latenza e Realismo di Esecuzione per 1m vs 5m
Una strategia a 1 minuto che sembra redditizia al lordo dei costi spesso scompare una volta applicato un modello di fill realistico, perché la frequenza di trading e la sensibilità ai costi scalano insieme. Il working paper BIS 955 sulla latency arbitrage trova che queste corse di microstruttura si verificano circa una volta al minuto per simbolo per i titoli FTSE 100, abbastanza veloci da plasmare lo spread effettivo e il price impact ma troppo veloci perché una barra a 1 minuto o 5 minuti possa risolverle direttamente. Ciò che le barre minute ti danno è l'impronta aggregata di quella attività, e i dati a 1 minuto la catturano con più risoluzione rispetto ai dati a 5 minuti.
Passi per modellare l'esecuzione in modo realistico:
- Assegna una stima di slippage per trade proporzionata allo spread tipico dello strumento e alla dimensione del tuo ordine, non un valore di tick fisso.
- Aggiungi una riga di costo per commissioni e finanziamento a ogni trade simulato, non solo un aggiustamento riassuntivo.
- Usa il tick-replay o la simulazione tick-by-tick quando il tuo segnale dipende dagli estremi intrabar; le barre aggregate sono sufficienti per segnali costruiti solo sui valori di chiusura della barra.
- Verifica le tue ipotesi di slippage con una formula documentata per lo slippage su barre minute.
Consiglio pratico: Se il rendimento netto della tua strategia cambia segno una volta aggiunto un modello di slippage realistico, l'edge era un artefatto cieco ai costi del timeframe, non un segnale reale.
Checklist Passo-Passo per Scegliere e Validare il Tuo Timeframe
Esegui lo stesso test due volte, una volta su ciascun timeframe, prima di fidarti di uno dei due risultati.
- Costruisci backtest comparati su barre a 1 minuto e a 5 minuti usando la stessa logica di entrata e uscita e lo stesso modello di esecuzione.
- Calcola un signature plot e la frazione di rendimenti nulli per il tuo strumento e sessione specifici; un bias ripido vicino a 1 minuto, coerente con i risultati BIS, depone a favore del timeframe più grezzo.
- Esegui la validazione walk-forward con un purge gap fisso, seguendo il protocollo AlgoXpert WFA, e verifica se la performance è stabile tra i fold piuttosto che concentrata in uno solo.
- Resisti alla tentazione di ricalibrare i parametri separatamente per ciascun timeframe a meno che non ci sia una ragione strutturale; una strategia sull'oro con filtri di regime su SSRN mostra che riferimenti strutturali come VWAP ed EMA tengono meglio tra le frequenze di campionamento rispetto alle soglie finemente calibrate.
- Confronta le metriche al netto dei costi fianco a fianco, poi conferma la scelta vincente con un breve paper-trade o un forward test live prima di impegnare capitale.
Un approccio più grezzo a 5 o 15 minuti, una volta modellati onestamente i costi di transazione, ha dimostrato di reggere su uno strumento liquido come XAU/USD se abbinato a regole strutturali anziché a parametri molto calibrati, secondo il framework con filtri di regime di SSRN. Questo singolo dato è una ragione per testare entrambi i timeframe piuttosto che assumere che il più fine sia sempre migliore.
Come i Dati a Barre Minute Puliti Supportano Questi Test
Il test comparato 1m/5m funziona solo se entrambi i dataset sono puliti e allineati, poiché un singolo tick errato o una barra mancante a una risoluzione distorcerà il confronto. Usiamo dati storici a barre minute su forex, metalli, indici azionari, obbligazioni e materie prime dal 2014, con dataset formattati per l'importazione diretta in MT4 e MT5, il che elimina il passaggio di riformattazione che solitamente introduce errori di allineamento tra timeframe. Un processo di pulizia dei dati intraday applica un test di spike documentato prima che qualsiasi barra venga rilasciata, esattamente il tipo di pulizia che un test con signature plot presuppone tu abbia già.
Per eseguire il test comparato sopra descritto su uno strumento concreto, puoi prelevare BTCUSD 1mo e BTCUSD 5m fianco a fianco ed eseguire la stessa logica su entrambi. Per il realismo di esecuzione su MT5, la nostra guida al backtest di portafoglio copre come integrare le ipotesi di slippage e commissione.
Primi esperimenti suggeriti:
- Esegui il signature plot descritto sopra su entrambi i dataset BTCUSD.
- Confronta le frazioni di rendimenti nulli tra le due risoluzioni durante le ore di bassa liquidità.
- Riesegui i tuoi fold walk-forward su ciascun dataset e confronta la stabilità.
Cosa Conta Davvero Quando Scegli un Timeframe
Tre euristiche reggono per la maggior parte degli strumenti. Primo, la liquidità determina il pavimento: i mercati sottili penalizzano il campionamento a 1 minuto con il rumore, quindi imposta come default il 5 minuti a meno di avere prove contrarie. Secondo, un edge che richiede ricalibrazione ogni volta che cambi timeframe non è mai stato strutturale, era curve-fitting. Terzo, quando il signature plot di uno dei due timeframe appare instabile, è il segnale per passare ai dati tick o a uno stimatore di volatilità basato su kernel, piuttosto che continuare a tentare la barra più grezza successiva.
— Inizia
Ottieni Barre Minute Pulite e Avvia il Test Comparato
Dati minute puliti e allineati sono ciò che rende il confronto tra 1 minuto e 5 minuti significativo invece di misurare semplicemente il rumore nella tua pipeline. Esistono dataset BTCUSD 1mo e BTCUSD 5m pronti all'importazione proprio per questo tipo di test comparato, oltre alla copertura completa dei dati storici e a un Piano Annuale a 119€ all'anno per un accesso continuativo.
Esplora i dataset ed esegui il tuo primo backtest comparato questa settimana.
Questo articolo è un'informazione generale, non un sostituto della consulenza di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo alla tua situazione specifica prima di agire sulla base di quanto riportato qui.
FAQ
I dati a 1 minuto sono sufficienti per una strategia di scalping?
Spesso sì, a condizione che tu modelli anche slippage e commissioni in modo realistico, poiché gli edge di scalping sono i più sensibili ai costi di esecuzione che erodono i segnali a 1 minuto. Conferma con un signature plot e un controllo dei rendimenti nulli specifico per il tuo strumento prima di farci affidamento.
Quando dovrei usare barre a 5 minuti invece che a 1 minuto?
Usa le barre a 5 minuti quando il tuo strumento è scambiato poco, quando il tuo edge si basa su un riferimento strutturale come il VWAP o una EMA, o quando un signature plot mostra un bias significativo a 1 minuto. Una strategia sull'oro con filtri di regime ha dimostrato che le risoluzioni a 5 e 15 minuti tengono bene una volta inclusi i costi di transazione.
Cos'è un purge gap nella validazione walk-forward?
Un purge gap è un buffer fisso di barre o giorni di trading lasciato tra la finestra di training e quella di test per prevenire che l'informazione filtri attraverso il confine. Il protocollo AlgoXpert WFA raccomanda di definire questo gap in modo coerente nella stessa unità su ogni fold.
I dati a 1 minuto mi permettono di vedere le corse di latenza ad alta frequenza?
No. Le barre minute non possono risolvere eventi a livello di microsecondi, ma catturano l'impatto aggregato sul prezzo di quelle corse meglio delle barre a 5 minuti, poiché il working paper BIS 955 trova che queste corse si verificano circa una volta al minuto per simbolo sui titoli liquidi.
Dove posso acquistare dataset puliti a 1 minuto e 5 minuti per il backtest?
Vendiamo dataset a barre minute pronti all'importazione, incluso BTCUSD 1mo e BTCUSD 5m, formattati per MT4 e MT5, con un Piano Annuale disponibile per un accesso più ampio. I prezzi per singoli set di dati storici sono disponibili su richiesta tramite la nostra pagina dei dati storici.
Fonti
- A Regime-Filtered Intraday Trading Framework for Gold (SSRN)
- AlgoXpert Alpha Research Framework: IS–WFA–OOS protocol (ArXiv)
Consigliati
- Trader Quant: Formula a Una Riga per Simulare lo Slippage su Barre Minute
- Quattro Fonti di Dati Forex a Minuti per Quant Pronte per MT4/MT5
- Tre Modi per Eseguire un Backtest di Portafoglio MT5 con Barre Minute Pulite
- Proteggi il Tuo Backtest: Audit in 5 Passi per Gestire le Barre Mancanti
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.