Sei famiglie di barre coprono quasi ogni caso d'uso di backtesting e machine learning: time, tick, volume, dollar, imbalance e run bars. Usa le dollar bars quando vuoi un campionamento economicamente coerente tra regimi di prezzo diversi, le tick o volume bars quando il numero di trade o la loro dimensione guidano il tuo segnale, e le imbalance o run bars quando l'asimmetria dell'order flow è ciò che vuoi misurare. La scelta giusta dipende dai tuoi dati, dall'holding period della tua strategia e da quanta capacità di calcolo puoi dedicare alla calibrazione.
TL;DR:
- Imposta le soglie dividendo il numero medio giornaliero di trade, il volume o il turnover per un target di poche centinaia di barre, poi ricalibra man mano che l'attività cambia.
- Le imbalance e run bars dipendono dalle etichette del lato del trade; il tick test ha raggiunto circa il 78% di accuratezza, contro circa il 94% della classificazione Lee Ready.
- In produzione, preferisci soglie fisse; le soglie adattive EWMA possono reagire in modo eccessivo, mentre un warmup di 100 o più barre e un alpha vicino a 0,001 limita le oscillazioni.
- Confronta i samplers a parità di numero di barre, poi verifica la normalità dei rendimenti, l'autocorrelazione al lag uno e la stabilità attraverso i regimi di volatilità prima di fidarti di guadagni apparenti.
- Pulisci stampe duplicate, spike e gap nei timestamp prima della calibrazione; decidi esplicitamente come gestire gli intervalli vuoti, perché il forward filling può distorcere la volatilità.
Indice
- Time-Based Bars: Cosa Sono e Dove Falliscono
- Tick Bars: Regole di Dimensionamento e Classificazione del Lato del Trade
- Volume e Dollar Bars: Normalizzare per Dimensione o Nozionale
- Imbalance e Run Bars: Leggere l'Asimmetria dell'Order-Flow
- Calibrare le Soglie e Validare i Risultati
- Perché Contano Dati Intraday Puliti e Verificati
- Case Study nella Scelta del Tipo di Barra
- Errori Comuni Nella Costruzione di Barre da Tick Grezzi
- Stabilità in Produzione Contro Flessibilità di Ricerca
- BacktestMarket: Dati Pronti all'Importazione per i Sampler Sopra Descritti
- FAQ
- Fonti
Time-Based Bars: Cosa Sono e Dove Falliscono
Le time bars aggregano trade o quote in intervalli fissi, un minuto, cinque minuti, o un'ora, producendo output OHLCV standard. Si costruiscono ricampionando uno stream di tick o di quote e prendendo l'apertura, il massimo, il minimo, la chiusura e il volume sommato all'interno di ogni intervallo di orologio. Ogni piattaforma di charting usa questo metodo di default perché è semplice da calcolare e semplice da leggere.
La costruzione stessa è anche la fonte del bias. I mercati non generano informazione a un ritmo costante: il volume si concentra intorno alle aperture, alle chiusure e agli eventi di news, per poi assottigliarsi di notte o durante le ore di pranzo in una determinata sessione. Il campionamento a orologio fisso sovra-rappresenta i tratti tranquilli e sotto-rappresenta i picchi, il che spinge i rendimenti verso l'eteroschedasticità e li allontana dal comportamento approssimativamente Gaussiano che molti modelli statistici presuppongono.
Le time bars mantengono comunque un posto nel toolkit di un quant:
- Ispezione visiva rapida del price action lungo una sessione o un grafico multi-giorno.
- Backtest a risoluzione più bassa dove la precisione al millisecondo non aggiunge valore alla logica della strategia.
- Una soluzione di riserva quando sono disponibili solo dati OHLCV al minuto piuttosto che tick grezzi.
Una complicazione pratica: strumenti poco liquidi o sessioni after-hours generano intervalli vuoti. Decidi in anticipo se fare forward-fill dell'ultima chiusura, scartare del tutto la barra, oppure segnalarla, perché un forward-fill silenzioso può creare periodi piatti fantasma che distorcono le stime di volatilità a valle. I lettori che assemblano i propri dati al minuto da zero potrebbero trovare più rapido partire da dati OHLCV al minuto verificati piuttosto che ricampionare tick grezzi per questo caso base.
Tick Bars: Regole di Dimensionamento e Classificazione del Lato del Trade
Le tick bars si chiudono ogni volta che un numero fisso di trade, N, è stato stampato, indipendentemente dal tempo che ciò richiede. Uno strumento scambiato con scarsa liquidità potrebbe richiedere un'ora per riempire una barra da 500 tick; un contratto future liquido potrebbe riempirla in pochi secondi. Questa elasticità è proprio il punto: le tick bars campionano per attività, non per tempo di orologio, il che attenua il bias dei periodi tranquilli che affligge le time bars.
Scegliere N è soprattutto un esercizio di calibrazione sui propri dati:
- Parti da un numero target di barre al giorno (comunemente poche centinaia per strategie intraday) e ricava N dal numero medio giornaliero di trade.
- Ricontrolla periodicamente la soglia poiché la frequenza dei trade cambia con il regime di mercato e i rollover dei contratti.
- Aspettati che strumenti meno liquidi richiedano un N molto più piccolo rispetto a futures su indice o alle principali coppie FX per raggiungere lo stesso target di barre al giorno.
Le sole tick bars ti dicono solo che un trade è avvenuto, non se è stato iniziato dal compratore o dal venditore. Qualsiasi variante imbalance o run bar costruita sopra le tick bars necessita di un classificatore del lato del trade, e la qualità della classificazione influisce direttamente sulla qualità delle barre. I confronti empirici nel notebook di campionamento itch bar mostrano un semplice tick-test che si attesta intorno al 78% di accuratezza contro circa il 94% di un classificatore in stile Lee-Ready, un divario abbastanza grande da propagare rumore in ogni calcolo di imbalance a valle.
Per l'implementazione, i sampler vettorizzati (conteggio cumulativo con reset al superamento della soglia) scalano molto meglio dei loop riga per riga su file di tick di grandi dimensioni; la memoria diventa il vincolo determinante una volta superati alcuni milioni di righe per strumento.
Pro Tip: Costruisci la tua soglia sul conteggio dei tick usando almeno un mese intero di dati recenti, non un singolo giorno, poiché il numero di trade giornalieri oscilla con i regimi di volatilità.
Volume e Dollar Bars: Normalizzare per Dimensione o Nozionale
Le volume bars si chiudono una volta scambiato un numero fisso di azioni, contratti o unità, piuttosto che un numero fisso di trade. Questo conta perché un singolo block trade di grandi dimensioni può portare più informazione di cinquanta piccole stampe retail, e un puro conteggio di tick li tratta in modo identico. Le volume bars correggono questo aspetto imponendo una soglia sulla dimensione cumulativa anziché sul conteggio dei trade.
Le dollar bars portano la stessa idea un passo oltre: la soglia è il valore nozionale cumulativo (prezzo moltiplicato per dimensione), non le unità grezze. Questa normalizzazione aggiuntiva rende le dollar bars più stabili attraverso corporate action, split e derive di prezzo pluriennali, poiché il significato economico di una barra resta più vicino a costante anche quando il livello di prezzo dello strumento si muove. Questo è il motivo per cui le dollar bars sono spesso la raccomandazione predefinita per backtest cross-asset o con storico lungo.
- Volume bars: soglia sulle unità scambiate cumulative, reset del contatore al superamento della soglia.
- Dollar bars: soglia su prezzo per dimensione cumulativo, stessa logica di reset.
- Entrambi i metodi permettono di far corrispondere approssimativamente il numero di barre tra strumenti che vengono scambiati a livelli di prezzo molto diversi, cosa che le time bars non possono fare.
Uno schema minimo in pseudocodice: mantieni una somma corrente del volume (o del valore in dollari) per ogni trade in arrivo, aggiungi ogni trade alla barra corrente e chiudi la barra ogni volta che la somma corrente raggiunge o supera la soglia, poi resetta l'accumulatore a zero per la barra successiva. Lo stesso schema funziona sia che tu stia leggendo da un feed live sia che stia elaborando in batch un file di tick storico, e si abbina naturalmente ai concetti di dollar bar trattati nella nostra guida ai formati dei dati di mercato per i lettori che devono decidere come archiviare l'output.
Imbalance e Run Bars: Leggere l'Asimmetria dell'Order-Flow
Le imbalance bars si chiudono quando il flusso segnato cumulativo, costruito da tick classificati, volume o valore in dollari, supera una soglia attesa in una direzione o nell'altra. I meccanismi seguono uno schema coerente:
- Classifica ogni trade come iniziato dal compratore o dal venditore usando un tick-test o una regola in stile Lee-Ready.
- Accumula un totale corrente segnato (theta) di tick, volume o valore in dollari man mano che arrivano i trade.
- Chiudi la barra una volta che theta supera una soglia derivata dall'imbalance atteso in condizioni normali, poi resetta.
Le run bars funzionano in modo simile ma scattano in base a sequenze prolungate di attività dallo stesso lato piuttosto che in base a un imbalance netto, il che le rende utili per individuare pressione persistente unidirezionale, il tipo associato ad accumulazione o distribuzione istituzionale, piuttosto che a una singola stampa sbilanciata.
La soglia stessa può essere fissa, completamente adattiva o a finestra. Le soglie completamente adattive, ricalcolate continuamente tramite una media mobile esponenzialmente ponderata, possono entrare in una spirale: un burst di imbalance spinge la soglia attesa verso l'alto, il che sopprime la formazione di nuove barre, che poi sovracorregge verso il basso una volta terminato il burst. Le linee guida dei professionisti nella documentazione sulle alternative bars di ML4T Engineer raccomandano sampler a soglia fissa per la stabilità in produzione, con la stima a finestra come via di mezzo che limita l'adattamento senza una deriva esponenziale completa. Quando si usa comunque un approccio EWMA adattivo, un lungo warmup di 100 o più barre e un alpha molto piccolo, dell'ordine di 0,001, impedisce alla soglia di reagire troppo violentemente al rumore di breve termine.
Poiché l'intera costruzione dell'imbalance dipende dalla corretta classificazione buy/sell, lo stesso divario tra Lee-Ready e tick-test discusso per le tick bars conta ancora di più qui: un classificatore debole non aggiunge soltanto rumore, può invertire del tutto il segno del segnale di imbalance.
Pro Tip: Registra l'accuratezza del tuo classificatore su un campione etichettato prima di fidarti di qualsiasi output di imbalance o run bar, poiché un divario di accuratezza di 15 punti tra metodi di classificazione cambia le barre stesse, non solo la loro interpretazione.
Calibrare le Soglie e Validare i Risultati
Scegliere una soglia è un calcolo a ritroso: decidi un numero target di barre al giorno, tipicamente poche centinaia per la maggior parte dei sistemi intraday, poi dividi il tuo numero stimato giornaliero di tick, il volume o il turnover in dollari per quel target per ottenere una soglia di partenza. Ristima periodicamente poiché i livelli di attività cambiano con la volatilità e le corporate action. Per lookback più lunghi, pianificare intorno a circa 20.000 barre per dieci settimane di storico intraday fornisce un'ancora utile per capire quanta quantità di dati tick grezzi servirà per raggiungere un conteggio di barre stabile.
Una volta costruite le barre, testale invece di presumere che siano migliori di una baseline basata sul tempo:
- Esegui un test Jarque-Bera sui rendimenti delle barre per verificare quanto la distribuzione si avvicini alla normale.
- Controlla l'autocorrelazione al lag 1; le barre guidate dall'informazione dovrebbero mostrare meno dipendenza seriale rispetto alle time bars campionate a una frequenza comparabile.
- Verifica la stabilità del conteggio delle barre attraverso diversi regimi di volatilità, non solo un singolo mese calmo.
- Confronta sempre i sampler a parità di numero di barre, non a parità di tempo di orologio, poiché i vantaggi grezzi possono svanire una volta allineate le frequenze.
Uno studio ha scoperto che le Renko basate su tick e le tick-volatility bars hanno offerto grandi riduzioni della dipendenza seriale e della deviazione dal random-walk una volta confrontate a parità di frequenza con le barre al minuto, sebbene i guadagni di normalità variassero in base al regime. Questo singolo risultato sottolinea perché il test a frequenza corrispondente, e non le affermazioni di performance grezza, dovrebbe guidare la scelta del sampler.
Prima di tutto questo, conferma che i dati tick o al minuto sottostanti siano puliti; un test a tre condizioni per gli spike individua le stampe errate che altrimenti distorcerebbero ogni barra costruita a valle.
Perché Contano Dati Intraday Puliti e Verificati
Ogni metodo di costruzione delle barre sopra descritto presuppone che lo stream di tick o di dati al minuto grezzi sia affidabile. Stampe errate, trade duplicati o gap nel feed si propagano direttamente nella calibrazione delle soglie e distorcono i diagnostici Jarque-Bera e di autocorrelazione usati per validare un sampler.
Offriamo dati intraday puliti a barre al minuto su forex, metalli, obbligazioni e indici azionari a partire dal 2014, forniti in un formato pronto per l'importazione diretta in MT4 e MT5.
- Formati documentati e mantenuti con coerenza riducono il tempo di preprocessing necessario prima di costruire dollar bar o imbalance bar.
- L'accesso diretto al supporto tecnico aiuta quando emerge una domanda specifica sul dataset a metà progetto.
- Una fonte di dati verificata, barra per barra, riduce il rischio che le scarse proprietà statistiche di un sampler siano in realtà un problema di qualità dei dati mascherato.
Case Study nella Scelta del Tipo di Barra
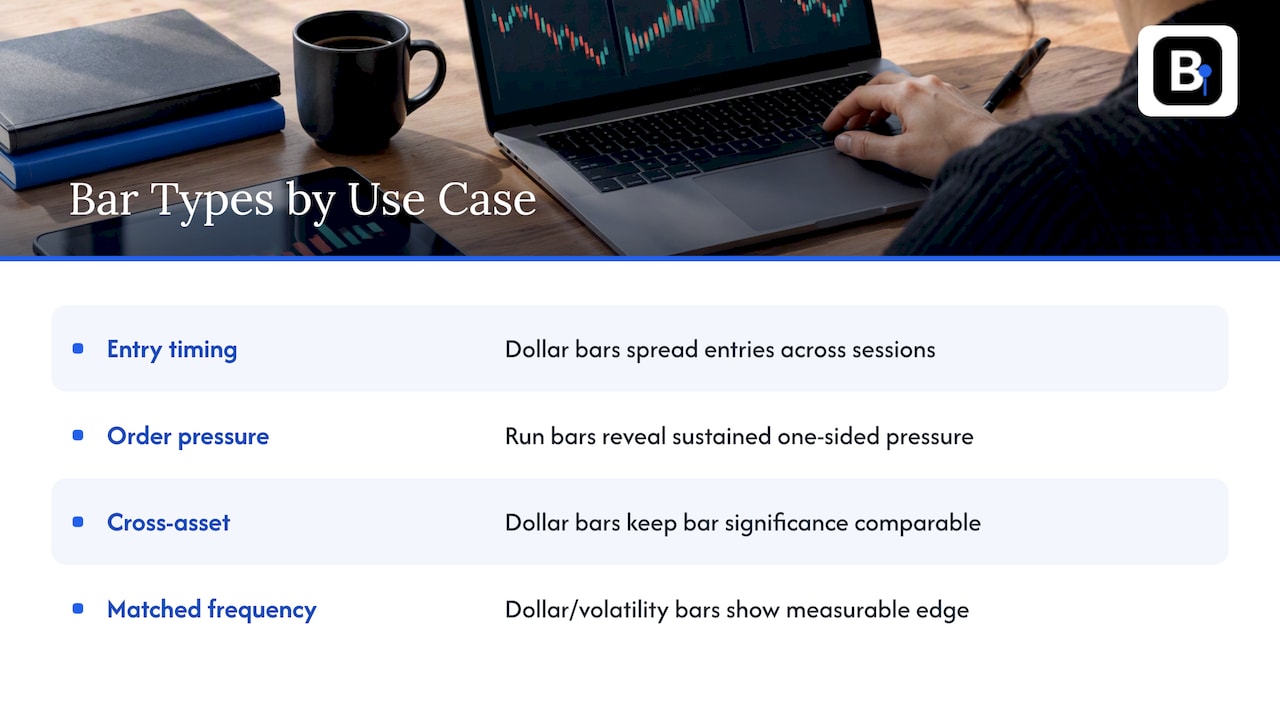
Un sistema trend-following su un future su indice liquido illustra bene il compromesso tra tick e dollar bar. Costruita su time bars, i segnali di entrata della strategia si concentrano intorno all'apertura e alla chiusura perché sono i periodi con il maggior volume in termini di tempo di orologio, il che distorce il vantaggio apparente del backtest verso il comportamento dell'apertura di sessione. Ricostruire la stessa logica di segnale su dollar bars distribuisce le entrate in modo più uniforme lungo la sessione, poiché ogni barra ora rappresenta un turnover nozionale all'incirca uguale anziché un tempo di orologio uguale, e la curva dell'equity risultante mostra drawdown più fluidi perché il campionamento stesso smette di concentrare il rischio intorno a ore specifiche.
Una strategia di market-microstructure mirata a individuare pressione di order-flow di breve termine beneficia del tipo opposto di esempio. Costruita su run bars, il segnale scatta quando un lato del tape sostiene una pressione più a lungo di quanto predirebbe la baseline storica, uno schema che le time bars semplicemente non possono far emergere perché una sequenza di tre minuti e una di trenta appaiono identiche una volta suddivise in intervalli di orologio fissi. Il confronto a frequenza controllata tra barre informative basate su tick e al minuto supporta questo schema in generale: le dollar e volatility bar basate su tick hanno mostrato vantaggi statistici misurabili rispetto alle barre al minuto una volta confrontate a parità di frequenza, sebbene l'entità del vantaggio variasse con il regime di mercato, un promemoria del fatto che nessun singolo tipo di barra vince in ogni caso.
Un backtest di portafoglio cross-asset che copre strumenti con livelli di prezzo molto diversi, ad esempio un indice azionario e un future su metalli, beneficia delle dollar bar specificamente perché mantengono il numero e la significatività delle barre comparabili tra strumenti che altrimenti richiederebbero soglie di tick o volume estremamente diverse.
Errori Comuni Nella Costruzione di Barre da Tick Grezzi
La maggior parte dei problemi nella costruzione personalizzata di barre si riconduce a una manciata di errori ricorrenti, non alla teoria sottostante.
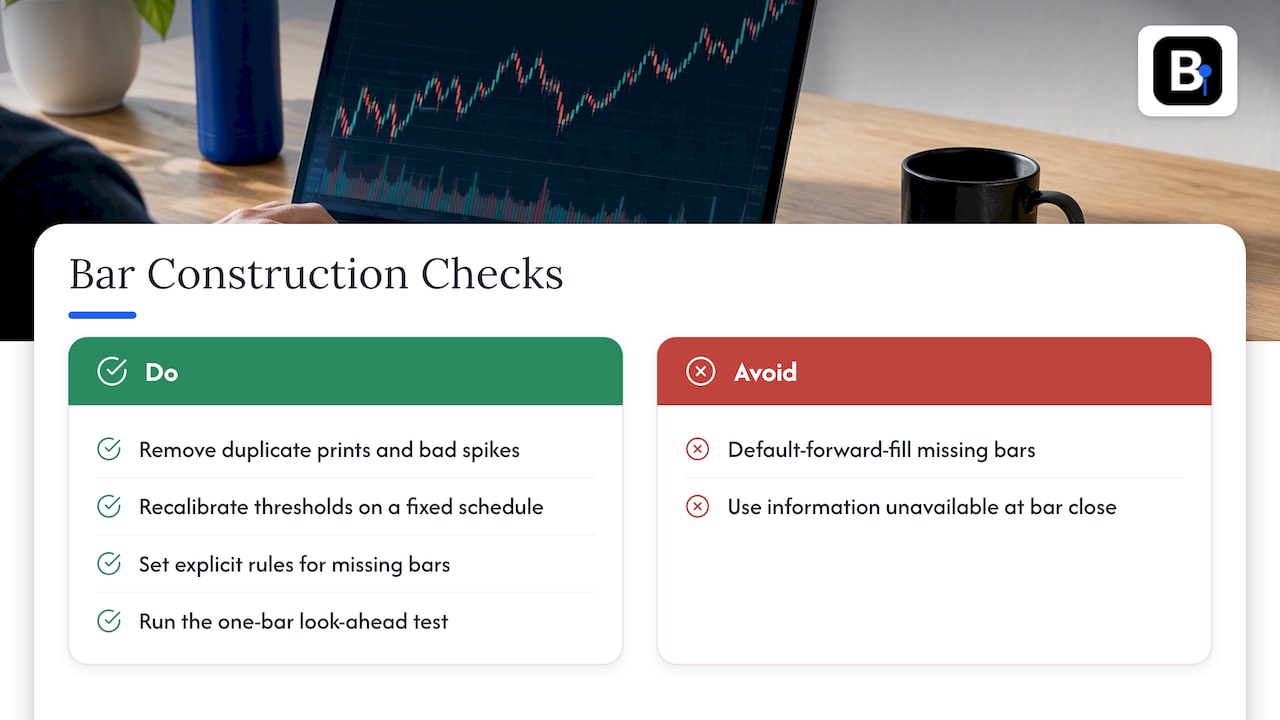
Dati sorgente non puliti sono la causa principale più comune. Stampe di trade duplicate, spike anomali da una cattiva gestione del feed e timestamp mancanti corrompono tutti i contatori cumulativi da cui dipendono volume, dollar e imbalance bar, e l'errore si amplifica perché un singolo tick errato può innescare una chiusura anticipata della barra o ritardarne una legittima.
La deriva della soglia è la seconda grande trappola. Una soglia calibrata su un mese di dati può diventare obsoleta entro un trimestre man mano che volatilità e liquidità cambiano, modificando silenziosamente il numero di barre e rendendo inaffidabili i confronti della strategia prima e dopo. Ricalibrare secondo un programma fisso, anziché una sola volta all'inizio del progetto, evita questo problema.
Gli errori di classificazione nelle imbalance e run bar meritano un'attenzione a parte: un tick-test che classifica male i trade a un tasso significativamente più basso rispetto a un approccio Lee-Ready genererà segnali di imbalance sistematicamente distorti, non solo più rumorosi.
Le barre mancanti o con gap, in particolare intorno a festività, rollover o sessioni overnight illiquide, richiedono una regola di gestione esplicita anziché un forward-fill di default, poiché un riempimento silenzioso dei gap può mascherare proprio le discontinuità a cui una strategia dovrebbe reagire. Vale la pena eseguire un audit strutturato per le barre mancanti prima di fidarsi di qualsiasi backtest costruito su campionamento personalizzato. Infine, il look-ahead bias può insinuarsi durante la costruzione stessa delle barre se un classificatore o una soglia usano informazioni che in realtà non erano disponibili al momento in cui una barra si chiude; il test a una barra per individuare il look-ahead bias è una verifica utile da eseguire prima di affidarsi a un nuovo sampler in produzione.
Stabilità in Produzione Contro Flessibilità di Ricerca
La nostra opinione: le soglie fisse appartengono alla produzione perché la riproducibilità conta più dei guadagni statistici marginali quando è in gioco capitale reale. I metodi adattivi e a finestra trovano il loro posto nella ricerca, dove l'obiettivo è scoprire cosa premiano i dati, non mantenere un sistema live noiosamente prevedibile.
La disciplina che collega entrambe le modalità è la stessa: validare con test a frequenza corrispondente e cross-validation robusta prima di fidarsi del vantaggio apparente di un sampler rispetto a un altro.
— Start
BacktestMarket: Dati Pronti all'Importazione per i Sampler Sopra Descritti
Costruire qualsiasi di questi tipi di barre parte da dati grezzi affidabili, ed è questa la parte che risolviamo noi. I nostri set di Historical Data, incluso S&P 500 Back Adjusted 1mo, arrivano puliti e pronti per l'importazione in MT4/MT5, così la calibrazione delle soglie parte dal primo giorno invece che dopo settimane di pulizia dei dati.
Un Piano Annuale a 119€ all'anno copre l'accesso continuativo, e i nostri ingegneri rispondono direttamente a domande specifiche sui dataset. Sfoglia il catalogo di Historical Data per trovare lo strumento di cui hai bisogno.
FAQ
Quali sono i principali tipi di aggregazione delle barre?
Le famiglie principali sono time, tick, volume, dollar, imbalance e run bars. Le time bars campionano per intervallo di orologio, le tick e volume bars campionano per numero di trade o dimensione, le dollar bars campionano per valore nozionale, e le imbalance o run bars campionano per asimmetria dell'order-flow.
Cos'è un metodo di aggregazione nei dati di trading?
Un metodo di aggregazione è la regola che raggruppa trade o quote grezze in barre discrete per l'analisi, tipicamente in base al tempo trascorso, al numero di trade, alla dimensione scambiata, al valore nozionale o all'imbalance segnato dell'order-flow. La scelta determina quanto uniformemente l'informazione sia distribuita tra le barre risultanti.
Quali sono i migliori strumenti per costruire aggregazioni di barre?
Sampler orientati ai professionisti come TickBarSampler, VolumeBarSampler e DollarBarSampler mostrati negli esempi di campionamento itch bar e le API a livello di funzione nella documentazione bars and labeling di Horizon SDK coprono la costruzione di tick, volume, dollar, imbalance e run bar con scelte di parametri documentate. Dati sorgente puliti da un provider come i nostri set di Historical Data riducono il preprocessing prima che qualsiasi di questi strumenti venga eseguito.
In che modo i metodi di aggregazione delle barre influenzano l'accuratezza del backtesting?
Le barre che campionano per attività anziché per tempo di orologio, come le dollar o volume bars, tendono a produrre rendimenti con meno dipendenza seriale e proprietà statistiche più stabili, il che può rendere le metriche di performance di un backtest più rappresentative delle reali condizioni di trading. Il vantaggio dipende dal regime, quindi i confronti a frequenza corrispondente contro una baseline a time bar sono il modo affidabile per confermarlo per una strategia specifica.
Come scelgo un tipo di barra per uno stile di trading specifico?
Fai corrispondere il tipo di barra a ciò che guida il tuo segnale: dollar bars per coerenza cross-instrument o su storico lungo, tick o volume bars quando il numero di trade o la dimensione sono l'input principale, e imbalance o run bars quando la pressione dell'order-flow stessa è il segnale. Valida la scelta con un test Jarque-Bera, l'autocorrelazione al lag 1 e un confronto a frequenza corrispondente prima di adottarla in produzione.
Fonti
- A Frequency-Controlled Comparison of Tick- and Minute-Based Information Bars for Cryptocurrency Markets
- ML4T Engineer - Alternative Bars and guidance
- ML4T Engineer - itch bar sampling (Stefan Jansen examples)
- Bars & Labeling - Horizon SDK
Consigliati
- Proteggi il Tuo Backtest: Audit in 5 Passi per Gestire le Barre Mancanti
- Tre Modi per Eseguire un Backtest di Portafoglio MT5 con Barre al Minuto Pulite
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.