Dati di backtesting di alta qualità significano completezza a ogni timestamp decisionale, il tipo di prezzo e la risoluzione corretti per la tua strategia, e uno snapshot conservato che puoi riprodurre mesi dopo. Prima di fidarti di qualsiasi risultato, esegui un piccolo audit riproducibile: costruisci una griglia di timestamp attesi, classifica i gap anno per anno, calcola il checksum del tuo archivio ed esegui uno smoke test deterministico. Le fonti pronte per l'audit, inclusi i dataset a barre di un minuto di BacktestMarket, rendono questo passaggio più veloce ma mai opzionale.
TL;DR:
- I dati di backtest di alta qualità devono includere timestamp completi, tipi di prezzo accurati e uno snapshot conservato per la riproducibilità, il che richiede procedure di audit accurate.
- Difetti comuni nei dati come gap, barre sintetiche, disallineamenti di fuso orario e discrepanze sulle corporate action possono distorcere significativamente i risultati se non identificati tramite controlli mirati.
- Filtrare i requisiti della strategia per risoluzione e campi dei dati ti permette di evitare costi di storage inutili, dato che i dati a livello tick sono necessari solo per strategie sensibili alla microstruttura.
- Condurre un audit strutturato, che includa verifica del checksum, classificazione dei gap e smoke test, è essenziale prima della calibrazione o dell'ottimizzazione del modello.
- La scelta di un fornitore di dati dovrebbe includere una documentazione esplicita su copertura, aggiustamenti e capacità di supporto, con audit continui necessari per mantenere l'integrità dei dati nel tempo.
Indice
- Perché la qualità dei dati conta per l'accuratezza del backtest
- Difetti comuni nei dati e come individuarli rapidamente
- Quale risoluzione e quali campi servono davvero alla tua strategia
- Il workflow di audit passo-passo da eseguire oggi
- Modellare costi, slippage e liquidità senza illudersi
- Riproducibilità, vintage e gestione delle revisioni dei fornitori
- Come valutare un fornitore di dati prima di acquistare
- Perché la disciplina dell'audit conta più di qualsiasi singola fonte di dati
- BacktestMarket: dati pronti all'importazione costruiti per il workflow di audit
- FAQ
- Fonti
Perché la qualità dei dati conta per l'accuratezza del backtest
I dati scadenti non aggiungono solo rumore, cambiano le conclusioni. Un blocco mancante di barre durante una sessione volatile può cancellare il drawdown che avrebbe fatto scattare uno stop, facendo sembrare una strategia più sicura di quanto non sia. Un feed che sostituisce silenziosamente il last price con il mid price gonfia i fill sui sistemi sensibili allo spread. I costi di transazione omessi fanno qualcosa di simile: trasformano un edge marginale in un falso vincitore, perché ogni punto base di spread o slippage che dimentichi di modellare diventa un punto base di profitto fantasma.
Il reproducible audit di MQL5 lo ha dimostrato direttamente: eseguire la stessa strategia deterministica su tre feed diversi ha prodotto risultati sostanzialmente differenti, anche se tutti e tre dichiaravano di coprire lo stesso strumento e lo stesso periodo. La divergenza non era casuale. Era riconducibile a cause specifiche che gli autori dell'audit raccomandano di scomporre in tre categorie:
- Effetto costo: differenze nello spread, nella commissione o nelle assunzioni di slippage tra feed o modelli diversi.
- Effetto prezzo: differenze nella serie di prezzi sottostante stessa, come bid rispetto a mid rispetto a last.
- Effetto trade: differenze su quali trade effettivamente scattano, causate da gap, spostamenti di timestamp o barre sintetiche.
Questa scomposizione è importante perché una singola differenza aggregata nel profit factor non ti dice nulla su dove intervenire nella tua pipeline. Una strategia sensibile all'effetto costo ha bisogno di un modello di esecuzione migliore. Una sensibile all'effetto prezzo ha bisogno di una fonte di dati completamente diversa. Una sensibile all'effetto trade di solito nasconde un problema di gap o di timestamp nel feed.
Anche la validità storica si deteriora. Nuove analisi accademiche di segnali predittivi di lungo periodo hanno scoperto che molti effetti pubblicati si indeboliscono quando estesi fuori campione, un pattern coerente con il data snooping piuttosto che con una struttura genuina. La difesa pratica è la stessa usata dai ricercatori seri per qualsiasi dataset: mantenere una finestra out-of-sample intatta, eseguire test walk-forward invece di una singola ottimizzazione in-sample, e annotare ogni configurazione provata, non solo quella che ha funzionato.
La metrica da osservare non è il rendimento in prima pagina. È la robustezza attraverso i regimi: la strategia mantiene il suo edge in un anno a bassa volatilità e in un anno di crisi, su un feed con gap e su uno pulito, con costi realistici e senza? Un risultato che sopravvive solo sotto un insieme ristretto di assunzioni non è un edge, è un artefatto dei dati che hai usato per caso.
Backtest con campioni ampi e ben costruiti e finestre di lookback documentate producono conclusioni più affidabili rispetto a quelli piccoli e non documentati. Ciò è coerente con il commento regolamentare sui framework di back-testing, che sottolinea periodi di lookback chiari e passaggi di remediation quando i risultati escono dalle aspettative.
Difetti comuni nei dati e come individuarli rapidamente
La maggior parte dei fallimenti nei backtest è riconducibile a un piccolo insieme di difetti ricorrenti. Conoscere la firma di ciascuno ti permette di individuarlo in pochi minuti invece che scoprirlo dopo aver già ottimizzato su dati scadenti.
I gap sono il difetto più comune e il più frainteso. Non ogni barra mancante è un difetto. Weekend, festività di borsa e finestre notturne a bassa liquidità producono gap legittimi che un calendario di sessione corretto dovrebbe spiegare. Il report dei gap per anno e per sessione è l'unico modo per individuare questo problema. Il workflow di audit di MQL5 raccomanda di classificare ogni slot di timestamp mancante rispetto a una griglia attesa, poi di riportare i difetti per anno anziché come un unico numero aggregato.
Le barre sintetiche sono il problema successivo più comune. Alcuni feed riempiono i periodi intraday mancanti con barre OHLC piatte (open, high, low e close tutti identici) invece di lasciarli assenti. Altri distanziano le barre intraday a intervalli giornalieri quando la richiesta sottostante fallisce silenziosamente. Nessuna di queste modalità di guasto si annuncia da sola. Devi verificarla direttamente.
- Cerca sequenze di barre dove open è uguale a high è uguale a low è uguale a close, cosa che non accade quasi mai nel trading intraday reale.
- Controlla la spaziatura dei timestamp all'interno di ogni giorno: dati al minuto con gap di 1.440 minuti (un giorno intero) invece di 1 minuto indicano un export rotto, non un mercato tranquillo.
- Confronta i campi volume o tick_volume alla ricerca di sequenze di zero o null che coincidono in modo sospetto con le barre OHLC piatte sopra descritte.
Pro Tip: Valida tramite la spaziatura dei timestamp e il comportamento del volume, non osservando a occhio i grafici dei prezzi; un grafico può sembrare liscio anche quando le barre sottostanti sono sintetiche.
Il disallineamento di fuso orario e sessione si manifesta come trade che scattano un'ora prima o dopo rispetto all'effettiva apertura di mercato, di solito perché i timestamp di un feed sono in server time, UTC o exchange time senza specificare quale. Verifica incrociando qualche apertura di sessione nota (Londra, New York, Tokyo) con i timestamp dei tuoi dati prima di fidarti di qualsiasi cosa costruita su logica di sessione intraday.
Le discrepanze sulle corporate action sono una categoria di guasto completamente separata. Una serie di prezzi grezza non aggiustata per split o dividendi mostrerà un rendimento mai realmente avvenuto, e una serie aggiustata con un metodo non documentato potrebbe conteggiare due volte o perdere un aggiustamento. Il riferimento sui calendari di QuantLib tratta le corporate action e i calendari di borsa come input espliciti e datati, piuttosto che qualcosa da dedurre dal comportamento dei prezzi, il che è il modello mentale corretto: sapere esattamente quale metodo di aggiustamento ha usato il tuo fornitore e se sono disponibili sia la serie grezza che quella aggiustata.
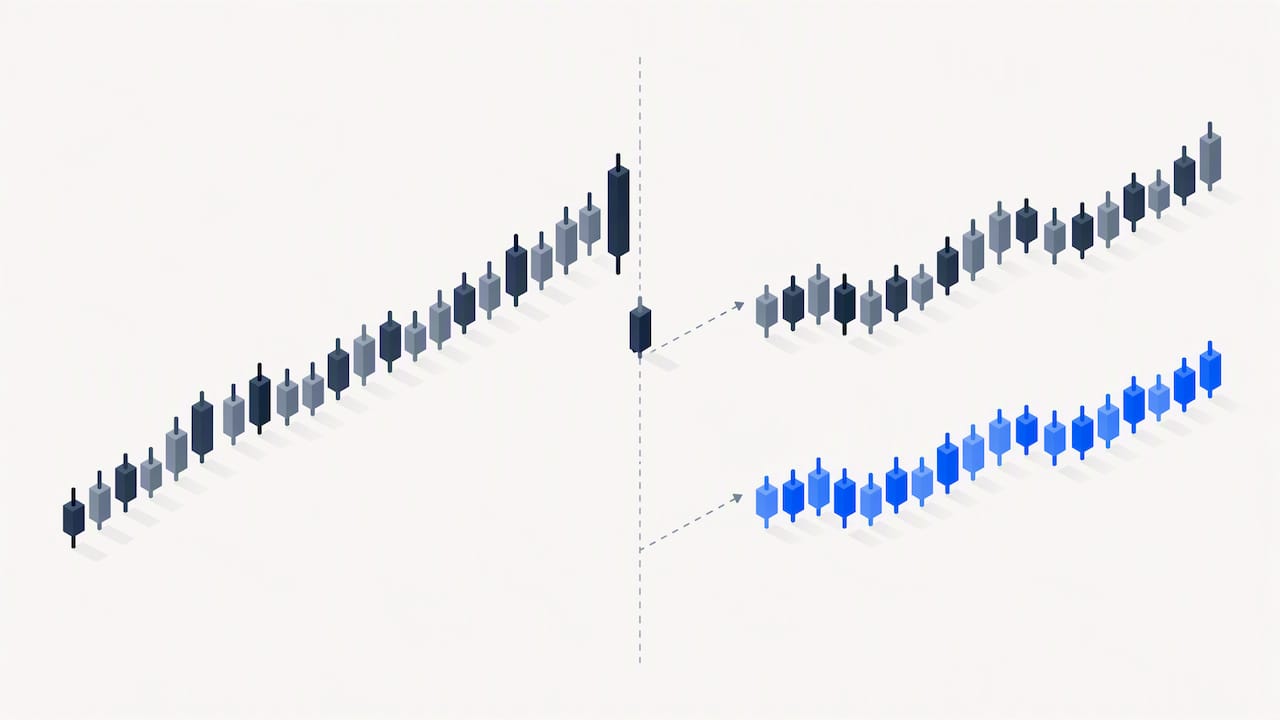
I problemi di vintage sono i più sottili. Lo stesso strumento, scaricato oggi rispetto a due anni fa, può avere valori diversi perché un fornitore ha rivisto la propria metodologia di costruzione. Uno studio su Review of Finance sui dati dei fattori Fama-French ha scoperto che i rendimenti dei fattori differiscono sostanzialmente a seconda di quando i dati sono stati scaricati, a causa di modifiche metodologiche retroattive piuttosto che di nuove informazioni. Se non riesci a dire quale vintage di un dataset ha usato il tuo backtest, non puoi riprodurlo.
Quale risoluzione e quali campi servono davvero alla tua strategia
Non tutte le strategie necessitano di dati tick, e acquistare più risoluzione del necessario aggiunge solo costi di storage ed elaborazione senza migliorare i risultati. Il punto di partenza corretto è far corrispondere la classe della tua strategia al feed minimo necessario.
- Strategie giornaliere o statistiche (rotazione di fattori, trend following macro, ribilanciamento mensile) generalmente funzionano bene con barre OHLCV giornaliere, a condizione che siano disponibili sia la serie di prezzi grezza che quella aggiustata e che le corporate action siano documentate.
- Strategie intraday basate su barre (sistemi breakout, mean reversion basata su sessione, la maggior parte dei setup algoritmici retail su MT4 o MT5) tipicamente necessitano come minimo di barre al minuto, con volume o tick_volume inclusi per filtrare i periodi a bassa liquidità.
- Strategie sensibili alla microstruttura (scalping, market making, qualsiasi cosa che modelli la probabilità di fill o la posizione in coda) richiedono dati a livello tick o bid/ask, perché le barre al minuto fanno una media che elimina le dinamiche di spread da cui queste strategie dipendono.
L'elenco dei campi conta quanto la risoluzione. Bid e ask, non solo una singola colonna "prezzo", sono essenziali per qualsiasi cosa che modelli direttamente il costo dello spread. Il last trade price conta per strategie costruite attorno ai trade effettivamente eseguiti piuttosto che ai prezzi quotati. I timestamp a livello tick, fino al millisecondo dove disponibili, sono necessari per i modelli sensibili alla posizione in coda o alla latenza. Volume o tick_volume sono utili anche per strategie più lente, dato che un filtro di liquidità può evitare che un backtest faccia trading in condizioni che nella realtà non avrebbero mai generato un fill.
Una regola empirica ragionevole: se l'edge della tua strategia si misura in più pip o in punti percentuali, le barre al minuto con un modello di spread documentato di solito bastano. Se l'edge si misura in frazioni di pip, servono dati tick o bid/ask, perché è esattamente a quella scala che la media delle barre al minuto distrugge il segnale che stai cercando di misurare. La guida di BacktestMarket sui dati a barre al minuto copre questo confine in maggiore dettaglio per i trader che devono scegliere tra i due.
Il workflow di audit passo-passo da eseguire oggi
L'audit qui sotto richiede qualche ora la prima volta e pochi minuti su ogni dataset successivo, una volta scriptato. Segue la sequenza validata nel reproducible audit di MQL5, che ha dimostrato come saltare anche uno solo di questi passaggi permetta a un feed difettoso di passare inosservato finché il trading live non lo rivela.
- Conserva l'archivio grezzo prima di toccarlo. Copia l'export originale in una posizione di sola lettura nel momento in cui lo ricevi. Ogni passaggio successivo dovrebbe operare su una copia, mai sull'originale.
- Calcola e salva un checksum. Un semplice hash del file grezzo ti permette di dimostrare, mesi dopo, che i dati che stai analizzando sono esattamente il file da cui sei partito, non una versione re-esportata o modificata silenziosamente.
- Costruisci la griglia di timestamp attesi. Per il calendario di trading dello strumento e gli orari di sessione, genera ogni timestamp che dovrebbe esistere. Questa griglia è il riferimento rispetto al quale viene misurato ogni gap.
- Classifica ogni slot mancante, per anno e per sessione. Segna ogni gap come benigno (festività, weekend, finestra illiquida nota) o inspiegato. Riporta i tassi di difetto per anno, non come una singola percentuale globale, poiché è l'unica vista che rivela un trimestre problematico nascosto all'interno di un decennio altrimenti pulito.
- Confronta un campione con un feed indipendente. Preleva qualche settimana di dati sovrapposti da una seconda fonte e confronta barra per barra. Una divergenza sostanziale qui è un segnale per scomporre il problema in effetto costo, prezzo e trade, piuttosto che assumere che un feed sia semplicemente "sbagliato".
- Esegui una strategia di smoke-test deterministica. Un insieme di regole fisso e semplice (qualcosa come un incrocio di medie mobili senza ottimizzazione) eseguito sul nuovo dataset e su uno noto come buono rivelerà rapidamente differenze comportamentali. Se lo smoke test fa trading in modo diverso solo per la gestione dei timestamp o dei gap, il feed sottostante ha un problema che vale la pena risolvere prima di costruirci sopra qualcosa di reale.
- Congela lo snapshot esatto e registra la sua versione. Una volta che il dataset supera il controllo, bloccalo: conserva il file, il suo checksum, la data di download e il vintage dichiarato dal fornitore insieme, come un unico record di riproducibilità.
Pro Tip: Tratta il modo in cui hai richiesto i dati come parte dell'audit, non come un dettaglio secondario. Il team di MQL5 ha scoperto che richieste di export basate su range rispetto a richieste paginate verso lo stesso broker possono restituire dataset diversi, quindi anche il metodo di richiesta va documentato insieme ai dati.
Questa sequenza è deliberatamente noiosa. Ogni passaggio è economico e meccanico, ed è proprio questo il punto: un audit riproducibile non dovrebbe dipendere da valutazioni soggettive che variano tra ricercatori o tra esecuzioni. Il workflow di qualità dei dati MT5 di BacktestMarket illustra nel dettaglio, specifico per la piattaforma, i passaggi di conservazione dell'archivio e di checksum, e la guida sulla qualità di modellazione al 99% per MT4 copre il passaggio di smoke-test per i trader che lavorano specificamente su quella piattaforma.
Modellare costi, slippage e liquidità senza illudersi
Un backtest che ignora i costi di transazione non è una versione più debole di un buon backtest, è una domanda diversa, e di solito sbagliata. Spread, commissione, slippage e market impact si comportano ciascuno in modo diverso e meritano modelli separati piuttosto che un'unica "assunzione di costo" mescolata.
- Lo spread dovrebbe provenire dai dati stessi dove bid/ask è disponibile, catturato al timestamp rilevante piuttosto che assunto costante durante la giornata.
- La commissione è tipicamente fissa o scaglionata per volume ed è la componente più facile da modellare correttamente, poiché di solito proviene direttamente dal listino pubblicato dal broker.
- Lo slippage richiede una curva sintetica costruita dal comportamento osservato dei fill o dai dati tick dove disponibili, poiché cresce in modo non lineare con la dimensione dell'ordine e la volatilità, anziché rimanere costante.
- Il market impact conta soprattutto per ordini più grandi rispetto al volume tipico ed è spesso la componente che i ricercatori saltano completamente, favorendo silenziosamente strategie che farebbero fatica a dimensioni reali.
I rendimenti misurati solo rispetto al mid price sovrastimano ciò che una strategia avrebbe effettivamente potuto catturare, in particolare per i sistemi ad alto turnover che attraversano frequentemente lo spread. La soluzione non è un'unica assunzione di costo prudente, è un test di sensibilità: esegui la stessa strategia su un intervallo di assunzioni di spread e slippage, e sia in periodi calmi che volatili, per vedere se l'edge sopravvive a un attrito realistico o sopravvive solo nell'ipotesi più generosa. Strategie la cui redditività crolla tra un'assunzione di slippage di 1 pip e una di 2 pip ti stanno dicendo qualcosa di importante su quanto sia fragile il risultato.
Qualunque modello di costo tu scelga, registralo insieme al vintage dei dati utilizzato. Un risultato di backtest senza le sue assunzioni di costo allegate non è riproducibile, anche se i dati di prezzo sottostanti sono perfettamente puliti.
Riproducibilità, vintage e gestione delle revisioni dei fornitori
Un dataset più accurato oggi potrebbe comunque essere il dataset sbagliato per un backtest pensato per rappresentare un punto decisionale storico. La distinzione è tra dati corretti e dati storicamente conoscibili: un valore che un fornitore ha rivisto l'anno scorso, per quanto accurato, non era disponibile a una strategia che prendeva decisioni in tempo reale due anni fa. Usare comunque la versione corretta fa trapelare silenziosamente informazioni dal futuro in una simulazione che dovrebbe rappresentare il passato.
Lo studio su Review of Finance sulle revisioni dei fattori Fama-French rende concreta la portata di questo problema: i rendimenti dei fattori per lo stesso periodo storico differiscono a seconda di quando i dati sono stati scaricati, a causa di modifiche metodologiche apportate dai fornitori in un secondo momento. Tratta le revisioni dei fornitori stesse come un evento tracciato, allo stesso modo in cui tracceresti una modifica al codice nella logica della tua strategia.
La gestione pratica degli snapshot non richiede un'infrastruttura elaborata, solo disciplina:
- Conserva il checksum di ogni export grezzo insieme al file stesso, così puoi dimostrare in seguito esattamente quali byte hai usato.
- Congela un export pulito dopo ogni audit superato, separato da qualsiasi copia di lavoro che continui a modificare.
- Mantieni sotto controllo di versione lo script di importazione che ha caricato i dati nella tua piattaforma, poiché un cambiamento nel processo di importazione può alterare i risultati tanto quanto un cambiamento nei dati.
- Marca ogni report di backtest con il vintage del dataset, la data di download e il checksum, non solo con lo strumento e l'intervallo di date.
Quando pubblichi o condividi un backtest, il vintage del dataset va nella sezione metodologica accanto ai parametri della strategia, non sepolto in una nota a piè di pagina. Un risultato che non può essere ricondotto a uno snapshot specifico e checksummato è un risultato che nessun altro può verificare, incluso tu stesso, tra sei mesi.
Come valutare un fornitore di dati prima di acquistare
Scegliere un fornitore di dati storici è una breve checklist, non un atto di fede. Confronta la documentazione del fornitore con ciò di cui il tuo workflow di audit ha effettivamente bisogno, prima di impegnarti in un dataset che dovrai poi difendere.
- Finestra di copertura e risoluzione: il fornitore dichiara esattamente quali anni e dimensioni di barra sono inclusi, oppure lo scopri solo dopo l'acquisto?
- Documentazione delle corporate action: il metodo di aggiustamento è indicato esplicitamente, con sia la serie grezza che quella aggiustata disponibili?
- Checksum e snapshot pronti all'importazione: puoi verificare che il file ricevuto corrisponda a quello pubblicato dal fornitore, e si importa direttamente in MT4 o MT5 senza riformattazione manuale?
- Report dei gap per anno: il fornitore pubblica tassi di difetto per anno e sessione, o solo una singola percentuale globale di completezza?
- Supporto a livello ingegneristico: quando compare un gap o un'anomalia, puoi contattare qualcuno che comprende effettivamente il processo di raccolta dei dati?
Ciascuno di questi punti, se mancante, dovrebbe spingerti verso un fornitore diverso o, come minimo, verso un audit indipendente più approfondito prima di fidarti dei dati.
Pro Tip: Confronta la finestra di copertura documentata dal fornitore con i regimi di stress-test della tua strategia prima di acquistare. Un dataset che copre gli ultimi cinque anni calmi non ti dice nulla su come si comporta la tua strategia in una crisi, per quanto pulito sia.
Il catalogo di dati storici di BacktestMarket e la sua guida alla gestione degli outlier per i dati M1 sono costruiti esattamente attorno a questa checklist: copertura documentata, export checksummati e bundle pronti all'importazione piuttosto che un unico numero di completezza.
Perché la disciplina dell'audit conta più di qualsiasi singola fonte di dati
La qualità dei dati di backtesting viene trattata come un problema risolto dalla maggior parte dei trader retail, qualcosa che si compra una volta e a cui non si pensa più. Non lo è. Il dataset di cui ti fidi oggi verrà rivisto, il metodo di aggiustamento del tuo fornitore cambierà, e il gap che hai liquidato come benigno potrebbe trovarsi esattamente nella settimana in cui il drawdown della tua strategia sarebbe scattato. L'abitudine che ti protegge davvero non è trovare un fornitore perfetto, è eseguire lo stesso piccolo audit su ogni dataset, ogni volta, indipendentemente da quanto sia affidabile la fonte.
La parte scomoda di questa disciplina è che raramente cambia la tua conclusione sul fatto che una strategia funzioni. Il più delle volte conferma ciò che già sospettavi. Il suo valore emerge nel raro caso in cui non confermi la tua assunzione, perché è esattamente in quel caso che saltare l'audit ti sarebbe costato soldi veri. Il blog e le guide all'importazione di BacktestMarket esistono per rendere questa abitudine più economica da mantenere, non per sostituirla.
Esegui la checklist di audit prima di ottimizzare qualsiasi cosa. Una strategia calibrata su dati non verificati è una strategia calibrata sul rumore, per quanto bella possa sembrare la curva di equity.
— Start
BacktestMarket: dati pronti all'importazione costruiti per il workflow di audit
Ogni passaggio dell'audit sopra descritto richiede meno tempo quando il dataset arriva già pulito. BacktestMarket vende dataset storici completi a barre di un minuto su forex, metalli, indici azionari, obbligazioni e materie prime, costruiti per l'importazione diretta in MT4 e MT5 senza riformattazione.
L'azienda dichiara che i suoi dati vengono sottoposti a verifica barra per barra con aggiustamenti documentati, lo stesso standard che questo articolo sostiene ogni quant dovrebbe pretendere indipendentemente dal fornitore. Invece di passare un weekend a scrivere da zero script per griglie e checksum, puoi partire da un dataset costruito per superare quell'audit al primo tentativo.
- Sfoglia il catalogo completo di Dati Storici per copertura per classe di attivo e risoluzione.
- Controlla i dati azionari del settore sanitario se la tua strategia necessita di storico azionario specifico per settore.
- Confronta il Piano Annuale, listato a 119 EUR all'anno, con un acquisto di dataset una tantum a seconda di quanto spesso ti servono vintage aggiornati.
- Consulta Expert Advisor e Indicatori se il tuo workflow richiede anche strumenti di strategia automatizzata oltre ai dati grezzi.
Il supporto arriva direttamente dagli ingegneri che raccolgono i dati, il che conta più di tutto nel momento in cui il tuo stesso audit segnala qualcosa che non riesci a spiegare. Controlla il catalogo, esegui il tuo checksum e passa al testing invece che alla pulizia.
FAQ
Cosa rende i dati storici "di alta qualità" per il backtesting?
Dati di alta qualità significano completezza a ogni timestamp decisionale atteso, il tipo di prezzo e la risoluzione corretti per la tua strategia, e una gestione documentata delle corporate action. Significa anche poter riprodurre esattamente lo stesso dataset in seguito, il che richiede un checksum e un vintage registrato, come descritto nel reproducible audit di MQL5.
Perché una piccola percentuale di dati mancanti conta comunque?
Una bassa percentuale globale di dati mancanti può nascondere un feed quasi completamente assente durante un mese critico o un picco di volatilità. La classificazione dei gap per anno e per sessione, piuttosto che un unico numero aggregato, è l'unico modo per individuare questo tipo di difetto concentrato.
Mi servono dati tick o bastano le barre al minuto?
Le barre al minuto di solito sono sufficienti per strategie intraday basate su barre dove l'edge si misura in più pip o più. Le strategie sensibili alle dinamiche di spread, come scalping o market making, necessitano di dati a livello tick o bid/ask perché la media delle barre al minuto cancella esattamente il segnale da cui dipendono.
Come dovrei gestire dati storici rivisti o "corretti" da un fornitore?
Conserva il vintage originale che hai usato per qualsiasi backtest pensato per rappresentare un punto decisionale storico, poiché una correzione successiva non era conoscibile in quel momento. Lo studio su Review of Finance sulle revisioni dei dati dei fattori dimostra che i soli cambiamenti metodologici possono spostare sostanzialmente i rendimenti storici.
BacktestMarket fornisce checksum o file pronti all'importazione?
BacktestMarket dichiara che i suoi dataset sono costruiti per l'importazione diretta in MT4 e MT5 e sono sottoposti a verifica barra per barra con aggiustamenti documentati. I dettagli completi sulla copertura per classe di attivo sono elencati nella pagina Dati Storici.
Fonti
Le affermazioni e le cifre sopra riportate si basano su una metodologia di audit riproducibile per i dati MetaTrader, ricerca peer-reviewed sul decadimento out-of-sample e sui vintage dei dati dei fattori, e documentazione di librerie quant sulla gestione delle corporate action e dei calendari. I lettori che vogliono replicare il workflow di audit o esaminare la ricerca sottostante possono partire dalle fonti elencate di seguito.
- Trust Your Backtest Data First: Building a Reproducible Historical Data Audit in Python for MetaTrader 5 - MQL5 Articles
- Empirical Performance of Equity Premium (re-examination study)
- QuantLib calendar reference
Consigliati
- 5 Audit che i Quant Devono Eseguire sui Dati M1 con Outlier Gestiti Prima di MT4/MT5
- Dati di Backtesting MT5 Prima l'Audit: Gap, Timestamp, Pronti all'Importazione
- Risolvere i Dati Mancanti in MT4: Guida Completa al Recupero
- Come Ottenere una Qualità di Modellazione al 99% in MT4 per i Backtest
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.