La stagionalità intraday è la tendenza di volume, volatilità e liquidità a ripetere la stessa forma agli stessi orari, giorno dopo giorno. La versione meglio documentata è una U: l'attività raggiunge il picco vicino all'apertura e alla chiusura e cala nel mezzo. Se questo rappresenti o meno un edge sfruttabile è una domanda diversa, e la maggior parte delle evidenze suggerisce che sia più piccolo di quanto sembri. Questa guida illustra cosa mostra la ricerca, da dove provengono questi pattern e come testarli senza illudersi.
TL;DR
- Volatilità, volume e numero di trade formano solitamente una curva a forma di U lungo la sessione, con l'attività più alta nei primi e negli ultimi minuti.
- I rendimenti della prima parte della giornata hanno previsto gli ultimi 30 minuti in azioni, obbligazioni, materie prime e valute in un ampio studio, ma questo effetto è legato alla struttura di mercato e può cambiare.
- I pattern non sono universali. Differiscono per asset, per scadenza del contratto e per regole di exchange, quindi testa ogni mercato separatamente.
- Molte periodicità stagionali svaniscono dopo costi di transazione realistici. Usa prima gli effetti legati all'ora del giorno per migliorare l'esecuzione, poi come segnali.
- Barre al minuto difettose creano stagionalità falsa. Dati puliti e documentati vengono prima di qualsiasi test sull'orario.
Indice
- Cos'è davvero la stagionalità intraday
- La forma a U: il pattern su cui puoi contare
- Momentum intraday di mercato: gli ultimi 30 minuti
- I pattern stagionali non sono universali
- Le regole cambiano, e così anche i pattern
- Perché i pattern stagionali spesso falliscono dopo i costi
- Come misurarla correttamente
- La nostra prospettiva
- Dati su cui puoi testare la stagionalità
- Mettere la stagionalità al lavoro
- FAQ
- Fonti
Cos'è davvero la stagionalità intraday
Il termine stagionalità di solito fa pensare a effetti di calendario come gennaio o la calma estiva. La stagionalità intraday opera su un orologio molto più breve. Suddividi ogni giornata di trading in minuti o blocchi da 5 minuti, calcola la media di una statistica per ciascun blocco su centinaia di giorni, e riportala in grafico rispetto all'ora del giorno. Se la linea non è piatta, hai un pattern stagionale intraday.
Le statistiche che solitamente si analizzano sono:
- Rendimenti assoluti o al quadrato, un proxy della volatilità.
- Volume e numero di trade, un proxy della partecipazione.
- Spread bid-ask, un proxy del costo di liquidità.
- Rendimenti con segno, dove dovrebbe risiedere l'eventuale edge di trading.
I primi tre sono ben consolidati e di ampiezza notevole. Il quarto è debole, instabile, ed è quello su cui le strategie retail fanno più spesso affidamento. Tieni a mente questa distinzione per il resto dell'articolo.
La forma a U: il pattern su cui puoi contare
Nella maggior parte dei mercati liquidi, la volatilità dei rendimenti, il volume di trading e il numero di trade disegnano una U lungo la giornata, con i valori più alti nei primi e negli ultimi minuti. Uno studio sui dati del mercato azionario turco lo ha documentato, e una ricerca sulla National Stock Exchange indiana ha utilizzato dati tick-by-tick per esaminare le stesse domande su rendimenti, volume e volatilità. La forma si manifesta in entrambe le parti del mondo, motivo per cui viene considerata una caratteristica strutturale piuttosto che una peculiarità di una singola piazza.
Perché apertura e chiusura sono così attive
La spiegazione standard è la teoria del trading concentrato di Admati e Pfleiderer. Nel loro modello dei pattern intraday, i liquidity trader e gli informed trader concentrano strategicamente la propria attività, il che produce volumi elevati e variabilità di prezzo in momenti prevedibili. L'apertura segue una chiusura prolungata, quindi l'informazione si è accumulata. La chiusura ne precede una, quindi gli operatori vogliono aggiustare le posizioni prima di non poterlo più fare.
L'analisi del volume all'apertura e alla chiusura va nella stessa direzione. Modella il desiderio di fare trading all'inizio e alla fine della giornata in funzione della volatilità dei rendimenti overnight, e lo testa su dati NYSE dal 1933 al 1988.
Cosa significa per il tuo backtest
La forma a U non è un segnale. È una condizione di sfondo che modifica il comportamento di ogni altro segnale:
- Un breakout alle 9:35 ora di New York avviene in un regime di volatilità molto diverso rispetto allo stesso breakout alle 12:30.
- Uno stop fisso di 10 pip o dello 0,2% è stretto all'apertura e largo durante la pausa pranzo.
- Un filtro di volatilità basato su una media piatta si attiverà e disattiverà seguendo uno schema che riflette solo l'orologio.
Se la tua strategia ha una regola fissa e fa trading in più momenti della giornata, suddividi i risultati per ora prima di festeggiare il totale.
Momentum intraday di mercato: gli ultimi 30 minuti
Il risultato più citato sui rendimenti con segno riguarda un effetto diverso. Uno studio su oltre 60 contratti future su azioni, obbligazioni, materie prime e valute tra il 1974 e il 2020 ha scoperto che i rendimenti del resto della giornata prevedono l'ultima mezz'ora. Gli autori lo collegano all'hedging: l'esposizione short gamma deve essere coperta tramite trading nella direzione del movimento di prezzo, il che genera momentum verso la chiusura.
Vale la pena prenderlo sul serio per due motivi. Ha un meccanismo, non solo una correlazione. E attraversa più asset class invece di essere confinato a un singolo strumento. Va però trattato anche con cautela. Un meccanismo radicato nell'hedging di opzioni ed ETF dipende dall'ampiezza di quelle posizioni, e questa è cambiata nel corso dei decenni. Un effetto che era forte in un campione può indebolirsi una volta che un numero sufficiente di operatori inizia a sfruttarlo.
I pattern stagionali non sono universali
Una pulita U su un titolo a grande capitalizzazione non si trasferisce automaticamente a ogni strumento. La ricerca sui futures del petrolio Brent, che copre dati tick dal 2010 al 2021, ha trovato picchi e minimi intraday statisticamente significativi che dipendevano dalla scadenza del contratto. I contratti a prima scadenza e quelli differiti non condividono un'unica curva. Anche i pattern di volume possono differire tra azioni liquide e illiquide, anche laddove la volatilità appare a forma di U.
In pratica questo significa:
- Profila ogni simbolo e ogni contratto separatamente.
- Verifica se il tuo strumento fa trading 24 ore su 24 (la maggior parte delle coppie forex, molti futures) o in una sessione definita. Un mercato aperto 24 ore ha diversi picchi locali legati alle aperture regionali, non una singola U.
- Registra il fuso orario e la gestione dell'ora legale dei tuoi dati. Uno sfasamento di un'ora due volte l'anno sfoca il pattern esattamente nei punti che stai osservando.
Le regole cambiano, e così anche i pattern
La stagionalità intraday è un prodotto della microstruttura di mercato. Uno studio su un mercato emergente ha esaminato cosa è successo quando un'asta a prezzo unico di metà giornata e la pausa pranzo sono state sostituite dal trading continuo, e ha monitorato l'effetto sui pattern di volatilità e volume intraday. La lezione è semplice: quando gli orari di negoziazione, le aste o le procedure di regolamento cambiano, un pattern misurato prima del cambiamento dice poco su quello dopo.
Lo stesso vale più vicino a noi. La metodologia del market activity report della SEC descrive le peculiarità dell'apertura e delle aste di chiusura, e perché le metriche di volume richiedano una gestione particolare, come il filtraggio dei trade segnalati e la considerazione delle mutevoli definizioni di round-lot. Se costruisci profili di volume al minuto da dati exchange grezzi, erediti quelle peculiarità. Se il tuo profilo mostra un picco nell'ultimo minuto, verifica se si tratta di una reale impennata di partecipazione o di una stampa d'asta.
Perché i pattern stagionali spesso falliscono dopo i costi
Trovare una periodicità è facile. Mantenerla dopo i costi è difficile. Brooks e Hinich notano che molte periodicità documentate nei rendimenti, nella volatilità, negli spread e nel volume compaiono sia nei mercati azionari sia in quelli forex, e propongono un test basato sulla coerenza del segnale per rilevarle e quantificarle con maggiore rigore rispetto ai semplici metodi lineari. Il loro punto più generale, che riecheggia in tutta la letteratura, è che un pattern visibile in un grafico non è un pattern su cui puoi contare economicamente.
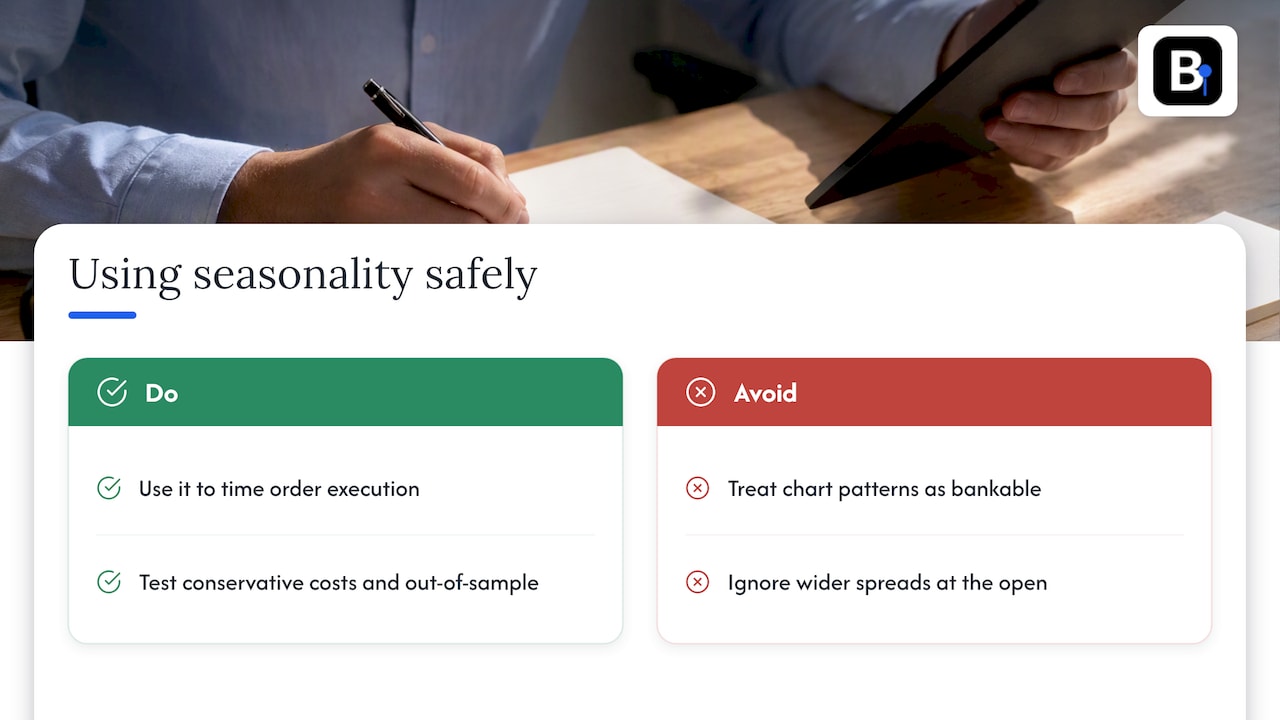
Il motivo è solitamente legato agli spread. La stessa U che crea la volatilità desiderata allarga anche gli spread e assottiglia il book all'apertura. Una strategia che fa trading nei primi cinque minuti paga di più per entrare e uscire rispetto a una che opera a metà mattina. La nostra guida sui costi di transazione per i quant spiega come testare diversi regimi di costo invece di un'unica assunzione fissa.
Da qui discende una posizione pratica. Usa prima la stagionalità intraday per l'esecuzione: quando lavorare un ordine, quando evitare di attraversare lo spread, quando scalare la size. Trattala come fonte di alpha autonoma solo dopo che sopravvive a costi conservativi e a un periodo out-of-sample.
Come misurarla correttamente
Ecco un flusso di lavoro che mantiene l'analisi onesta.
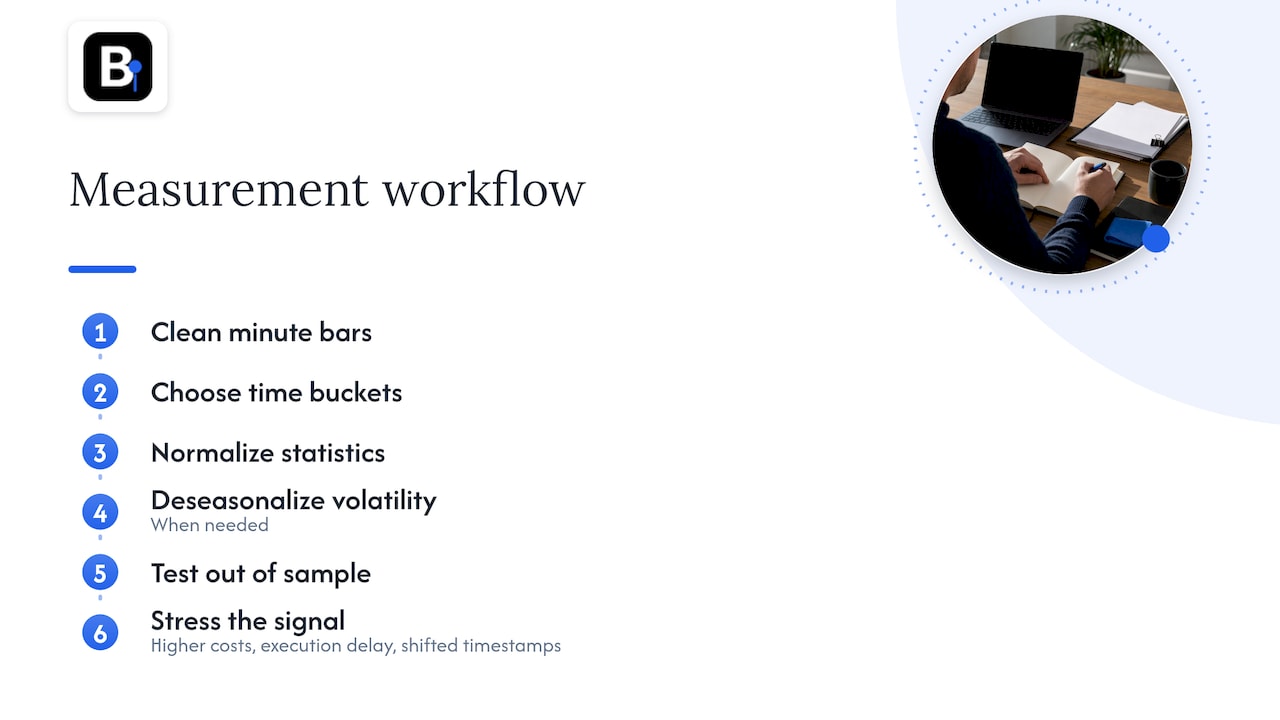
Passo 1: Parti da barre al minuto pulite
Le stime di stagionalità fanno una media su migliaia di barre, quindi una manciata di tick difettosi conta meno di quanto si potrebbe pensare, ma i problemi sistematici contano molto. I minuti mancanti si concentrano intorno alle aperture e alle chiusure. I picchi anomali si concentrano intorno alle news. Gli sfasamenti di fuso orario si concentrano intorno ai cambi dell'ora legale. Ognuno di questi piega la curva esattamente alla stessa ora del giorno, il che è esattamente come appare una vera stagionalità. Descriviamo un test di picco a tre condizioni per rimuovere i casi peggiori, e una checklist per verificare le fonti di dati intraday prima di fidartene.
Passo 2: Scegli i tuoi blocchi temporali
Blocchi da 5 o 15 minuti rappresentano un buon compromesso. I blocchi da un minuto sono rumorosi su strumenti scarsamente scambiati. Allinea i blocchi all'orologio dell'exchange, non al fuso orario del tuo computer.
Passo 3: Normalizza
Calcola la tua statistica per ogni blocco, poi dividi per la media della giornata in modo che un giorno ad alta volatilità non sommerga uno tranquillo. Poi calcola la media tra i giorni. Riporta la mediana insieme alla media, poiché alcuni giorni con eventi particolari possono distorcere la media.
Passo 4: Destagionalizza quando serve volatilità pulita
La volatilità realizzata standard confonde la varianza di prezzo reale con il pattern intraday e con il rumore di microstruttura come il bid-ask bounce. Un lavoro sui futures su indici applica un approccio Fourier flessibile per rimuovere la componente stagionale prima di calcolare la volatilità, ed esamina come si comporta la distribuzione della volatilità realizzata in presenza di stagionalità e rumore. Se alimenti il position sizing con volatilità non corretta, la tua size seguirà l'orologio.
Passo 5: Testa il segnale, non la forma
Se vuoi fare trading su un pattern di rendimento con segno, come l'effetto degli ultimi 30 minuti, definisci la regola prima di guardare: l'orario di entrata, l'orario di uscita, lo strumento, il costo per trade. Poi suddividi il campione in almeno due periodi. Se l'effetto compare solo in uno, trattalo come un racconto, non come una strategia.
Passo 6: Mettila sotto stress
Rilancia il test con costi raddoppiati, con un ritardo di esecuzione di un minuto, e con i timestamp spostati di un'ora. Un effetto reale dovrebbe degradarsi gradualmente. Uno fragile scompare.
La nostra prospettiva
Forniamo dati a barre al minuto a chi fa backtest, e il problema di stagionalità intraday più comune che vediamo non è un'ipotesi sbagliata. È un dato difettoso travestito da dato buono.
Una pausa di sessione mancante, uno sfasamento di fuso orario che cambia con l'ora legale, o un roll non segnalato tra contratti producono tutti pattern orari che sembrano puliti. Sono coerenti, si ripetono e sembrano un edge. Il backtest allora appare eccellente, e i risultati live non corrispondono.
Perciò il nostro standard è volutamente noioso. Verifichiamo le barre una per una, documentiamo ogni aggiustamento e manteniamo i dataset aggiornati in modo che si importino in MT4 e MT5 senza riparazioni manuali. I nostri ingegneri raccolgono i dati e rispondono personalmente alle richieste di supporto, così quando un pattern sembra strano alle 3:00 del mattino in un particolare mercato, puoi chiederci se è il mercato o il dato.
La nostra regola pratica per il lavoro sulla stagionalità: verifica i dati prima dell'idea, verifica i costi prima dei rendimenti, e verifica un secondo periodo prima di fidarti di entrambi.
— Start
Dati su cui puoi testare la stagionalità
La stagionalità intraday richiede molti anni di dati al minuto coerenti, con la stessa convenzione temporale per tutto il periodo. La nostra pagina Dati Storici copre forex, metalli, indici azionari e obbligazioni dal 2014, come download una tantum pronti per essere importati in MT4 e MT5. Se testi su molti simboli, il nostro Piano Annuale è proposto a 119€ all'anno. Per il lavoro sui futures su indici, il Pacchetto S&P 500 Back Adjusted elimina i gap da roll di contratto che altrimenti creerebbero effetti artificiali overnight e di inizio giornata.
Mettere la stagionalità al lavoro
Alcune applicazioni che reggono meglio rispetto alla semplice regola autonoma "compra a X, vendi a Y":
- Tempistica di esecuzione. Evita di attraversare spread ampi nei minuti di apertura a meno che il tuo segnale non sia abbastanza forte da giustificarlo.
- Stop consapevoli della volatilità. Scala la distanza dello stop in base alla volatilità attesa per quell'ora del giorno, non in base a una media giornaliera.
- Filtri di sessione. Disattiva la logica di mean-reversion durante le finestre ad alta volatilità, o la logica di breakout durante quelle morte, e testa se il filtro aiuta out of sample.
- Verifiche di correlazione. Le relazioni tra strumenti cambiano di ora in ora. Guarda la nostra nota sui dati di correlazione intraday per capire perché una cifra giornaliera può nascondere rotture nel corso della sessione.
- Portafogli multi-simbolo. Se ogni simbolo ha una curva diversa, i risultati aggregati possono trarre in inganno. Il nostro articolo sul backtesting multi-simbolo mostra come testare prima due simboli.
Per idee di strategia più ampie che sfruttano la struttura della sessione, consulta la nostra panoramica sulle strategie di day trading.
FAQ
La stagionalità intraday è la stessa cosa del pattern di volatilità a forma di U?
La forma a U è il pattern stagionale intraday più noto, ma non l'unico. Volume, spread, numero di trade e, in modo più debole, i rendimenti con segno possono tutti mostrare regolarità legate all'ora del giorno. Alcuni mercati, in particolare quelli aperti 24 ore, mostrano diversi picchi anziché una singola U.
Si può trarre profitto dalla stagionalità intraday?
A volte, ma meno spesso di quanto i grafici suggeriscano. La ricerca sulle periodicità avverte che molte non restano profittevoli dopo costi di transazione realistici. L'uso più affidabile è quello legato all'esecuzione e al sizing del rischio. Qualsiasi strategia basata su rendimenti con segno richiede test out-of-sample e assunzioni di costo conservative.
Di quanti dati ho bisogno per misurarla?
Non esiste un numero fisso, ma servono abbastanza giorni perché le medie per blocco si stabilizzino, e abbastanza anni per coprire regimi diversi, come mercati calmi e mercati sotto stress. Suddividere il campione in periodi separati è il test pratico: se il pattern regge in entrambi, è più credibile.
I pattern intraday restano uguali nel tempo?
No. Dipendono da regole di mercato come aste, orari di negoziazione e procedure di regolamento. La ricerca su un mercato emergente ha mostrato che sostituire un'asta di metà giornata con il trading continuo ha cambiato i pattern di volatilità e volume. Rimisura dopo qualsiasi cambiamento strutturale.
Fonti
- Intra-day seasonalities on stock returns: evidence from the Turkish Stock Market
- Intraday Variability and Trading Volume: Evidence from National Stock Exchange
- A Theory of Intraday Patterns: Volume and Price Variability
- Trading Halts and Market Activity: An Analysis of Volume at the Open and the Close
- Hedging demand and market intraday momentum
- Intra-day seasonality and abnormal returns in the Brent crude oil futures market
- Intraday analysis of regulation change in microstructure: evidence from an emerging market
- SEC Market Activity Report Methodology
- Detecting Intraday Periodicities with Application to High Frequency Exchange Rates
- The distribution of index futures realised volatility under seasonality and microstructure noise
Consigliati
- Quants: Intraday Data Cleaning With a Three Condition Spike Test
- Avoid Blind Spots by 3 PM: Engineered Intraday Correlation for Quants
- Prevent Broken Backtests: Intraday Data Sources Practitioners Must Audit
- Top Day Trading Strategies: A Complete Guide
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.