Blog
Articoli, guide e approfondimenti sul trading algoritmico, strategie di backtesting, analisi quantitativa e qualità dei dati.
73–81 of 125 articles
Gap Festivi nei Dati di Mercato: Guida Quant alla Gestione
Scopri come gestire efficacemente i gap festivi nei dati di mercato usando tecniche di modellazione avanzate per maggiore accuratezza e insight.
Controlli di Integrità dei Dati: Guida Pratica per Dati Affidabili
Scopri i controlli essenziali di integrità dei dati per garantire che i tuoi dati siano accurati, affidabili e coerenti, migliorando le tue pratiche di data management.
Tick Volume o Volume Reale nel Forex: Quale Usare?
Scopri le differenze chiave tra tick volume e volume reale nel forex. Impara a valutare efficacemente l'attività di mercato per prendere decisioni di trading migliori.
Data Snooping Bias: come ricercatori e quant lo individuano
Scopri come identificare ed evitare il data snooping bias nella ricerca. Impara le sue implicazioni nei trial farmacologici e nel trading quantitativo.
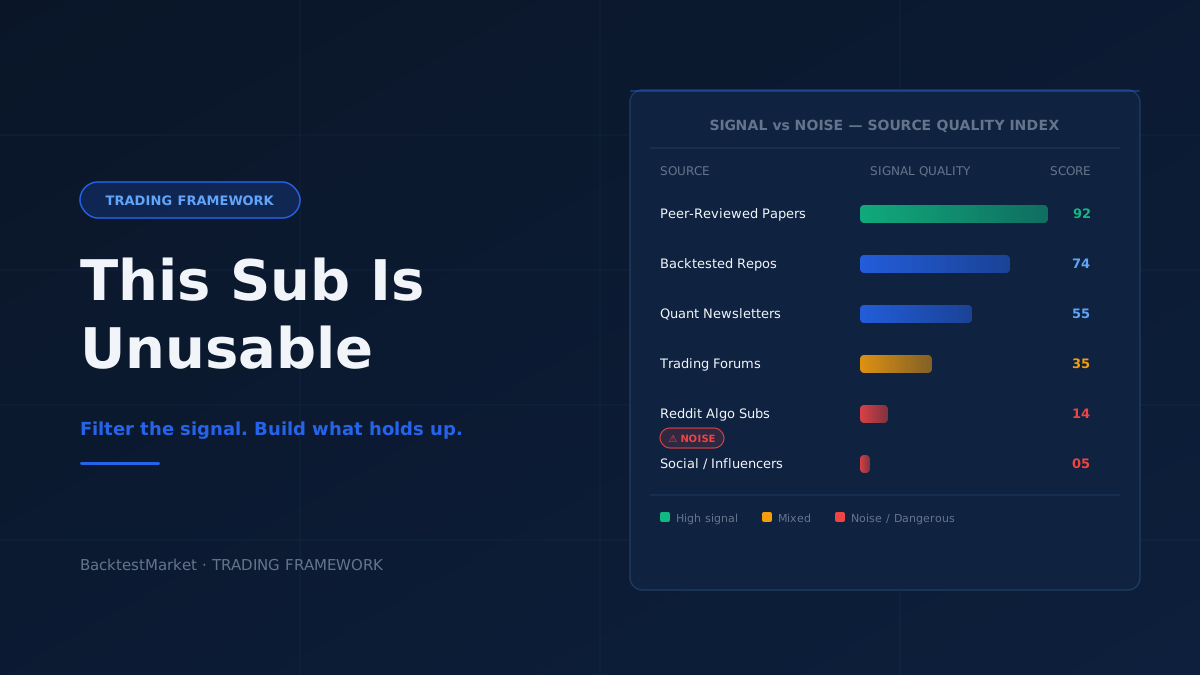
Questa Community È Inutilizzabile: Perché Reddit È il Posto Sbagliato per Costruire un Framework di Trading
Le community di trading algoritmico su Reddit sono diventate sempre più rumorose, contraddittorie e, a volte, decisamente pericolose per i trader retail che operano in modo sistematico. Ecco come distinguere il segnale dal rumore e costruire un framework che regga davvero nel tempo.
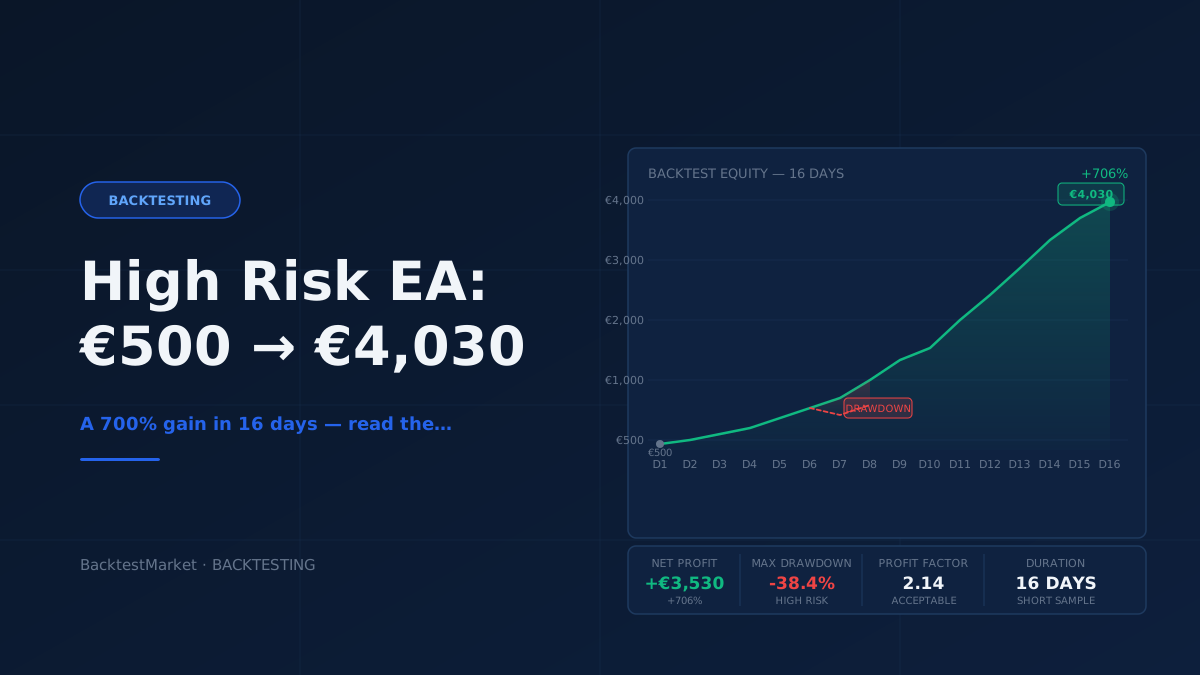
Backtest EA ad Alto Rischio: da €500 a €4.030 in 16 Giorni — Cosa Dicono Davvero i Numeri
Un backtest che mostra un conto da €500 crescere fino a oltre €4.000 in 16 giorni sembra straordinario. Ecco come andare oltre il dato superficiale e capire cosa c'è davvero sotto.
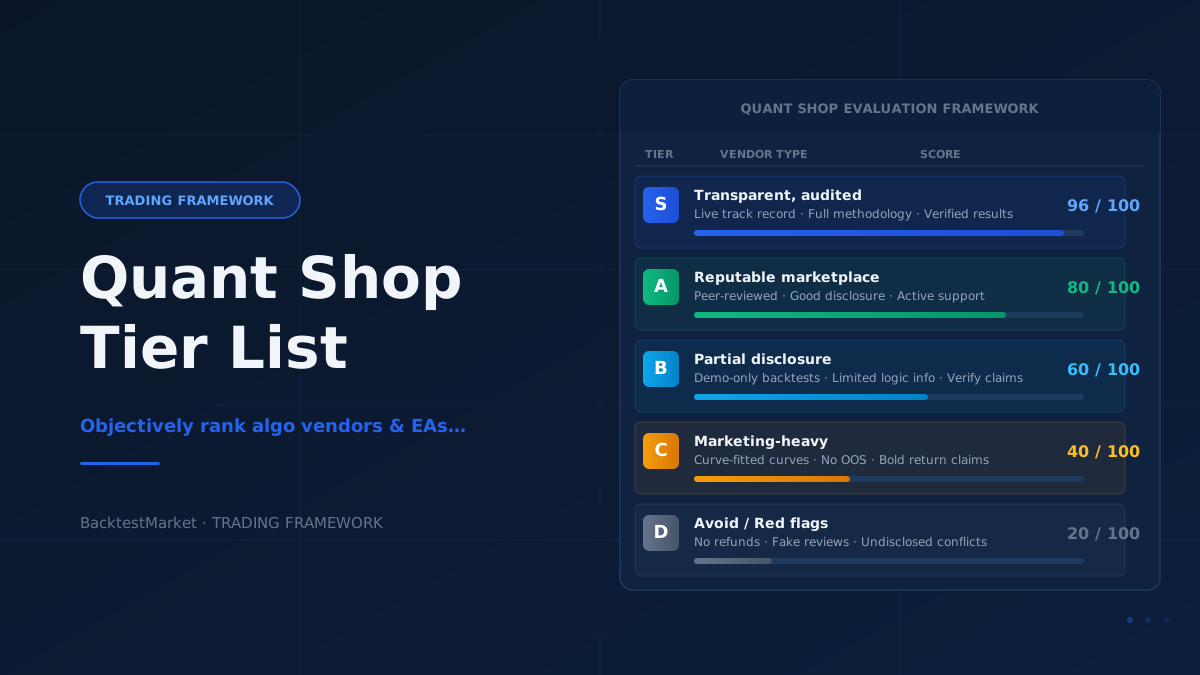
Tier List dei Quant Shop: Come Valutare i Vendor di Trading Algoritmico Prima di Acquistare
Non tutti i quant shop sono uguali. Questo framework a tier list aiuta i trader algoritmici retail a valutare oggettivamente vendor di trading algoritmico, sviluppatori di EA e marketplace di strategie prima di spendere un centesimo.
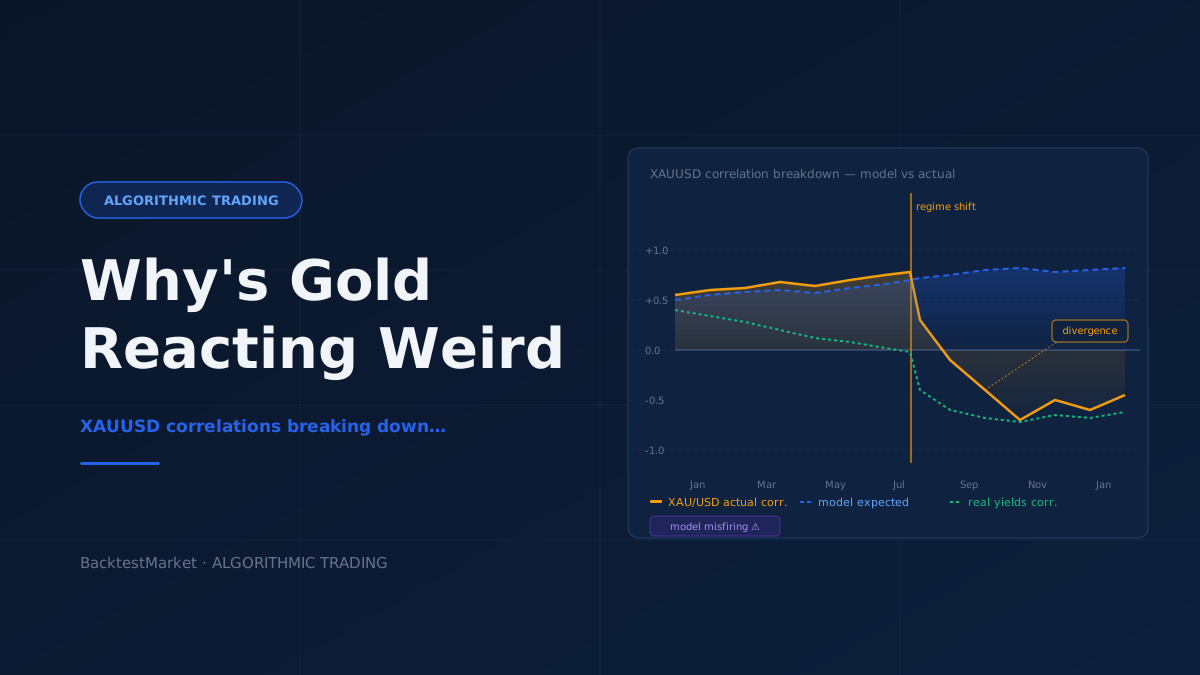
Perché l'Oro Si Sta Comportando in Modo Strano (E Cosa Dovrebbero Fare i Trader Algoritmici)
L'oro sta rompendo le sue correlazioni abituali con il dollaro, i rendimenti reali e i flussi risk-off. Un'analisi sistematica di cosa è cambiato, perché il tuo modello su XAUUSD potrebbe star sbagliando, e come adattarsi.
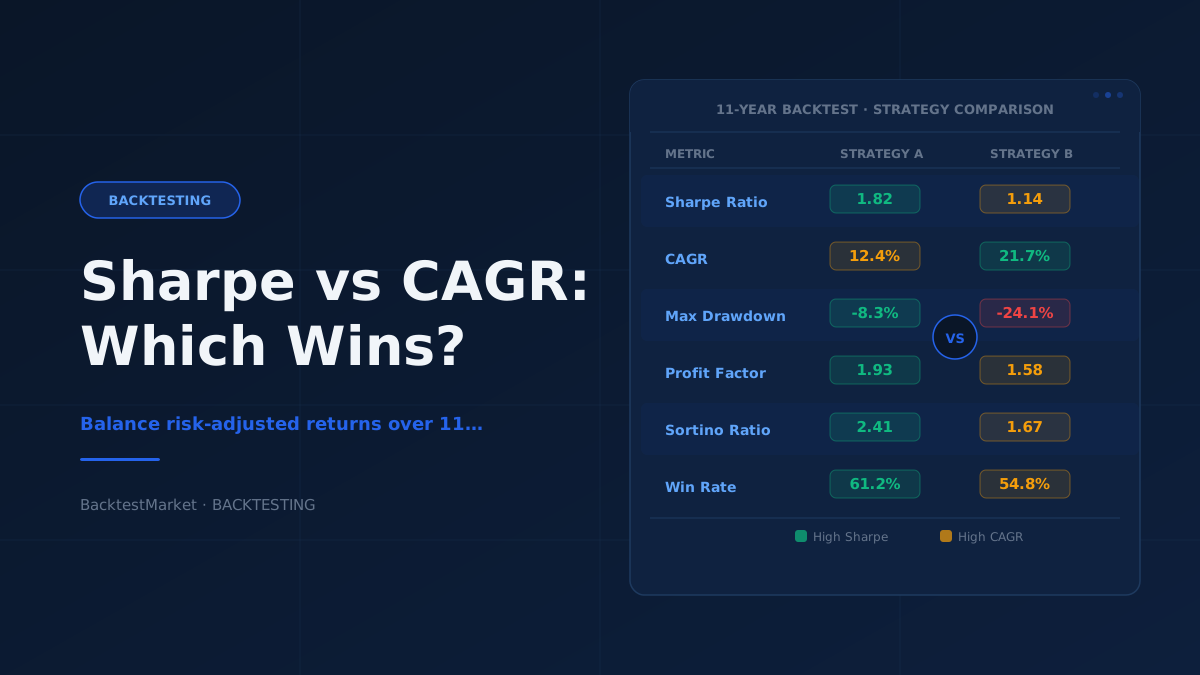
Sharpe Ratio vs CAGR: Come Bilanciare le Due Metriche in un Backtest di 11 Anni
Quando si valuta un backtest algoritmico di lungo periodo, lo Sharpe ratio e il CAGR spesso tirano in direzioni opposte. Ecco un framework pratico per decidere a quale dei due dare più peso — e quando.