Blog
Articoli, guide e approfondimenti sul trading algoritmico, strategie di backtesting, analisi quantitativa e qualità dei dati.
55–63 of 125 articles
Quant Trader: la formula in una riga per simulare lo slippage sui minute bar
Metodi pratici di slippage per quant trader: una formula di fill per trade in una sola riga, sensitivity sweep e dataset minute bar puliti per potersi fidare dei backtest.
Portfolio Backtesting su MT4: Esportare e Riprodurre i Trade per Trovare i Veri Drawdown
Esporta, normalizza e riproduci i backtest MT4 per rivelare il vero drawdown di portafoglio. Usa dati minute bar e controlli GMT per prevenire errori di sincronizzazione.
Tre Modi per Eseguire un Portfolio Backtest MT5 con Barre a Minuti Pulite
Tre modi pratici per trasformare gli export di MT5 in un vero portfolio backtest, con audit sulle barre a minuti, passaggi di normalizzazione e una checklist riproducibile.
Qualità del Modeling al 99% per i Quant: Preparazione Dati MQL4 con Audit dei Gap Annuali
Rendi riproducibili i backtest MQL4. Importa storico tick reale, usa Every Tick con spread variabile, poi esegui un audit dei gap anno per anno e la validazione dei dati prima...
Fonti dati per il backtesting MT4 pronte all'uso, senza conversioni
Guida MT4 orientata agli sviluppatori su controlli di verifica, insidie dell'import CSV e dataset pronti per l'importazione. Scopri come evitare problemi di timezone, gap e qualità del modeling...
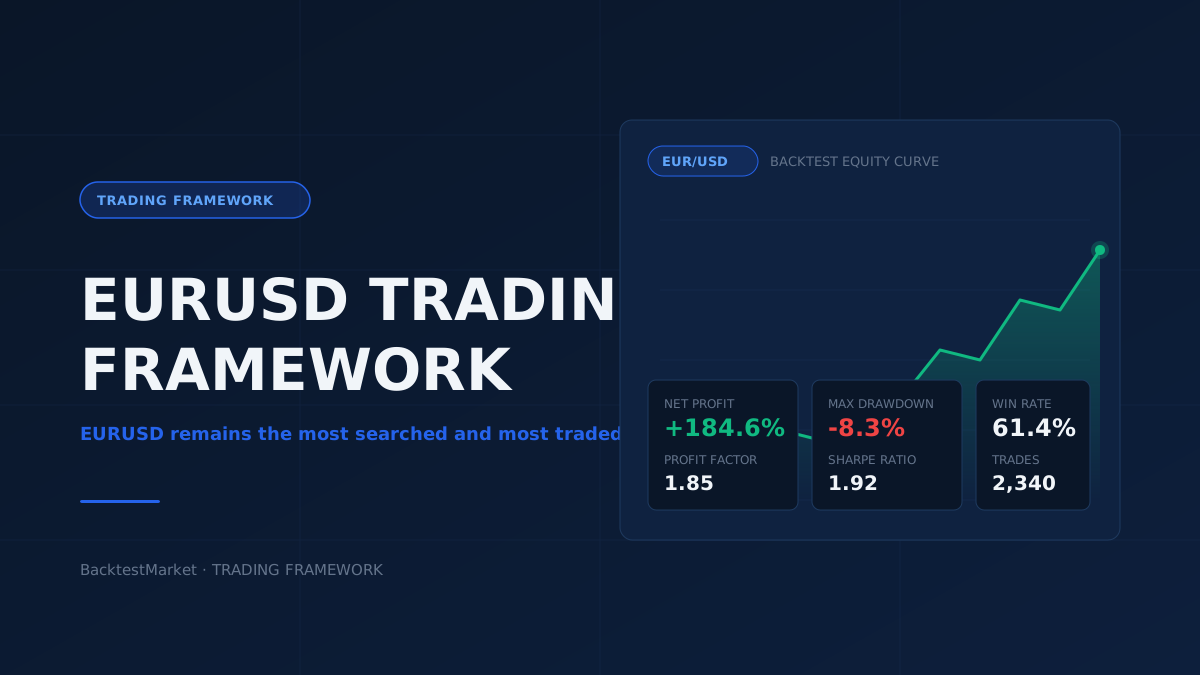
Costruire un Framework di Trading su EURUSD: Un Approccio Backtesting-First
EURUSD resta la coppia valutaria più cercata e più scambiata, e non è un caso. Ecco come i trader algoritmici possono costruirci attorno un framework strutturato e basato sul backtest, invece di rincorrere segnali.
Stop ai Backtest Falsi: 3 Controlli QA per Dataset Pronti all'Import su MT4/MT5
Stop ai backtest falsi: esegui tre controlli QA, importa correttamente un file M1 per MT4/MT5 e usa i dataset BacktestMarket con tag del fuso orario e checksum.
Come Evitare Ridownload su Dataset Storici Multi-GB per Quant
Guida pratica al download bulk di dati storici multi-GB: scegli export S3 o da catalogo, usa wget o aria2c e verifica i checksum.
5 Controlli Essenziali sui Dati M1 con Outlier Gestiti Prima di Importarli in MT4/MT5
Esegui cinque controlli, verifica gli hash dei dataset e i report annuali sui gap, importa file M1 puliti in MT4/MT5 per backtest realistici e riproducibili.