I dati futures continui sono una serie di prezzi unica e ininterrotta, costruita unendo una catena di contratti futures in scadenza. Servono perché nessun singolo contratto dura abbastanza a lungo da permettere il backtest di una strategia su più anni. Il problema è che ogni "cucitura" comporta due scelte, quando effettuare il roll e come rettificare i prezzi nel punto di giunzione, e queste scelte possono cambiare i risultati del backtest tanto quanto la strategia stessa.
Questa guida mostra come vengono costruite le serie continue, quale metodo si adatta a quale tipo di strategia e cosa controllare prima di fidarsi di un dataset.
In breve
- Una serie continua unisce i contratti in scadenza usando un calendario di roll e un metodo di adjustment, in modo da evitare gap di prezzo artificiali a ogni roll.
- Non esiste un metodo migliore in assoluto. Abbina la regola di roll e l'adjustment (a rapporto o a differenza) a ciò che la tua strategia misura.
- Tieni due versioni: una serie adjusted per i segnali e una serie raw per un profitto e una perdita realistici.
- Controlla le date di roll, la documentazione dell'adjustment e l'integrità a livello di barra prima di eseguire anche un solo test.
- I nostri set di Dati Storici sono barre a minuto pulite, pronte per l'importazione diretta in MT4 e MT5.
Indice
- Perché un singolo contratto futures non basta
- Passo uno: scegliere una regola di roll
- Passo due: scegliere un metodo di adjustment
- Perché la tua scelta può cambiare il risultato
- Raw e adjusted: tienili entrambi
- Come appare un dato continuo pulito
- Abbinare la serie alla strategia
- Il nostro punto di vista
- Dove si inseriscono i nostri dati
- Una breve checklist pre-test
- FAQ
- Fonti
Perché un singolo contratto futures non basta
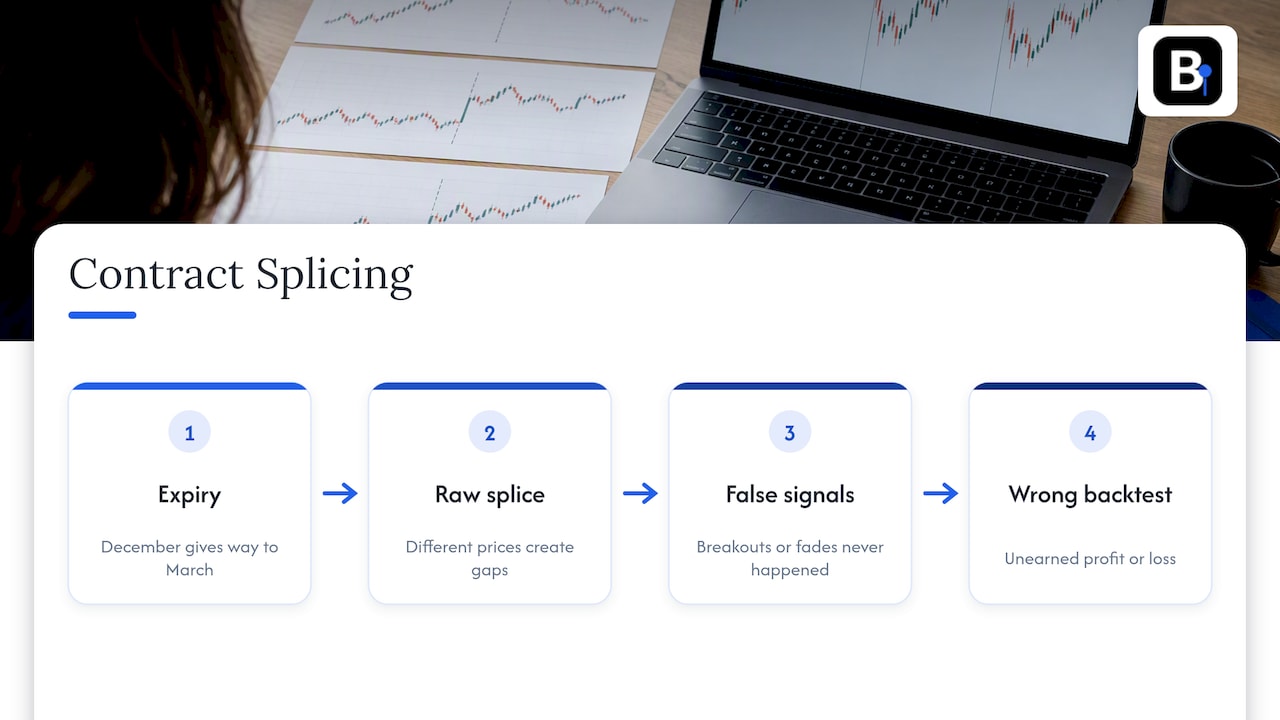
I contratti futures scadono. Un contratto di dicembre smette di essere negoziato a dicembre e il contratto di marzo prende il suo posto. Se semplicemente incolli insieme le storie dei contratti raw, ottieni gap di prezzo artificiali a ogni roll, perché i due contratti vengono scambiati a prezzi diversi per lo stesso mercato sottostante.
Una strategia non riesce a distinguere un gap di roll da un movimento reale. Un trend follower vede un breakout che non è mai avvenuto. Un sistema mean-reversion vede un gap da sfruttare in direzione contraria. Il backtest riporta quindi un profitto o una perdita che nessuno avrebbe potuto realmente ottenere. Un paper del 2020 sulla metodologia di backtesting sostiene lo stesso punto: se i contratti vengono uniti in modo ingenuo, il backtest risultante è errato.
I dati continui risolvono questo problema unendo i contratti secondo regole esplicite. Il CME Group pubblica la propria serie di prezzi continui costruita sull'Active Contract (il più liquido) o sul Front Contract (il più vicino alla scadenza), aggiornata in base ai prezzi di settlement. Si tratta di serie giornaliere, basate sul settlement. Se testi una logica intraday, hai bisogno di barre a minuto costruite sugli stessi principi.
Passo uno: scegliere una regola di roll
La regola di roll decide il giorno in cui la tua serie passa dal contratto in scadenza a quello successivo. Seguire un calendario di roll predefinito, ad esempio due giorni lavorativi prima della scadenza, rende la serie riproducibile.
Il riassunto di Quantpedia sul paper di Vojtko e Padyšák elenca le opzioni più comuni:
| Regola di roll | Come funziona | Principale compromesso |
|---|---|---|
| Ultimo giorno di negoziazione | Mantiene il contratto in scadenza fino a quando non smette di essere negoziato | Sfruttamento massimo del front month, ma la liquidità potrebbe essersi già spostata sul contratto successivo molto prima |
| Primo del mese di consegna | Roll al primo giorno del mese di consegna | Prevedibile e facile da eseguire, ma non legato all'effettiva attività di negoziazione |
| Basata sulla liquidità | Roll quando l'open interest o il volume del contratto successivo supera quello attuale | Più vicina a dove si trovano realmente i trader, ma richiede dati di volume affidabili |
La stessa ricerca avverte che le regole automatizzate come "primo del mese" o "contratto più vicino" potrebbero non corrispondere agli schemi storici di liquidità. Il comportamento reale del roll varia anche da mercato a mercato. Per i futures E-mini S&P 500, che scadono a marzo, giugno, settembre e dicembre, un calendario di roll per il 2026 colloca il roll attivo di giovedì otto giorni di calendario prima dell'ultimo giorno di negoziazione. Una regola mensile grossolana se lo perderebbe. Una regola trimestrale tarata sugli indici azionari sarebbe sbagliata per i metalli o l'energia, che hanno cicli di scadenza diversi.
Per un approfondimento sulla meccanica del roll, consulta i nostri articoli su regole di roll per i contratti futures e metodi di rollover dei futures che riducono il roll drag.
Roll graduali contro cambi in un solo giorno
Alcune serie effettuano il passaggio in un solo giorno. Altre lo sfumano. Per i mercati ad alta liquidità, le borse spesso calcolano indici rolling che trasferiscono i pesi su più giorni per seguire il profilo di liquidità. Un roll sfumato è utile per il tracking delle performance in stile indice. Per un backtest di trading che deve entrare e uscire a prezzi reali, un passaggio in un solo giorno a una data nota è più semplice da gestire, perché ogni barra appartiene a un contratto effettivamente reale.
Passo due: scegliere un metodo di adjustment
Una volta note le date di roll, resta comunque un gap su ciascuna di esse. Il back-adjustment sposta tutti i prezzi precedenti in modo che la serie risulti continua nel punto di giunzione. Esistono due approcci principali.
Adjustment a differenza (additivo). Aggiunge o sottrae il gap di roll in punti da ogni prezzo precedente. La logica basata sui punti resta intatta: uno stop di 10 punti è uno stop di 10 punti sia nel 2015 sia oggi. Lo svantaggio è che i prezzi vecchi possono allontanarsi molto dal loro livello reale, e su storie lunghe in alcuni mercati possono persino diventare negativi.
Adjustment a rapporto (moltiplicativo). Scala i prezzi precedenti in base al rapporto tra i due contratti al momento del roll. I rendimenti percentuali restano corretti. Lo svantaggio è che le distanze in punti nel passato non corrispondono più a ciò che si sarebbe visto a schermo in quel momento.
I professionisti spesso usano l'adjustment a differenza per i backtest sistematici per mantenere intatta la logica basata sui punti, e l'adjustment a rapporto per le strategie basate sul rendimento percentuale. Gli stessi autori sottolineano che non esiste un approccio migliore in assoluto, e che un roll al primo del mese con adjustment a rapporto all'indietro si adatta bene alle strategie in cui la performance percentuale è la metrica principale.
Un esempio pratico
Supponiamo che il contratto di dicembre in scadenza chiuda a 5.000,00 nel giorno del roll e che il contratto di marzo chiuda a 5.040,00.
- Differenza: ogni prezzo di dicembre precedente al roll viene spostato verso l'alto di 40 punti. Una barra che segnava 4.900,00 diventa 4.940,00.
- Rapporto: ogni prezzo precedente viene moltiplicato per 5.040 / 5.000 = 1,008. La stessa barra a 4.900,00 diventa 4.939,20.
In questo caso i numeri differiscono di meno di un punto. Su cinquanta roll in un mercato che resta in contango, il gap cumulativo cresce e le due serie divergono in modo visibile. Gli adjustment a differenza possono derivare in modo significativo a seconda della struttura di carry del mercato, contango o backwardation, il che può distorcere i segnali della strategia.
Perché la tua scelta può cambiare il risultato
Non si tratta di un dettaglio cosmetico. Nel suo case study di machine learning sui futures CME, Stefan Jansen dimostra che le scelte di preprocessing come il metodo di back-adjustment possono influire sui risultati più della selezione del modello. Lo stesso modello e le stesse feature possono mostrare una performance del segnale positiva con un metodo e negativa con un altro.
La lezione pratica: quando una strategia sembra ottima su una serie, ricostruiscila su un'altra adjustment prima di crederci davvero. Se l'edge scompare, probabilmente era un artefatto del dato.
Raw e adjusted: tienili entrambi
I prezzi adjusted sono ciò che fornisci agli indicatori e ai modelli di segnale. Non sono ciò che avresti effettivamente pagato. I professionisti della community R-SIG-Finance hanno osservato che le serie adjusted sono essenziali per testare i segnali, ma possono derivare in modi che le variazioni di prezzo economicamente prive di significato non fanno. Per questo molti mantengono una serie raw, non rettificata, per la logica di profitto e perdita, e una serie adjusted per la generazione dei segnali.
In pratica questo significa:
- Generare i segnali sulla serie back-adjusted.
- Eseguire gli ordini e calcolare il P&L sui prezzi raw del contratto che avresti effettivamente detenuto.
- Trattare ogni roll come un'operazione reale con un costo reale: una chiusura sul vecchio contratto e un'apertura su quello nuovo.
La stessa separazione è importante quando si testano sistemi basati su alert o indicatori. Se usi uno strumento di segnalazione, chiediti quale serie di prezzi legge e se il P&L realistico viene calcolato sui prezzi non rettificati del contratto. Questa panoramica sui segnali futures e sui flussi di lavoro con alert su Discord è un utile riferimento quando devi decidere come collegare i segnali all'esecuzione.
Come appare un dato continuo pulito
Prima di testare qualsiasi cosa, esegui un breve audit sui tuoi dati. Un buon dataset continuo dovrebbe permetterti di rispondere sì a ciascuno di questi punti.
- Le date di roll sono pubblicate? Dovresti poter elencare ogni roll e la regola alla sua base.
- L'adjustment è documentato? Metodo (rapporto o differenza), direzione (all'indietro) e dimensione di ciascun adjustment.
- È disponibile una versione raw? Senza di essa, la logica di P&L è solo un'ipotesi.
- Le barre sono state verificate? Spike, barre a volume zero e timestamp duplicati possono passare inosservati. Il nostro test degli spike a tre condizioni mostra un modo per individuare barre a minuto difettose.
- La storia è stabile? Se un fornitore rivede silenziosamente i dati passati, i risultati di ieri non saranno più riproducibili. Ne parliamo in monitorare gli aggiornamenti dei dati storici.
Per un'introduzione semplice, il nostro articolo Cosa sono i dati futures continui e il back-adjustment tratta le basi passo per passo.
Abbinare la serie alla strategia
| Tipo di strategia | Punto di partenza suggerito | Motivo |
|---|---|---|
| Trend following su rendimenti percentuali | Back-adjusted a rapporto, roll basato sulla liquidità | I rendimenti restano proporzionali attraverso i decenni |
| Stop e target a punti fissi | Back-adjusted a differenza | Le distanze in punti restano reali |
| Logica di spread o calendario | Contratti raw individuali | Una serie continua nasconde lo spread che stai tradando |
| Sistemi intraday | Barre a minuto con date di roll documentate | Altrimenti i gap nei roll generano falsi segnali |
| Portafogli multi-mercato | Stesso metodo su tutti i mercati | Mantiene i risultati confrontabili; vedi backtesting multi-simbolo |
Questa tabella è un punto di partenza, non una regola. Testa almeno due metodi per qualsiasi strategia con cui intendi tradare denaro reale.
Il nostro punto di vista
Raccogliamo e manteniamo i nostri set di dati con un approccio da ingegneri, e vediamo ripetersi sempre lo stesso errore: un trader passa settimane a perfezionare una strategia, per poi scoprire che il dato nascondeva un gap di roll, una barra difettosa o un adjustment non documentato. L'ottimizzazione del modello non può rimediare a questo.
Il nostro punto di vista è semplice. Il dato dovrebbe essere pulito prima di raggiungere la tua piattaforma, ogni adjustment dovrebbe essere documentato, e un dataset dovrebbe importarsi in MT4 o MT5 senza bisogno di un progetto di pulizia. Questo standard vale sia che un essere umano legga l'equity curve, sia che un modello AI venga addestrato sulle barre. Quando un risultato sembra troppo bello per essere vero, raccomandiamo di testarlo su un secondo metodo di adjustment e sui prezzi raw prima di impegnare capitale.
— Start
Dove si inseriscono i nostri dati
BacktestMarket vende download una tantum di dati storici intraday completi a barre di un minuto a partire dal 2014, che coprono forex, metalli, indici azionari, obbligazioni e materie prime, pronti per l'importazione in MT4 e MT5. La gamma include bundle per asset class e dati futures back-adjusted. Puoi sfogliare tutto sulla pagina dei Dati Storici, oppure ottenere l'intero set nel Historical Data Complete Pack.
Se vuoi un accesso continuativo, il Piano Annuale costa 119 € all'anno. Offriamo anche expert advisor e indicatori sul nostro sito principale, e il nostro articolo sugli strumenti di gestione automatizzata delle strategie mostra come utilizzarli in un portafoglio.
Una breve checklist pre-test
- Annota la tua regola di roll e il motivo per cui si adatta alla liquidità del mercato.
- Scegli l'adjustment a rapporto o a differenza in base al fatto che la tua logica usi percentuali o punti.
- Conserva una serie raw accanto a quella adjusted.
- Esamina le barre a minuto alla ricerca di spike, gap e timestamp duplicati.
- Esegui la strategia con un secondo metodo. Confronta i risultati e considera le grandi differenze come un segnale d'allarme.
- Aggiungi i costi di roll (spread e commissione su entrambe le gambe) a ogni roll.
Se testi idee con hedging o a più gambe, i cinque controlli per i dati di backtesting dell'hedging aggiungono qualche altro punto utile da verificare.
FAQ
Qual è la differenza tra dati futures continui e un feed di dati sui futures?
Un feed di dati fornisce quotazioni live o ritardate direttamente dalle borse mentre vengono negoziate. I dati futures continui sono una serie storica costruita a partire da molti contratti, in modo da poter analizzare lunghi periodi come un'unica linea. Usi un feed per tradare oggi e una serie continua per testare cosa avresti fatto in passato.
Qual è meglio, l'adjustment a rapporto o a differenza?
Nessuno dei due vince in ogni caso. La ricerca sui contratti continui rileva che ogni algoritmo ha dei compromessi e che la scelta dovrebbe seguire il tuo obiettivo. Il rapporto si adatta alle strategie basate sulla percentuale, la differenza alla logica basata sui punti.
Posso fare il backtest su una serie continua e tradare dal vivo gli stessi risultati?
Non esattamente. I prezzi adjusted non sono prezzi effettivamente negoziati, quindi usali per i segnali e usa i prezzi raw dei contratti per il P&L. Includi anche i costi di roll, perché il trading live paga spread e commissione ogni volta che passi al contratto successivo.
Quanto indietro dovrebbero spingersi i test sui trend di lungo termine sui futures?
Fin dove il dato è affidabile e rilevante per la struttura attuale del mercato. Una storia più lunga offre più regimi, ma anche più roll e più adjustment cumulati. I nostri set di barre a minuto partono dal 2014, il che ti offre oltre un decennio di comportamento intraday da testare.
Fonti
- CME Group Continuous Price Series
- Continuous Futures Contracts Methodology for Backtesting (SSRN)
- Continuous Futures Contracts Methodology for Backtesting (Quantpedia)
- ML for Trading: CME futures case study
- R-SIG-Finance: Generic versus calendar futures in trading models
- Continuous Futures Data (Strateda)
- E-mini S&P 500 roll dates 2026
Consigliati
- What is Continuous Futures Data and Back-Adjustment
- Market Data Formats for Developers & Quants: SBE, Parquet, Dollar Bars
- Quants: Intraday Data Cleaning With a Three Condition Spike Test
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.