Il survivorship bias nel backtesting si verifica quando il tuo universo storico di test contiene solo gli strumenti ancora esistenti oggi. I fallimenti (delisting, bancarotte, fusioni o esclusioni da un indice) sono assenti, quindi la tua strategia non deve mai perdere denaro su di essi. Il risultato è un backtest che appare migliore di quanto qualsiasi conto live avrebbe potuto realmente fare. La soluzione è un dataset che rifletta ciò che era effettivamente negoziabile in ogni data storica, più alcuni test che lo dimostrino.
TL;DR
- Il survivorship bias significa testare su un universo pre-filtrato dall'esito "esiste ancora oggi". Gonfia i rendimenti e gli Sharpe ratio e può persino creare anomalie che non sono mai esistite.
- Il danno è misurabile: uno studio del 2026 sull'indice indiano NIFTY Smallcap 250 ha rilevato rendimenti annuali sovrastimati di 4,94 punti percentuali nei backtest basati solo sui sopravvissuti.
- Aggiungere qualche titolo delistato non basta. Serve una cronologia delle membership, i rendimenti al delisting, le corporate action e filtri di liquidità applicati giorno per giorno.
- Non tutti i mercati presentano il problema nella stessa forma. Gli strumenti continui come le coppie forex, i metalli e le serie di indici comportano rischi diversi: gap, tick errati e aggiustamenti non documentati.
- Prima di fidarti di qualsiasi risultato, esegui i controlli nella checklist qui sotto e conserva una copia grezza dei dati che puoi verificare.
Indice
- Cos'è il survivorship bias, in termini semplici
- Un esempio semplice che puoi riprodurre
- Quanto distorce realmente i risultati?
- Chi è più esposto
- Bias correlati che lo accompagnano
- Come testare un backtest per il survivorship bias
- Cosa richiede davvero un universo pulito
- Survivorship bias oltre le azioni
- Il nostro punto di vista
- Scegliere dati che non ti illuderanno
- Dove si inseriscono i nostri dati
- Una breve checklist pre-volo
- FAQ
- Fonti
Cos'è il survivorship bias, in termini semplici
Il survivorship bias è una forma di selection bias. Come spiega un testo introduttivo sull'analisi dei dati, è l'abitudine di trarre conclusioni da ciò che è sopravvissuto a un processo di selezione, ignorando ciò che non ce l'ha fatta. Nel backtesting, il processo di selezione è il tempo stesso. Un'azione quotata nel 2012 e fallita nel 2016 non comparirà in un elenco degli attuali componenti di un indice, quindi un test costruito su quella lista non la possiederà mai.
Il pericolo sottile sta nella conclusione che se ne trae. Vedi una strategia che ha generato un rendimento costante e presumi che le regole fossero valide. In realtà l'universo è stato ripulito dai perdenti che qualsiasi strategia reale avrebbe dovuto detenere a un certo punto. Il vantaggio appartiene ai dati, non alla logica.
Un esempio semplice che puoi riprodurre
Prendi la domanda "comprare azioni economiche e bastonate avrebbe funzionato negli ultimi 15 anni?" Prelevi l'elenco attuale dei componenti dell'S&P 500, li classifichi in base a quanto sono scesi in un dato anno e compri il decile peggiore. Ogni azione in quella lista si è ripresa abbastanza, o è cresciuta abbastanza, da trovarsi ora nell'indice. Quelle che hanno continuato a scendere fino a essere rimosse non compaiono nella tua lista. La tua strategia "compra i perdenti" è diventata silenziosamente "compra i perdenti che poi si sono rivelati vincenti".
Un secondo errore, strettamente correlato, è l'immagine speculare: aziende aggiunte a un indice nel 2015 vengono incluse in un test che va dal 2000 al 2010. Non erano membri dell'indice in quel periodo, e parte del motivo per cui vi sono entrate è che avevano già ottenuto buoni risultati. Un articolo pratico sulla ricostruzione della membership dell'S&P 500 utilizza esattamente questo caso, insieme a società come Lehman Brothers ed Enron, uscite dall'indice dopo il fallimento.
Quanto distorce realmente i risultati?
L'entità dell'effetto dipende dal mercato, dal periodo di detenzione e dalla strategia. Tre dati tratti da lavori pubblicati danno un'idea della gamma.
| Evidenza | Cosa è emerso |
|---|---|
| Studio sul NIFTY Smallcap 250 (2016-2025) | I backtest basati solo sui sopravvissuti hanno sovrastimato i rendimenti annuali di 4,94 punti percentuali (circa il 23,3% in termini relativi) e hanno aumentato lo Sharpe ratio di 0,097. Lo studio ha coperto 1.437 azioni e ha registrato un tasso di rimozione dall'indice dell'82,5%. |
| Delisting bias nei dati CRSP Nasdaq | I rendimenti mancanti per le azioni delistate erano in media ampi e negativi, e la loro correzione ha cambiato il modo in cui appariva l'effetto dimensione nei dati Nasdaq. |
| Stima di settore sulla fedeltà delle serie temporali | Ignorare gli emittenti delistati può gonfiare i rendimenti simulati pluriennali di circa l'1,5% all'anno, con effetto composto nel tempo. |
Considera l'ultima cifra come una regola empirica approssimativa di settore, non una costante. Il risultato sulle small cap dimostra che in un universo ad alto turnover l'errore può essere di molte volte superiore.
Perché i delisting danneggiano più di quanto si pensi
Quando un'azione esce da una borsa, l'ultimo prezzo riportato in molti database non è ciò che un investitore ha effettivamente ricevuto. Nel suo studio sul database CRSP, Tyler Shumway ha documentato che i delisting per bancarotta e altre ragioni negative sono generalmente sorprese, e che i corretti rendimenti al delisting sono molto peggiori di quanto suggerisca un valore mancante. La successiva ricerca sui dati Nasdaq ha inoltre rilevato che le azioni delistate hanno subito un calo sostanziale di liquidità. In altre parole, non avresti potuto vendere a un prezzo pulito anche se i dati ne mostravano uno.
Ecco perché un rendimento di delisting mancante non è un vuoto neutro. Converte silenziosamente una grossa perdita in nessuna perdita.
Chi è più esposto
Il survivorship bias è asimmetrico. Secondo materiale accademico quant pubblicato, colpisce più duramente le strategie che mantengono posizioni per lunghi periodi e i titoli più piccoli, più volatili o in difficoltà, dove i tassi di delisting sono naturalmente più alti. Una strategia con detenzione di un giorno su mega-cap liquide è molto meno colpita di uno screening value pluriennale sulle small cap.
Un'altra angolazione riguarda i dati di fondi e holding. Come spiega un'analisi delle dichiarazioni 13F, i fondi chiusi, fusi o ridotti smettono di depositare, quindi qualsiasi dataset costruito sui depositanti attuali li perde. Se studi il comportamento dei gestori, vale la stessa logica.
Bias correlati che lo accompagnano
Il survivorship bias raramente arriva da solo. Vale la pena distinguere tre "vicini":
- Look-ahead bias. Usare informazioni non disponibili alla data simulata del trade. Una fonte comune sono i bilanci rettificati: le linee guida sui point-in-time data sottolineano che la cifra disponibile oggi potrebbe non essere quella originariamente depositata.
- Data-snooping bias. Provare molte varianti sullo stesso dataset finché una non sembra buona.
- Investibilità irrealistica. Includere titoli che erano non negoziabili, o troppo illiquidi, alla data simulata.
La correzione di uno spesso rivela l'altro. Ricostruire la cronologia delle membership, ad esempio, risolve contemporaneamente il survivorship bias e il look-ahead bias nella composizione dell'indice.
Come testare un backtest per il survivorship bias
Non serve un database perfetto per iniziare a individuare il problema. Segui questi passaggi in ordine.
- Chiediti quale fosse l'universo alla prima data di test. Se la risposta è "l'elenco attuale", c'è un problema. L'universo va ricostruito per ogni data.
- Conta i "morti". Su un arco di 10 anni, un universo di qualsiasi dimensione dovrebbe contenere nomi che non esistono più. Se non ce ne sono, i dati riguardano solo i sopravvissuti.
- Cerca i fallimenti famosi. Cerca i ticker di bancarotte e acquisizioni note nel tuo periodo. La loro assenza è un campanello d'allarme immediato.
- Verifica cosa succede al delisting. I dati riportano un rendimento finale, o la serie dei prezzi si interrompe semplicemente? Una serie che si interrompe significa che la perdita manca.
- Riesegui su un universo ristretto e onesto. Confronta i risultati tra la versione solo sopravvissuti e un set point-in-time. Il divario è la tua stima del bias.
- Metti sotto stress il risultato. Se una piccola modifica, come eliminare il 10% inferiore per liquidità, cambia drasticamente la risposta, il vantaggio è probabilmente un artefatto.
Cosa richiede davvero un universo pulito
Membership point-in-time
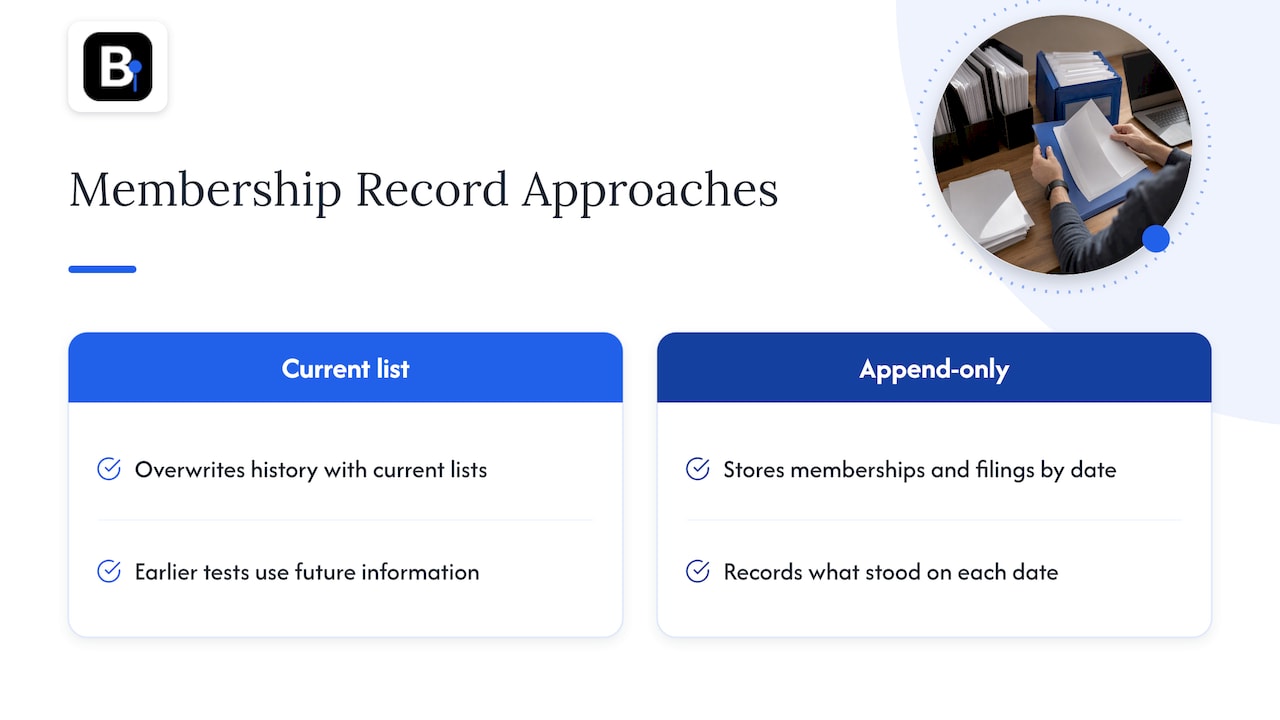
L'approccio più solido, secondo la descrizione di Arkolith sul design point-in-time, è un database append-only che memorizza le membership degli indici e i depositi così come erano a ogni data, invece di sovrascrivere la storia con gli elenchi attuali. Senza questo, la tua simulazione userà informazioni che il mercato non aveva ancora.
Filtri di liquidità, applicati quotidianamente
Applica un prezzo minimo e un volume medio giornaliero minimo al pool di candidati per ogni giorno storico, non ai sopravvissuti di oggi. Lo stesso materiale accademico avverte che un universo contenente società fallite o non negoziabili crea un bias di "investibilità irrealistica" nella direzione opposta.
Corporate action su titoli defunti
Aggiungere ticker delistati è di per sé un controllo superficiale. Devi anche confermare come sono stati gestiti split, spinoff e fusioni per quelle entità. Gli sviluppatori esperti mantengono un proprio calendario delle corporate action e una copia grezza e non rettificata dei prezzi accanto a un metodo di aggiustamento documentato, come raccomanda questa guida sulla fedeltà dei dati. Non trattare il close rettificato di un fornitore come l'unica verità.
Survivorship bias oltre le azioni
Se fai trading su forex, metalli, obbligazioni o CFD su indici, la versione classica del problema è più contenuta. Una serie EUR/USD non subisce delisting. Ma puoi comunque affrontare lo stesso difetto di fondo: un dataset modellato da ciò che qualcuno ha scelto di mantenere. Nei mercati continui si manifesta come:
- Storici selettivi: fornitori che eliminano simboli, broker che ritirano strumenti, o un test limitato alle coppie che si sono comportate bene.
- Revisioni silenziose: una cronologia che cambia quando un fornitore aggiorna un feed, rendendo irriproducibile il backtest del mese scorso. Ne parliamo nel nostro articolo su come tracciare gli aggiornamenti dei dati storici.
- Aggiustamenti non documentati: serie future back-adjusted dove nessuno ha annotato come sono stati gestiti i roll.
- Gap e tick errati: minuti mancanti o picchi che favoriscono o penalizzano una strategia.
Vale la stessa disciplina: sapere cosa c'è nei dati, cosa è stato rimosso e perché.
Il nostro punto di vista
Vendiamo dati storici a barre da un minuto, e la maggior parte dei trader che ci scrive non ci chiede nulla sulle azioni delistate. Chiedono perché il loro risultato su MT4 o MT5 non coincide con quello di un collega, o perché una strategia che sembrava ottima il trimestre scorso appare mediocre dopo un aggiornamento dei dati. La causa principale appartiene alla stessa famiglia di problemi: il dataset è stato plasmato silenziosamente prima ancora che iniziasse il test.
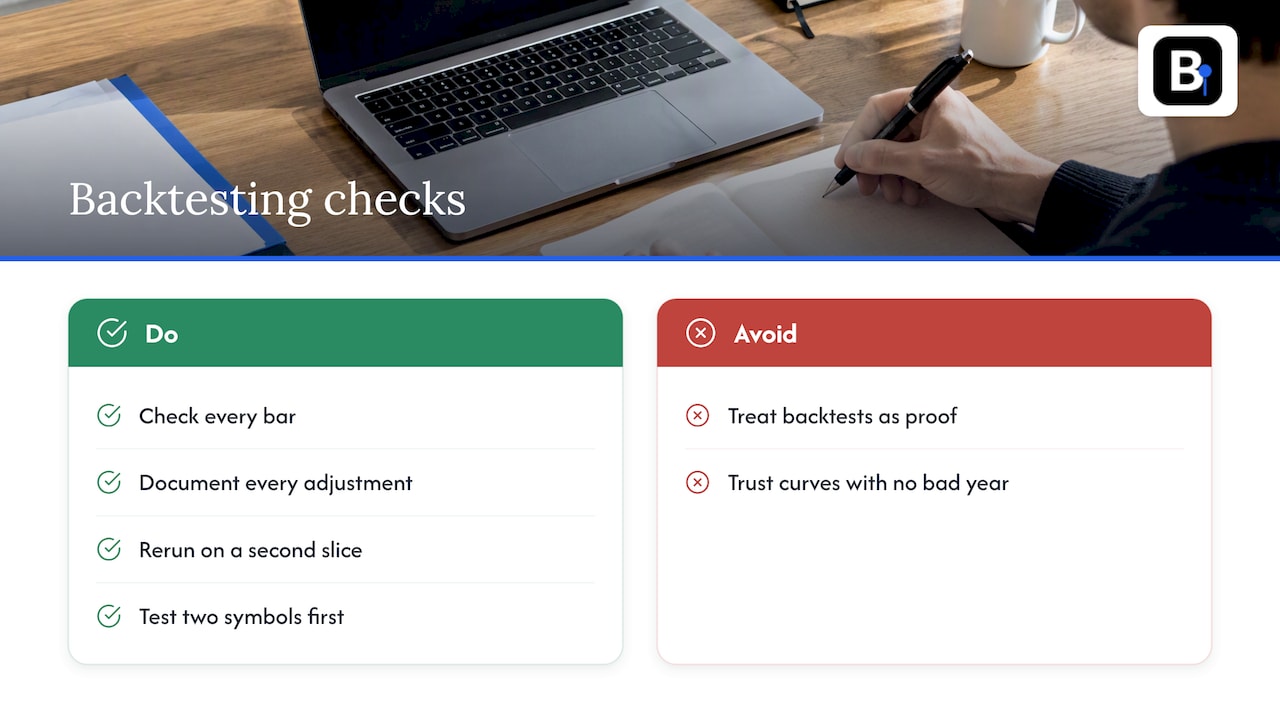
Il nostro standard è semplice da enunciare. Ogni barra deve essere verificata, ogni aggiustamento deve essere documentato, e il dataset deve essere pronto per l'importazione senza bisogno di un progetto di pulizia. Manteniamo i nostri dataset compatibili con MT4 e MT5, e gli ingegneri che raccolgono i dati sono le stesse persone che rispondono alle tue domande. Quando ci chiedi come è stato gestito un gap, ricevi una risposta da chi ha realmente osservato la barra.
Abbiamo anche una posizione netta sui test. Un backtest è una prova, non una dimostrazione definitiva. Eseguilo su dati puliti, rieseguilo su un secondo periodo, e diffida di ogni equity curve che non abbia mai un anno negativo. Se fai girare più simboli contemporaneamente, testane prima due e poi verifica i costi del motore, come spieghiamo nella nostra guida al backtesting multi-simbolo. Per l'aspetto dell'integrità, i nostri cinque controlli per i backtest di hedging sono un buon complemento.
— Start
Scegliere dati che non ti illuderanno
Quando valuti qualsiasi fonte di dati, poni queste domande per iscritto:
| Domanda | Una buona risposta suona così |
|---|---|
| Qual era l'universo a ogni data? | Una cronologia delle membership datata, non un elenco attuale |
| Cosa succede a una serie alla fine della sua vita? | Un valore finale registrato o un trattamento documentato |
| Gli aggiustamenti sono documentati? | Un metodo scritto, con i dati grezzi disponibili |
| La storia cambia dopo la pubblicazione? | Aggiornamenti versionati con un changelog |
| Chi risponde alle domande tecniche? | Persone che raccolgono e mantengono i dati |
Un fornitore di dati che non sa rispondere a queste domande ti sta vendendo un numero, non un record. Per un approfondimento su prezzo e valore in questo mercato, consulta la nostra analisi su quanto costano i dati storici di mercato e quando conviene acquistarli una volta sola.
Una nota sul mean reversion
Le strategie di mean reversion sono particolarmente sensibili a questo bias, perché comprano titoli che sono scesi e scommettono sulla ripresa. Se i titoli caduti che non si sono mai ripresi mancano, la strategia appare brillante. Quando testi idee di questo tipo, leggi come testare in sicurezza le strategie di mean reversion e poi verifica l'universo prima di fidarti della curva.
Dove si inseriscono i nostri dati
La nostra pagina Historical Data copre set intraday puliti a barre da un minuto dal 2014 su forex, metalli, obbligazioni e indici azionari, forniti come download completo che si importa direttamente in MT4 e MT5. Se vuoi testare idee sulle azioni, il pacchetto Most Traded Stocks è il punto di partenza. E se vuoi un accesso continuativo, il piano annuale costa 119 € all'anno.
Non affermiamo che un singolo dataset risolva ogni bias. Ciò che promettiamo sono dati documentati, verificati, e ingegneri in grado di spiegare come sono stati costruiti.
Una breve checklist pre-volo
Prima di impegnare capitale su una strategia backtestata, verifica ciascuno di questi punti:
- L'universo è stato ricostruito per ogni data di test.
- Gli strumenti delistati, fusi e rimossi sono inclusi, con i loro rendimenti finali.
- I filtri di liquidità e prezzo sono applicati storicamente, non ai soli sopravvissuti.
- Esiste una copia grezza dei dati, con gli aggiustamenti annotati.
- La versione dei dati è fissata, così il test può essere riprodotto.
- I risultati si confermano su un secondo periodo e un secondo set di simboli.
- Lo Sharpe ratio è confrontato con un'esecuzione basata solo sui sopravvissuti, così sai quanto di esso è bias.
Se riproduci un portafoglio in MT4, guarda anche come appaiono i drawdown quando esporti la replica, come nella nostra guida al backtesting di portafoglio in MT4.
FAQ
Cos'è il reverse survivorship bias?
È la distorsione opposta: trarre conclusioni solo dai fallimenti, o considerare i sopravvissuti più fortunati di quanto non fossero. Nel trading si manifesta quando studi solo conti saltati o strategie fallite e concludi che una pratica sia sempre dannosa. Entrambe le direzioni derivano dallo stesso errore di osservare un campione filtrato.
Quali sono esempi di survivorship bias nel trading?
Testare sugli attuali componenti dell'S&P 500 su un arco di 20 anni è l'esempio classico. Altri includono lo studio dei soli fondi che ancora riportano i dati, e la costruzione di uno screening small cap a partire da un elenco indice attuale. Lo studio sul NIFTY Smallcap 250 è un esempio misurato, con rendimenti annuali sovrastimati di 4,94 punti percentuali.
Il survivorship bias influisce sui backtest forex?
Non nel senso del delisting, dato che le principali coppie valutarie non scompaiono. Resta comunque rilevante se selezioni solo le coppie o i periodi che hanno funzionato, o se il tuo fornitore di dati rivede o elimina la cronologia. Dati a barre da un minuto documentati, stabili e verificati sono la protezione in questo caso.
Posso risolvere il survivorship bias semplicemente aggiungendo azioni delistate?
No. È un controllo superficiale. Servono anche date di membership accurate, rendimenti di delisting, una gestione corretta delle corporate action sulle società defunte e filtri di liquidità applicati per ogni giorno storico.
Fonti
- Survivorship bias in India's NIFTY Smallcap 250 (arXiv)
- The Delisting Bias in CRSP's Nasdaq Data and Its Implications for the Size Effect (EconPapers)
- The Delisting Bias in CRSP Data (Shumway)
- Time-Series Fidelity in Synthetic Wealth Data (WealthSchema)
- How Survivorship Bias Affects your Analysis (Data School)
- Does Trend Following Work on Stocks? (University of Pennsylvania)
- Arkolith
- Point-in-Time Data: Essential for Backtesting (StockFit)
- Survivorship Bias: Revealing the Hidden Truths of the S&P 500 (Medium)
Consigliati
- Stop Fake Alpha: 5 Checks Quants Need for Hedging Backtesting Data
- Protect Your Backtest: 5-Step Audit for Handling Missing Bars
- Data Snooping Bias: How Researchers and Quants Catch It
- What Is Walk Forward Analysis and Good Practices While Backtesting
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.