I tick data registrano ogni singolo trade o aggiornamento di quotazione. I minute data comprimono tutta quell'attività in una riga open, high, low, close e volume per minuto. I tick data conservano il percorso completo del prezzo e costano molto di più da archiviare ed elaborare. Le barre a minuti conservano la forma di ciascun minuto e sono molto più facili da pulire, verificare ed eseguire. La maggior parte delle strategie intraday che operano su una scala temporale di minuti o superiore possono essere testate bene su barre a minuti pulite. Le strategie il cui edge vive all'interno del minuto hanno bisogno dei tick.
Questa guida spiega cosa contiene ciascun formato, cosa distrugge l'aggregazione, come costruire barre a minuti dai tick senza corromperle, e come scegliere.
In Breve
- I tick data sono un registro di eventi: una riga per ogni trade o cambio di quotazione, con un timestamp. I minute data sono un riassunto: una riga OHLCV per minuto.
- Aggregare i tick in barre a minuti elimina il percorso del prezzo intra-minuto: inversioni, eventi di microstruttura e fill parziali.
- Usa i tick per ricerca sull'esecuzione, market making e logiche ad alta frequenza. Usa le barre a minuti per modelli tecnici, intraday e sistematici a media frequenza.
- Timestamp errati e confini di sessione distorcono entrambi i formati. Un set di minute data pulito batte un set di tick disordinato.
- Testa una strategia su entrambi prima di pagare per il formato più pesante.
Indice
- Cosa sono davvero i tick data e i minute data
- Confronto diretto
- Cosa perdi quando i tick diventano barre a minuti
- Quando i tick data valgono il costo
- Quando le barre a minuti bastano, e spesso sono meglio
- Barre temporali contro barre a tick
- Come costruire barre a minuti dai tick senza corromperle
- La qualità dei dati conta più della granularità
- La nostra prospettiva
- Dove si inseriscono i nostri minute data
- Una regola pratica di decisione
- FAQ
- Fonti
Cosa sono davvero i tick data e i minute data
Un tick è un singolo evento di mercato. A seconda del feed, è un trade (prezzo e size) o un aggiornamento di quotazione (nuovo bid o ask, con le relative size). Ogni riga ha un timestamp, spesso al millisecondo o più preciso. I tick arrivano in modo irregolare: decine in un secondo durante un rilascio di notizie, nessuno per un minuto in una sessione asiatica tranquilla.
Una barra a minuti è un riassunto a intervallo fisso di quegli eventi. Per ogni minuto memorizza:
- Open: il primo prezzo dell'intervallo
- High: il prezzo più alto
- Low: il prezzo più basso
- Close: l'ultimo prezzo
- Volume: una misura dell'attività nell'intervallo
Questa struttura si chiama OHLCV. È il formato nativo della cronologia di MetaTrader 4 e 5, e della maggior parte degli strumenti di charting e backtesting.
La differenza chiave è la regola di campionamento. I tick data sono campionati per eventi: è successo qualcosa, quindi esiste una riga. I minute data sono campionati dall'orologio: è passato un minuto, quindi esiste una riga. Questa unica differenza guida tutto quello che segue.
Confronto diretto
| Caratteristica | Tick data | Barre a minuti (OHLCV) |
|---|---|---|
| Cos'è una riga | Un trade o aggiornamento di quotazione | Un minuto di attività |
| Timestamp | Irregolari, molto precisi | Regolari, uno per minuto |
| Percorso del prezzo dentro il minuto | Completamente preservato | Ridotto a quattro numeri |
| Dettaglio bid/ask | Disponibile nei feed di quotazione | Di solito una serie di prezzo unica, a volte con un campo spread |
| Dimensione file | Molto grande, può raggiungere milioni di record al giorno nei mercati liquidi | Piccola: al massimo 1.440 righe per un giorno di 24 ore |
| Sforzo di pulizia | Alto: outlier, duplicati, eventi fuori sequenza | Moderato: gap, weekend, bordi di sessione |
| Velocità del backtest | Lenta | Veloce |
| Adatto a | Esecuzione, market making, microstruttura | Strategie intraday, tecniche e sistematiche |
Una piccola differenza conta nella pratica: il volume. Un confronto accademico a frequenza controllata rileva che i minute data OHLCV approssimano il volume in dollari come prezzo di chiusura moltiplicato per il volume del minuto, mentre i tick data sommano prezzo per quantità trade per trade. La cifra della barra è un'approssimazione; la cifra del tick è esatta. Se costruisci feature ponderate per volume, questo scarto può emergere nei tuoi risultati.
Cosa perdi quando i tick diventano barre a minuti
Ogni barra nasconde una storia. Prendi due minuti che aprono entrambi a 1,0850, raggiungono un massimo di 1,0860, un minimo di 1,0840 e chiudono a 1,0855. Nel primo, il prezzo è sceso verso il minimo, poi è risalito. Nel secondo, ha avuto un picco verso il massimo, è crollato attraverso il minimo, poi si è ripreso. Le righe OHLC sono identiche. I trade che avresti potuto fare non lo sono.
L'aggregazione elimina il percorso del prezzo intra-minuto, incluse inversioni, eventi di microstruttura e fill parziali. In pratica, questo crea quattro problemi ricorrenti:
- Ambiguità sull'ordine stop e target. Se il range di una barra contiene sia il tuo stop che il tuo target, la barra non può dirti quale è stato colpito per primo. I backtester tirano a indovinare, di solito con una regola fissa come assumere lo scenario peggiore.
- Allargamento nascosto dello spread. Una serie a prezzo unico non può mostrare il momento in cui lo spread è esploso per due secondi intorno a un evento.
- Fill non osservabili. Non puoi sapere se un ordine limite posizionato al minimo sarebbe stato eseguito, o quanta size sia stata scambiata lì.
- Volatilità appianata. Le barre comprimono raffiche di attività negli stessi quattro numeri dei periodi tranquilli. Lo stesso studio sostiene che le barre basate sul calendario mappano un'attività di mercato irregolare su una griglia regolare, il che introduce distorsioni statistiche.
Questi sono limiti reali, ma sono limiti di risoluzione, non di qualità. Contano in proporzione a quanto il tuo periodo di holding è vicino alla lunghezza di una barra. Una strategia che tiene posizioni per quattro ore e punta a 60 pip ha poco da temere dall'ordine degli eventi dentro un minuto. Uno scalper che punta a 1,5 pip ha molto da temere.
Se non sei sicuro che la lunghezza di barra scelta nasconda struttura, la nostra guida su come eseguire un signature plot su barre a 1 minuto e 5 minuti mostra una diagnostica rapida.
Quando i tick data valgono il costo
Una panoramica su OHLCV, tick e dati Level 2 descrive i tick data come la scelta giusta per il trading ad alta frequenza, il market making, gli algoritmi di esecuzione e la ricerca sulla microstruttura. Questo corrisponde a come i professionisti di solito dividono la scelta. Ricorri ai tick quando:
- Il tuo profitto atteso per trade è di dimensione simile allo spread o allo slippage tipico.
- La tua logica reagisce a singoli cambi di quotazione, squilibri nell'order flow o dimensione dei trade.
- Stai modellando la tua stessa esecuzione: posizione in coda, fill parziali, latenza.
- Devi stabilire quale lato del range di una barra è stato toccato per primo, ripetutamente e su larga scala.
- Stai studiando la microstruttura stessa, come la dinamica dello spread intorno ai rilasci di notizie.
Sii realistico sui costi. I file tick per strumenti liquidi crescono rapidamente, i backtest richiedono molto più tempo, e i dati sono più difficili da validare. Un feed con stampe duplicate, quotazioni stale o timestamp fuori sequenza può silenziosamente produrre una bellissima curva equity che nessun conto live potrebbe riprodurre. I tick ti danno più verità solo quando i dati sono abbastanza puliti da sostenerla.
C'è anche un punto strutturale. Il forex è decentralizzato, quindi una cronologia tick da una fonte riflette le quotazioni di quella fonte, non un tape consolidato unico. Due set di tick per la stessa coppia possono differire in un modo in cui due set di minute data puliti perlopiù non lo fanno.
Quando le barre a minuti bastano, e spesso sono meglio
La stessa panoramica definisce le barre a minuti più gestibili per strategie intraday, analisi tecnica e modelli sistematici a media frequenza, ma troppo grossolane per alcune questioni di esecuzione. La nostra esperienza come fornitori di dati concorda con la prima metà di questa affermazione. Le barre a minuti sono la scelta predefinita giusta quando:
- I tuoi segnali provengono da indicatori, range, breakout o logiche basate sulla sessione.
- Il tempo di holding tipico va da decine di minuti a giorni.
- Esegui molti sweep di parametri, test walk-forward o esperimenti di machine learning, dove il tempo di esecuzione si moltiplica.
- Operi su MT4 o MT5, dove la cronologia è nativamente basata su barre.
- Vuoi confrontare anni di cronologia su più asset class senza gestire terabyte.
I minute data scalano bene anche sulla cronologia. Ventimila barre sono solo circa dieci settimane di cronologia intraday a un minuto, motivo per cui la lunghezza della cronologia è una vera decisione di design. I file a minuti ti permettono di coprire molti anni e regimi di mercato in una dimensione che puoi effettivamente aprire.
Lo slippage è l'obiezione usuale. Puoi modellarlo esplicitamente invece di sperare che i tick lo risolvano: vedi la nostra formula in una riga per simulare lo slippage sulle barre a minuti.
Barre temporali contro barre a tick
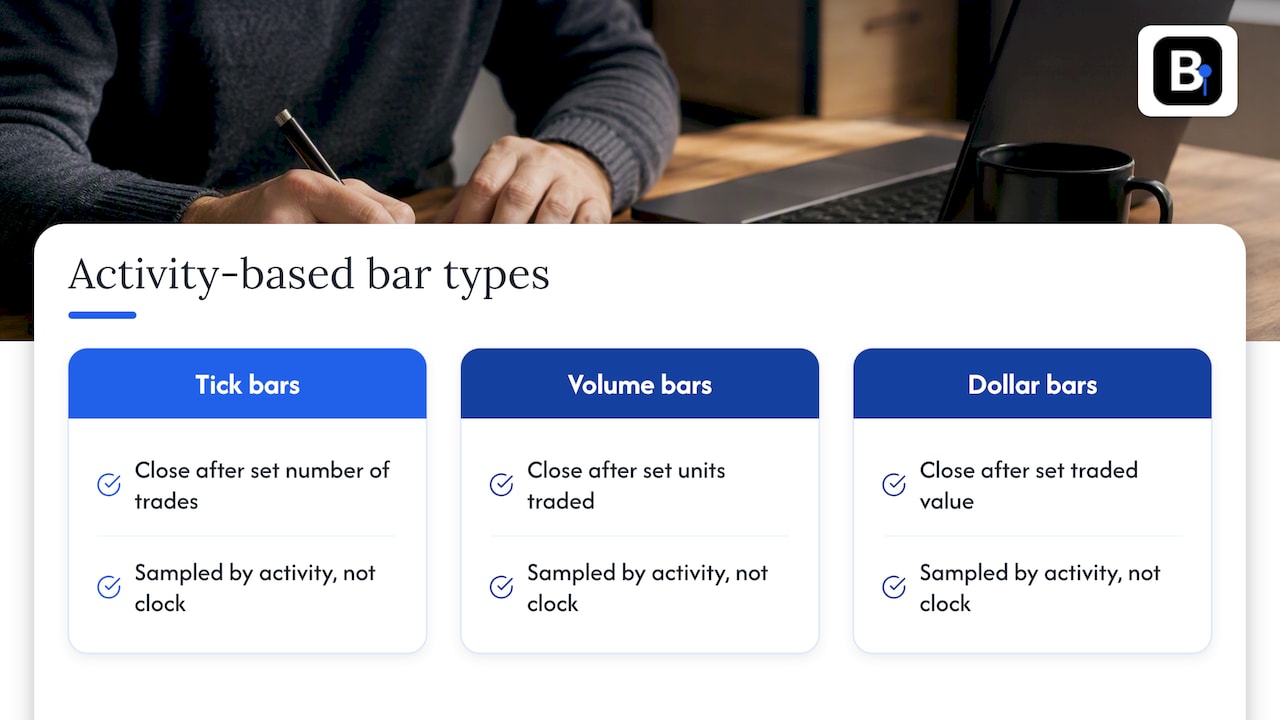
C'è una terza opzione che confonde il dibattito: barre costruite dai tick ma campionate per attività invece che dall'orologio. Le barre a tick si chiudono dopo un numero fisso di trade; le barre a volume dopo un numero fisso di unità scambiate; le barre a dollaro dopo un valore fisso. Il ragionamento è che l'informazione arriva con l'attività, non con l'orologio.
Il confronto accademico citato sopra riporta che le barre Renko e di volatilità basate su tick hanno ridotto la dipendenza seriale e le deviazioni dal random walk più efficacemente delle baseline basate su minuti nei mercati delle criptovalute. Si tratta di un solo mercato e uno studio, quindi trattalo come un motivo per sperimentare, non un verdetto per il forex o gli indici. Le barre basate su eventi richiedono tick data per essere costruite, ed è lì che i tick si guadagnano il loro posto anche per strategie che non operano dentro un minuto. Per una guida pratica, vedi la nostra guida ai sei metodi di aggregazione a barre che puoi calibrare per backtest di ML.
Se vuoi capire dove si collocano questi formati tra le famiglie più ampie di dati di mercato, una guida ai tipi di dati di mercato strutturati offre un contesto utile.
Come costruire barre a minuti dai tick senza corromperle
Costruire barre sembra banale: raggruppa per minuto, prendi primo, massimo, minimo, ultimo e somma. La maggior parte degli errori nasce ai bordi. Segui questi passaggi in ordine.
- Sistema prima lo standard temporale. Decidi se usare UTC o un fuso orario di borsa e converti tutto una sola volta. I fusi orari misti sono una classica fonte di barre spostate.
- Pulisci e formatta i timestamp. La documentazione sullo sviluppo di fattori level 2 avverte che timestamp non standard possono causare errori di aggregazione, e che i record devono ricadere nella finestra corretta. Controlla righe fuori sequenza, duplicati ed eventi con timestamp esattamente sul confine di un minuto.
- Definisci la convenzione della finestra. La barra delle 10:05 è l'intervallo da 10:05:00 fino a, ma escluso, 10:06:00, oppure quella che termina alle 10:05? Scegline una, documentala e usala ovunque. Convenzioni disallineate tra i tuoi dati e la tua piattaforma creano un lookahead di una barra.
- Filtra per sessioni di trading. La stessa documentazione raccomanda di filtrare per sessioni di trading. Per il forex, questo significa rimuovere le stampe del weekend; la nostra guida su come rimuovere le barre del weekend dai dati forex copre tre metodi.
- Scegli quale prezzo barrare. Trade, bid, ask o mid. Per il forex, le barre basate su bid sono comuni, e una serie di spread affiancata aiuta. Non mescolarle mai silenziosamente.
- Aggrega l'OHLCV. L'open è il primo tick nella finestra, il close l'ultimo, high e low gli estremi, il volume la somma delle size (o il conteggio dei tick dove non esiste una size).
- Decidi come trattare i minuti vuoti. O saltali o forward-fill con il close precedente e volume zero. Entrambi sono validi; una gestione incoerente non lo è.
- Valida. Controlla che l'high sia almeno il massimo tra open e close, che il low sia al massimo il loro minimo, e che nessuna barra abbia un timestamp fuori dalla sua sessione. Confronta alcune barre con una seconda fonte.
La qualità dei dati conta più della granularità
I trader spesso assumono che più risoluzione significhi più accuratezza. Un set di tick con picchi, gap e duplicati produce un backtest peggiore di un set di minute data verificato. Le modalità di fallimento sono ben note:
- Stampe errate e picchi che creano massimi e minimi fantasma e attivano stop che non sarebbero mai scattati.
- Gap e minuti mancanti che fanno calcolare gli indicatori su un lookback sbagliato.
- Drift del timestamp che sposta i segnali di una barra.
- Barre del weekend o festive che distorcono volatilità e medie mobili.
- Aggiustamenti non documentati sui dati di roll dei futures, che cambiano la serie dei prezzi senza avvisarti.
Il rilevamento è economico. Traccia la distribuzione dei range delle barre e ispeziona gli estremi. Conta le barre al giorno e confronta con la lunghezza attesa della sessione. Confronta i close tra due fonti. Questi controlli costano un'ora e possono risparmiare mesi di trading su un falso edge. La nostra guida sui timeframe forex e dati di backtest più puliti approfondisce il caso dei grafici a minuti.
La nostra prospettiva
Raccogliamo e verifichiamo minute data, quindi vediamo questa scelta da un'angolazione specifica. La maggior parte dei trader che ci chiedono dei tick non ne ha ancora bisogno. Hanno bisogno di dati corretti.
La nostra opinione è semplice. Prima, sistema le barre: verificate barra per barra, con ogni aggiustamento documentato, in un formato che si importa direttamente in MT4 o MT5. Solo dopo chiediti se l'edge della tua strategia è più piccolo di un minuto. Se lo è, compra i tick e accetta il costo. Se non lo è, spendi i tuoi sforzi sul modellare lo slippage, sui test out-of-sample e sul rischio, dove i minute data ti danno già ampio margine di lavoro.
Lo stesso standard conta se affidi i tuoi dati a una pipeline di machine learning. Un modello sfrutterà qualsiasi artefatto che trova, incluso un picco isolato o uno spostamento di timestamp, e non ti dirà mai di averlo fatto. Barre a minuti pulite con una gestione documentata danno sia a un umano che a un algoritmo un test onesto.
— Start
Dove si inseriscono i nostri minute data
BacktestMarket vende minute data storici intraday puliti risalenti al 2014, che coprono forex, metalli, indici azionari, obbligazioni e materie prime, come download una tantum pronto per essere importato in MT4 e MT5. Sono disponibili bundle per asset class e set di futures back-adjusted, e gli ingegneri rispondono direttamente alle domande di supporto. Esplora i set di dati storici, oppure vedi il set S&P 500 back-adjusted 1 mese come punto di partenza per il lavoro sugli indici. Il Piano Annuale costa 119€ all'anno.
Se stai ancora decidendo quanti dati devi acquistare, la nostra analisi delle fasce di prezzo dei dati storici di mercato illustra quando ha senso comprare una volta sola.
Una regola pratica di decisione
Esegui questo breve test prima di scegliere:
- Scrivi il tuo profitto medio atteso per trade in pip o punti.
- Scrivi il tuo costo realistico per trade: spread più slippage.
- Se il profitto è più di circa dieci volte il costo e il tempo di holding supera diversi minuti, parti con le barre a minuti.
- Se il profitto è entro poche volte il costo, o la tua logica dipende dall'order flow, hai bisogno dei tick.
- Se non sei sicuro, fai il backtest su barre a minuti con una regola di slippage prudente, poi ritesta i sopravvissuti sui tick. Questo mantiene veloci i tuoi sweep e riserva il formato pesante solo ai finalisti.
La soglia del dieci volte è una regola empirica tratta dalla nostra pratica, non uno standard pubblicato. Adattala al tuo mercato e alla tua esecuzione.
FAQ
I tick data sono più accurati dei minute data?
Sono più dettagliati, non automaticamente più accurati. I tick data conservano ogni evento, ma conservano anche ogni errore, quindi richiedono una pulizia più pesante. Un set di minute data verificato può dare un backtest più affidabile di un set di tick rumoroso.
Posso costruire da solo barre a minuti dai tick data?
Sì. Raggruppa i tick per finestra di orologio e prendi il primo, il più alto, il più basso e l'ultimo prezzo più il volume sommato. I rischi sono errori di timestamp, fusi orari, confini di sessione e gestione incoerente dei minuti vuoti, quindi valida l'output rispetto a una seconda fonte.
Posso trasformare i minute data di nuovo in tick data?
No. L'aggregazione elimina l'ordine degli eventi dentro ciascun minuto. I tick simulati generati dalle barre sono un'ipotesi su quel percorso, non una registrazione dello stesso.
Di quale ho bisogno per i backtest su MT4 o MT5?
Le barre a minuti sono il formato di cronologia nativo su entrambe le piattaforme, quindi i minute data OHLCV puliti si importano direttamente. Il testing a livello tick richiede una pipeline di dati separata e molto più storage.
Le barre a minuti vanno bene per lo scalping?
Dipende dal tuo target. Se il tuo profitto per trade è vicino allo spread, le barre a minuti nascondono troppo, e i tick sono il test più sicuro. Per holding intraday più lunghi, le barre a minuti con un modello di slippage prudente di solito bastano.
Fonti
- A Frequency-Controlled Comparison of Tick- and Minute-Based Bars
- OHLCV, Tick, and Level 2 Data, NeutralBlock Academy
- Best Practices for Level 2 Quantitative Factor Development, DolphinDB
- Types of Structured Market Data: A BI Professional's Guide
Consigliati
- Quattro Fonti di Minute Data Forex per Quant Pronti per MT4/MT5
- Timeframe Forex: Perché i Grafici a Minuti Hanno Bisogno di Dati di Backtest Più Puliti
- Ferma i Falsi Backtest: 3 Controlli QA per Dataset Pronti all'Importazione MT4/MT5
- Quant: 3 Posti Dove Scaricare Minute Data OHLCV Verificati
Risorse correlate
Esplora i pacchetti di dati storici di BacktestMarket per mettere in pratica le idee di questo articolo.