Il rilevamento dei regimi di volatilità consiste nell'etichettare ogni tratto di una serie storica di prezzi come stato calmo, normale o turbolento, utilizzando solo le informazioni disponibili in quel momento, in modo che una strategia possa modificare la propria size, i propri filtri o i propri parametri quando lo stato cambia. Le etichette derivano da un modello, come un Hidden Markov Model, un classificatore basato su GARCH, un metodo di clustering o un test di change point, applicato a rendimenti, range o volatilità implicita. Questa guida illustra cosa alimenta questi modelli, in cosa differiscono, come adattarli senza look-ahead bias e dove falliscono in un backtest.
TL;DR
- Un regime di volatilità è uno stato persistente del mercato, come bassa o alta volatilità. Il rilevamento è utile perché consente di scalare esposizione e rischio invece di assumere che il mercato non cambi mai.
- Inizia semplice: volatilità realizzata da barre intraday pulite, più un indicatore di volatilità implicita come il VIX. Aggiungi complessità al modello solo se supera una soglia semplice out of sample.
- Esegui il fitting su una finestra temporale mobile e ordinata nel tempo, usando solo dati passati per ogni etichetta. Un'etichetta di regime che sbircia avanti fa sembrare qualsiasi backtest migliore di quanto sarà nel trading reale.
- Le modalità di fallimento tipiche sono il ritardo, troppi regimi e switch rumorosi e di breve durata. Meno stati e un tempo minimo di permanenza sono i rimedi standard.
- La qualità dei dati determina il limite massimo: un singolo tick errato può simulare un picco di volatilità e un falso regime.
Indice
- Cos'è un regime di volatilità
- Input: cosa fornire a un detector
- Confronto tra metodi
- Adattare un detector senza look-ahead bias
- Dove fallisce il rilevamento dei regimi
- Usare i regimi nel design delle strategie e nei backtest
- Il nostro punto di vista
- Ottenere i dati per i tuoi test sui regimi
- FAQ
- Fonti
Cos'è un regime di volatilità
Un regime di volatilità è un comportamento caratteristico di una serie di rendimenti: per un certo periodo, i movimenti di prezzo sono piccoli e ordinati, poi diventano ampi e raggruppati, poi tornano a calmarsi. Uno studio accademico sui regimi di volatilità li descrive esattamente in questo modo, come un comportamento caratteristico di una serie temporale finanziaria, e mostra che rilevarli può supportare decisioni di risk management in tempo reale, come spostare capitale lontano da un asset durante i periodi volatili.
Due proprietà rendono l'idea praticabile. Primo, la volatilità si raggruppa: un grande movimento tende a essere seguito da un altro grande movimento, quindi lo stato odierno dice qualcosa su quello di domani. Secondo, lo stato non è direttamente osservabile. Non vedrai mai un'etichetta che dice "alta volatilità"; la deduci dai prezzi, e la deduzione può essere sbagliata.
Ecco perché la domanda pratica non è quasi mai "qual è il vero regime?" ma "quale regola semplice o modello mi consente di cambiare comportamento in un momento sensato, senza fare trading sul rumore?" Una guida di metodologia quant fa un'osservazione collegata: trattare i mercati come stazionari è uno degli errori più costosi nell'investimento quantitativo, perché un fattore o un setup che ha funzionato in uno stato può fallire in un altro.
Cosa cambia tra i regimi
Quando la volatilità cambia, diverse cose che potresti aver modellato come costanti cambiano con essa:
- Distanze di stop e target. Uno stop di 20 pip è generoso in una sessione tranquilla e rumore in una turbolenta.
- Dimensione della posizione. Posizioni a size costante significano rischio in dollari costante solo se la volatilità è costante.
- Costi. Spread e slippage si allargano quando i mercati si muovono rapidamente, come trattiamo nel nostro articolo sui costi di transazione in tre regimi.
- Correlazioni. Asset che si diversificano a vicenda nei mercati calmi spesso si muovono insieme durante lo stress.
- Adattamento della strategia. Regole di trend-following e di mean-reversion spesso favoriscono stati diversi.
Input: cosa fornire a un detector
Il modello conta meno di ciò che gli fornisci. Esistono tre famiglie di input.
Volatilità realizzata dalle barre di prezzo
L'input più diretto è la volatilità misurata dalla tua stessa serie storica di prezzi: la deviazione standard dei rendimenti su una finestra, l'average true range, o la varianza realizzata sommata dai rendimenti intraday. Le barre a 1 minuto offrono molte più osservazioni al giorno rispetto alle chiusure giornaliere, quindi la volatilità di una giornata può essere stimata da dati intraday piuttosto che da un singolo valore close-to-close. Il compromesso è che i dati al minuto valgono quanto la loro pulizia. Un singolo print errato può sembrare un movimento estremo, quindi un filtro anti-spike come il test a tre condizioni va applicato prima di qualsiasi modello di regime.
Indicatori di volatilità implicita
La volatilità implicita guarda avanti invece che indietro. Gli esempi più noti sono il VIX, che misura la volatilità implicita delle opzioni sull'indice S&P 500, e il VSTOXX, che fa lo stesso per le opzioni a breve termine sull'EuroStoxx 50; entrambi sono descritti come misure osservabili comuni per monitorare la volatilità in un'analisi ESMA. Anche la ricerca sulle azioni ha scoperto che le informazioni forward-looking dai prezzi delle opzioni possono migliorare il rilevamento dei regimi se combinate con input basati sui rendimenti, nell'impostazione basata sulla covarianza di quella linea di ricerca. Se testi su dati di indici, puoi abbinare le tue barre con i dati storici del VIX per usare la volatilità implicita come variabile di stato accanto alla volatilità realizzata.
Input cross-asset e di covarianza
I regimi non riguardano solo uno strumento. La ricerca sulle matrici di covarianza realizzata rileva che esse incorporano informazioni sui regimi di mercato, poiché le covarianze variabili nel tempo reagiscono a notizie inattese e possono fungere da input per modelli regime-switching. In pratica, ciò significa aggiungere una seconda o terza serie, come una coppia di valute, l'oro o un proxy del rendimento obbligazionario, quando la tua strategia opera su più asset. La nostra nota sulla correlazione intraday ingegnerizzata mostra perché le finestre di correlazione richiedono attenzione a livello di sessione.
Alcuni ricercatori vanno oltre e aggiungono serie esplicative come i flussi di cassa dei fondi, gli interventi monetari o il sentiment, notando che la modellazione multivariata potrebbe aiutare a rilevare cambi di regime duraturi. Per la maggior parte dei trader sistematici, questo è un secondo passo dopo che la versione basata solo sulla volatilità funziona.
Confronto tra metodi
Nessun singolo metodo vince ovunque. La tabella mostra cosa fa ogni famiglia, cosa produce e dove tende a fallire.
| Metodo | Cosa produce | Punto di forza | Debolezza tipica |
|---|---|---|---|
| Soglia o rank percentile sulla volatilità | Etichetta netta: bassa, normale, alta | Trasparente, nessun fitting, facile da verificare | Le soglie sono arbitrarie e derivano dal campione |
| Modello della famiglia GARCH | Stima della volatilità condizionale, spesso trasformata in stati tramite soglie | Cattura direttamente il clustering | I parametri possono essere instabili e le etichette sono indirette |
| Hidden Markov Model (HMM) | Probabilità di ogni stato nascosto per barra | Modella la persistenza; probabilità soft | Il numero di stati va scelto; il fitting può convergere su soluzioni scadenti |
| HAR a soglia o a transizione graduale | Previsione di volatilità che cambia per stato | Risultati di forecasting solidi in test pubblicati | Richiede una variabile di switching sensata |
| Clustering (ad esempio Wasserstein con spectral clustering) | Gruppi di segmenti di rendimento simili | Nessun numero predefinito di regimi | Per natura offline; richiede attenzione per l'uso in tempo reale |
| Test di change point o structural break | Date in cui il processo cambia | Segnala le rotture senza un modello di stato | Rumoroso quando le rotture sono frequenti |
Regole e soglie
La base di partenza è una regola: calcola la volatilità realizzata su una finestra mobile, classificala rispetto alla sua stessa storia precedente, e definisci "alto" il terzo superiore. È rozzo, ma è il benchmark che ogni modello più sofisticato dovrebbe superare. Se un Hidden Markov Model non riesce a battere un semplice rank percentile mobile al netto dei costi, hai aggiunto complessità per nulla.
Modelli regime-switching ed econometrici
I modelli econometrici regime-switching reggono bene il confronto con il machine learning nei confronti pubblicati. Un paper della Federal Reserve del 2025 ha riscontrato che i modelli HAR a soglia e HAR a transizione graduale hanno costantemente superato vari metodi di machine learning nel prevedere la volatilità realizzata dell'S&P 500. La lezione non è che il machine learning sia inutile. È che un modello ben specificato e con pochi parametri è un avversario forte.
Apprendimento non supervisionato
Il clustering segue una strada diversa. Uno studio utilizza la metrica di Wasserstein per misurare la distanza tra le distribuzioni empiriche di segmenti di serie temporali, poi li raggruppa con lo spectral clustering. Poiché questo evita un'assunzione a priori sul numero di regimi, può identificare strutture di volatilità tra diversi asset, incluse azioni a grande capitalizzazione e coppie di valute. L'avvertenza è operativa: raggruppare intere serie storiche è facile; produrre un'etichetta valida nel momento esatto di ogni barra è la parte difficile.
Rilevamento dei change point
I metodi di change point cercano le date in cui il comportamento di una serie cambia. In un confronto tra tecniche di rilevamento delle rotture, il metodo non parametrico di change point è risultato più robusto dell'ICSS, essendo meno sensibile alle code pesanti e ignorando alcuni segnali di rottura spuri. Lo stesso studio nota che questi metodi generalmente performano meglio quando le rotture sono rare.
Adattare un detector senza look-ahead bias
È qui che la maggior parte dei test di regime costruiti in casa va storta. Se adatti un modello sull'intera storia e poi etichetti ogni barra, ogni etichetta è stata prodotta da un modello che ha già visto il futuro. Il backtest mostrerà quindi una strategia che "ha evitato" il crollo, perché il modello sapeva del crollo.
Un protocollo più pulito:
- Dividi per tempo, mai casualmente. Usa finestre di training e di test ordinate temporalmente. Lo studio della Federal Reserve menzionato sopra usa finestre mobili annuali, addestrando inizialmente sul periodo 1996-2005 e poi testando su condizioni che includono la crisi finanziaria globale e il COVID-19.
- Rifai il fitting su una cadenza regolare. Rifitta mensilmente, trimestralmente o annualmente usando solo i dati fino a quella data, e applica il modello adattato esclusivamente al periodo successivo.
- Usa probabilità filtrate, non smussate. Per un HMM, la probabilità filtrata al tempo t usa dati fino a t. La probabilità smussata usa l'intero campione e non è negoziabile.
- Ritarda i tuoi segnali di una barra. Un'etichetta calcolata dalla chiusura di una barra non può modificare l'ordine piazzato all'interno di quella stessa barra.
- Mantieni un periodo di test intatto. Scegli il numero di regimi, le finestre e le soglie su un segmento, poi giudica il risultato su un segmento che non hai mai esaminato. La nostra guida sul test out-of-sample illustra i dettagli pratici.
Un esempio pratico: vuoi un filtro di volatilità a due stati su un indice azionario. Usa i primi cinque anni per scegliere una finestra di volatilità realizzata a 20 giorni e una soglia percentile. Congelale. Poi avanza un trimestre alla volta, ricalcolando il rank percentile solo su una finestra mobile precedente, e registra i trade della strategia con e senza il filtro. Se il filtro aiuta sia negli anni di test congelati sia negli anni di scelta, hai trovato qualcosa. Se aiuta solo negli anni su cui hai effettuato il tuning, hai un curve fit.
Dove fallisce il rilevamento dei regimi
Considera questi punti come vincoli di progettazione, non come semplici note a margine.
Ritardo. I detector hanno bisogno di evidenze, e le evidenze richiedono tempo. Quando un modello è sicuro che la volatilità sia aumentata, gran parte del movimento potrebbe essere già conclusa. Una guida di metodologia quant elenca il ritardo nella previsione dei regimi tra le insidie più comuni. Pianifica il costo del ritardo piuttosto che sperare di essere in anticipo.
Troppi regimi. Ogni stato aggiunto aggiunge parametri e assottiglia ulteriormente il campione. La stessa fonte avverte che troppi regimi possono rendere un modello impossibile da tradare. Due o tre stati sono di solito sufficienti per le decisioni di sizing.
Switch rumorosi. Se l'etichetta cambia ogni poche barre, la tua strategia genera churn e paga costi a ogni cambio. La ricerca sul rilevamento delle rotture nota che segnali di breve durata possono essere sottoprodotti rumorosi di rendimenti con code pesanti. Aggiungi un tempo minimo di permanenza, ad esempio richiedendo che un nuovo stato persista per diverse barre o giorni prima di agire, oppure usa una banda di isteresi con soglie di entrata e uscita differenti.
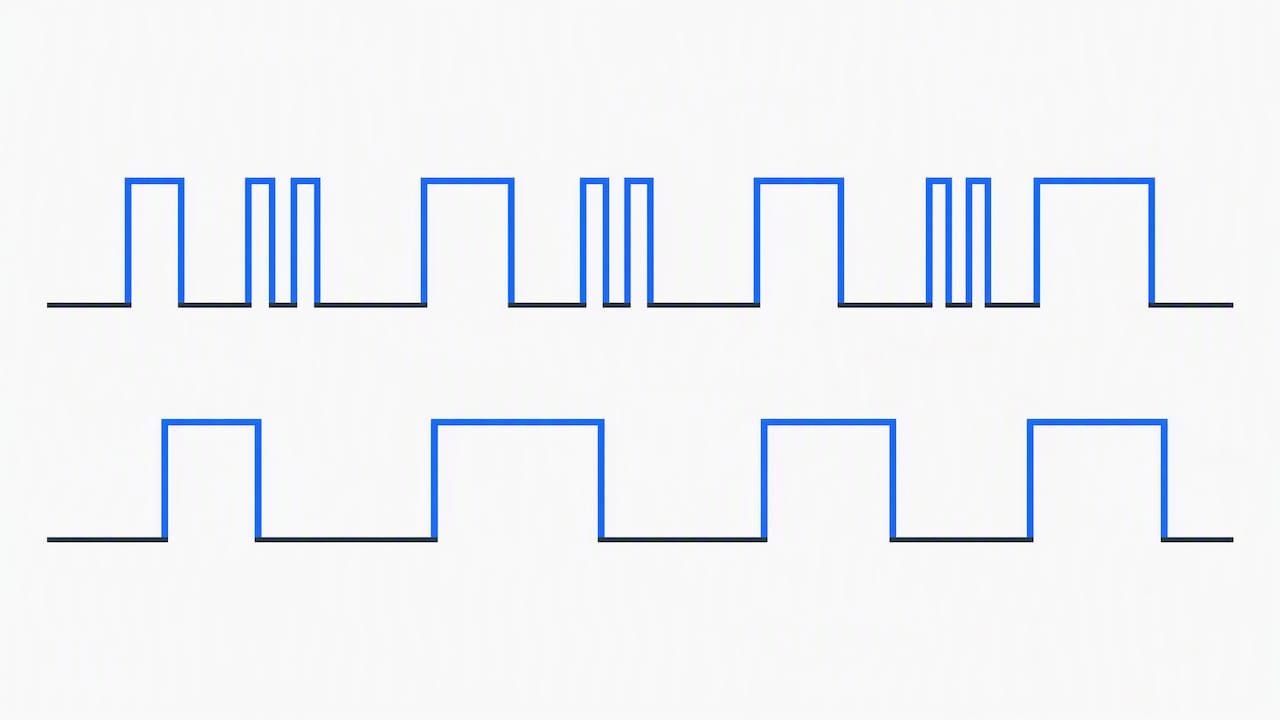
Variazione all'interno di un regime. Un'etichetta "alta volatilità" copre giornate molto diverse tra loro. La stessa guida avverte che le condizioni possono ancora variare all'interno di un regime rilevato, quindi non trattare un'etichetta come una garanzia.
Dati cattivi spacciati per regime. Un tick errato, una sessione mancante o un roll non aggiustato possono creare un picco che un modello interpreta come un cambio di stato. Dati puliti barra per barra e aggiustamenti documentati contano più per un modello di regime che per una semplice regola basata su media mobile, perché l'intero input del modello è la varianza.
Etichette instabili tra i rifitting. Un HMM rifittato il trimestre successivo può scambiare quale stato viene chiamato 1 e quale 2. Ordina sempre gli stati in base al loro livello di volatilità dopo il fitting, in modo che "stato 0" indichi sempre il più calmo.
Usare i regimi nel design delle strategie e nei backtest
Una volta ottenuta un'etichetta, esistono quattro usi comuni.
- Scaling dell'esposizione. Riduci la size della posizione quando lo stato è ad alta volatilità, oppure punta a una volatilità target costante.
- Switching di strategia. Esegui una regola trend in uno stato e una regola mean-reversion in un altro, oppure disattiva un sistema in uno stato in cui storicamente perde.
- Adattamento dei parametri. Allarga stop, target o lookback in base allo stato.
- Rotazione degli asset. Spostati tra asset in base al regime.
Le evidenze pubblicate danno un'idea del potenziale, con la precisazione che derivano da campioni specifici. In uno studio, una regola semplice manteneva SPY nei periodi a bassa volatilità e si spostava su GLD nei periodi ad alta volatilità, riportando rendimenti aggiustati per il rischio superiori rispetto all'indice S&P 500 in varie condizioni di mercato. Sul fronte del forecasting, uno studio del 2026 su dieci anni di dati dell'S&P 500 ha riscontrato che un ensemble deep regime-adaptive ha migliorato l'RMSE del 55,6% rispetto a un baseline HAR-RV, e i controlli cross-asset su cinque classi di asset (S&P 500, NASDAQ-100, Russell 2000, EUR/USD e oro) hanno riportato valori di R-quadro tra 0,888 e 0,920. Tuttavia, l'accuratezza del forecasting non è profitto nel trading: una previsione di volatilità migliore deve comunque sopravvivere a spread, slippage e alle tue stesse regole di sizing.
Quando esegui il backtest di un filtro di regime, riporta i risultati sia per regime sia in totale. Mostra trade, win rate, rendimento medio e drawdown separatamente per ciascuno stato. Se l'intero miglioramento deriva da un unico periodo raro come una singola crisi, dillo chiaramente. I sistemi intraday dovrebbero anche verificare se l'effetto regime sia in realtà un effetto legato all'ora del giorno; la nostra guida sulla stagionalità intraday mostra come separare i due fenomeni, e la panoramica sulle strategie di day trading è una mappa utile dei setup a cui un filtro può essere applicato.
Il nostro punto di vista
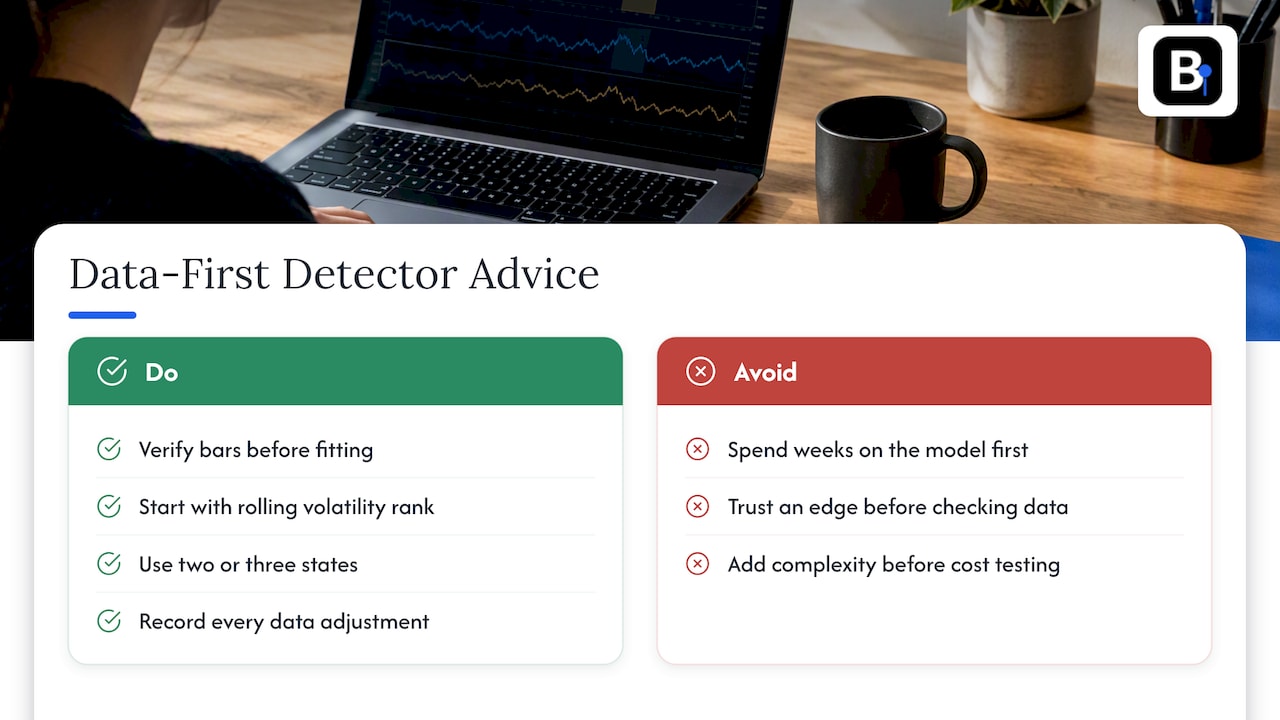
Raccogliamo e manteniamo dati a barre di 1 minuto, quindi vediamo ripetersi lo stesso errore all'infinito: si passano settimane sul modello e minuti sull'input. Un detector di regime è uno stimatore di varianza con una regola decisionale sopra, e la varianza è esattamente ciò che i dati cattivi corrompono. Una barra duplicata, un'ora mancante, un roll dei futures non aggiustato, e una settimana calma sembra una tempesta.
Il nostro consiglio è semplice. Costruisci prima la versione noiosa: un rank di volatilità realizzata mobile su barre verificate, due o tre stati, un tempo di permanenza, e un rigoroso test walk-forward. Solo dopo chiediti se un Hidden Markov Model o un metodo di clustering aggiungono qualcosa al netto dei costi. Tieni traccia di ogni aggiustamento applicato ai tuoi dati, così quando un risultato di regime sembra troppo bello, puoi escludere il problema dei dati prima di credere nell'edge. Questo standard vale allo stesso modo per una persona che usa MT5 e per una pipeline AI che apprenderà volentieri da qualsiasi cosa le venga data in pasto.
— Start
Ottenere i dati per i tuoi test sui regimi
Il lavoro sui regimi richiede serie storiche lunghe e coerenti a 1 minuto su più asset, caricate nella piattaforma in cui esegui i test. I nostri dati storici sono dati intraday a barre di 1 minuto puliti dal 2014 su forex, metalli, obbligazioni, indici azionari e materie prime, forniti come data set completi pronti da importare in MT4 e MT5. Per il lavoro sui regimi basato su indici, parti dai dati sugli indici azionari. Il Piano Annuale costa 119€ all'anno.
Se vuoi la stessa misura di volatilità che usiamo noi come proxy rapido per il regime, il nostro Average Range Indicator è un buon punto di partenza.
FAQ
Quanti regimi di volatilità dovrei usare?
Due o tre. Più stati significano più parametri e campioni più sottili, e una guida sul rilevamento dei regimi avverte che troppi regimi possono rendere un modello impossibile da tradare. Inizia con basso e alto, aggiungi uno stato intermedio solo se cambia una decisione che prendi effettivamente, come la dimensione della posizione.
Un Hidden Markov Model è migliore del GARCH per il rilevamento dei regimi?
Rispondono a domande leggermente diverse. Un modello di tipo GARCH stima la volatilità condizionale, che poi sottoponi a soglia, mentre un HMM deduce uno stato nascosto e fornisce probabilità. I confronti di forecasting pubblicati hanno favorito modelli econometrici regime-switching ben specificati rispetto a molti metodi di machine learning, quindi testa entrambi contro una semplice regola percentile sui tuoi dati.
Posso usare solo il VIX per definire i regimi?
Sì, come punto di partenza per gli indici azionari statunitensi. Il VIX è una misura ampiamente usata della volatilità implicita derivata dalle opzioni sull'S&P 500, e una soglia o un rank percentile su di esso è semplice da verificare. Non copre altri asset, quindi per forex o metalli vorrai la volatilità realizzata dalle barre di quegli stessi strumenti.
Come faccio a sapere che la mia etichetta di regime non guarda avanti?
Verifica che ogni etichetta al tempo t sia stata prodotta da un modello adattato solo su dati precedenti a t, e che il segnale venga applicato a partire dalla barra successiva. Se usi un HMM, usa probabilità filtrate anziché smussate. Un test rapido: tronca i tuoi dati a una data precedente e ricalcola. Se le etichette passate cambiano, stavano usando informazioni future.
Di quanta storia ho bisogno?
Abbastanza da contenere diversi ambienti di volatilità distinti, incluso almeno un periodo di stress, con margine per riservare un segmento di test. Le barre a 1 minuto offrono molte osservazioni al giorno, ma i regimi cambiano lentamente, quindi è il numero di episodi di regime indipendenti a limitare la tua affidabilità, non il numero di barre.
Fonti
- Structural clustering of volatility regimes for dynamic trading strategies
- Regime Detection: Finding the Market States Your Factors Live In
- Linear and nonlinear econometric models against machine learning for realized volatility
- Monitoring volatility in financial markets (ESMA)
- Selected techniques of detecting structural breaks in financial volatility
- Market regime detection via realized covariances
- Uncertainty calibrated volatility forecasting through regime-adaptive ensembles
Consigliati
- Transaction Costs for Quants: Test 3 Regimes, Watch Engine Risk
- Out-of-Sample Testing: How to Validate a Trading Strategy
- Spread Modeling for Backtests: 3 Estimators to Stress Test ML Edge
Risorse correlate
Esplora i robot Expert Advisor di BacktestMarket per mettere in pratica le idee di questo articolo.